前言| QIAN YAN

脑磁图(MEG)作为脑功能成像领域的尖端技术,兼具无创、高时间分辨率(毫秒级)和高空间分辨率的优势,已成为术前评估、精神/神经疾病筛查和脑科学研究的重要工具,全球约34亿神经系统疾病患者构成了庞大的潜在需求基础。目前,OPM技术正凭借常温、可穿戴、低成本三大核心优势,推动脑磁图行业从“超导时代”全面迈向“OPM时代”。随着2024年起国产128通道以上OPM-MEG系统相继获批拿证,当前已在国内多家三甲医院快速落地,其临床价值已得到神经科、儿科等多科室的验证,国产企业也由此实现对国外企业的换道超车。
本篇研究报告将围绕脑磁图的定义概念、技术路线、应用领域、产业链结构、市场规模、竞争格局等方面展开,探寻脑磁图行业的现状与未来。
PART.01
定义概念
脑磁图(Magnetoencephalography,MEG),是一种记录大脑自然发生的电流产生的磁场信号的功能性神经影像技术,它利用超导量子干涉仪(SQUID)、原子磁力计(OPM)等磁力计,实时探测并绘制大脑活动图谱。MEG可以在毫秒级别测量正在进行的大脑活动,并显示活动在大脑中的哪个位置产生,兼具高时间分辨率(0.001s)和空间分辨率(2-5mm),具有无创伤、无辐射的特点,是现阶段脑成像领域最尖端的技术之一。
人类的脑磁信号来自大脑皮层中作为主要投射神经元的锥体细胞,当大脑产生意识活动时,锥体细胞内将发生微弱的电流变化从而产生脑磁信号。脑磁信号非常微弱,仅为数十 fT量级,约为地球磁场的1/10。脑磁图是利用多通道高灵敏量子磁场传感器置于受试者大脑上方连续采集脑部磁场信号,再经过数据处理,最终形成。与脑电信号相比,脑磁信号不受头皮软组织、颅骨等人体组织阻抗的影响,衰减率低且不易发生畸变,因此能够获得更加细微且准确的大脑活动信息,具有较高的时间及空间分辨率。
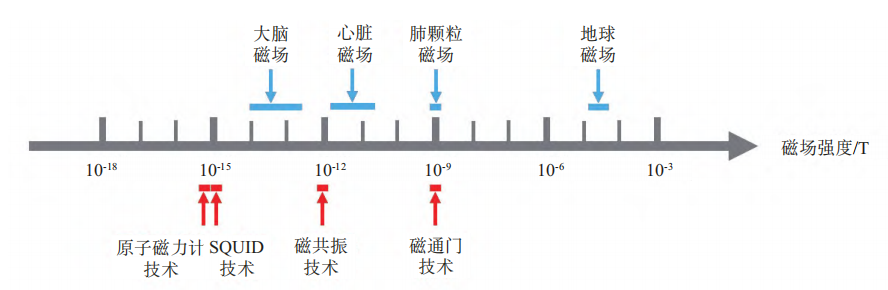
图1.磁场测量技术与生物磁场幅度对比(资料来源:CNKI,华医研究院)。
PART.02
脑成像技术对比
不同脑成像技术各具特点,CT、MRI等结构像技术多用于诊断肿瘤、脑血管病变等大脑结构发生改变的疾病;功能像技术如EEG在癫痫等神经疾病领域具有重要作用,PET可敏锐识别未占位的恶性肿瘤,fMRI和fNIRS多被应用于大脑功能定位和认知心理学等领域。MEG作为一种功能像技术,通过在颅外检测脑部磁场信号,可识别定位大脑的视觉、听觉、躯体感觉和运动皮质区域,判断大脑各脑区功能连接的强弱及模式。
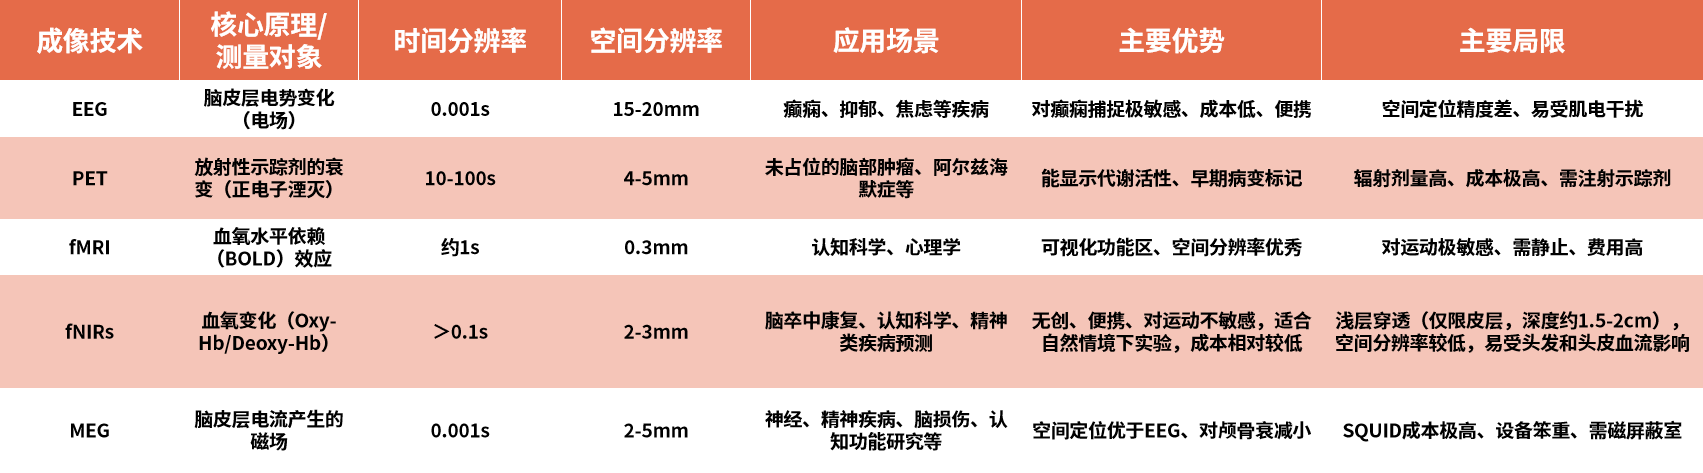
图2.不同脑成像技术对比(资料来源:公开资料,华医研究院制图)。
判断一项神经影像技术的价值,核心看空间分辨率和时间分辨率(能捕捉多快的神经动态变化),而MEG在这两个维度的综合表现,在非侵入式技术中表现最佳。《Nature Protocols》的指南中也专门做了常见神经成像模式的时空分辨率对比,直观体现了MEG 的优势:它既能精准定位神经活动的脑区(毫米级),又能捕捉到大脑毫秒级的快速神经动态变化,这些特点是研究感知、认知、情绪等快速神经认知过程的关键。
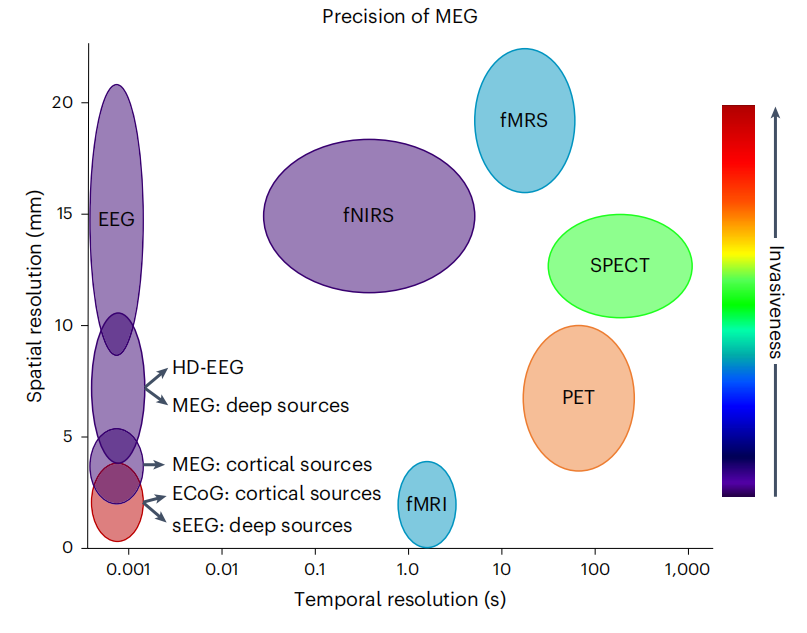
图3.常见神经成像模式的空间和时间分辨率比较(资料来源:Bell et al. (2026),Nature Protocols,华医研究院)。
PART.03
脑磁图磁力计技术对比
量子磁力计(Quantum magnetometer)也称量子磁强计,是依据近现代量子物理原理设计制造的磁测量仪器。其发展伴随着第二次量子革命,特点是操纵和控制单个量子(如原子、离子、电子、光子、分子等),测量精度允许突破经典极限,达到海森堡极限。脑磁图(MEG)设备应用的量子磁力计主要是超导量子干涉器件(SQUID)和基于SERF技术路径的原子磁力计(OPM)。
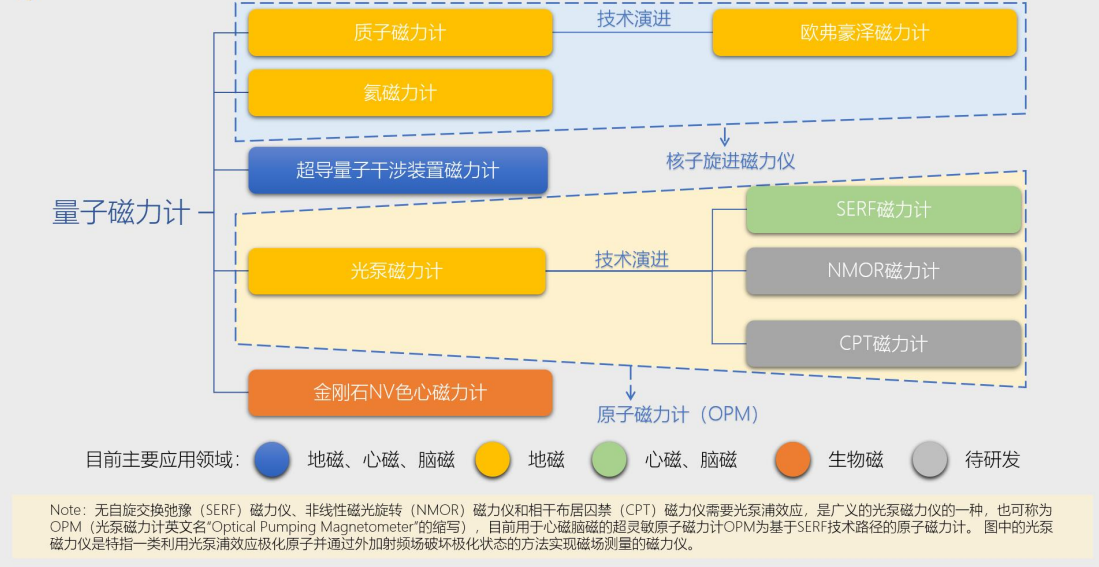
图4.量子磁力计的主要技术路径(资料来源:光子盒,华医研究院)。
目前,SQUID-MEG在临床和科研领域已有应用,多被医疗机构用于癫痫诊断。但国内SQUID-MEG依赖进口,数量约20台,均在国内高校、科研机构或三甲医院,渗透率较低。这是由于目前SQUID-MEG产品存在价格昂贵,体积庞大,需液氦维持超导状态、使用成本高,屏蔽室造价昂贵且占地面积大,灵活性差等问题。
OPM技术则凭借常温、可穿戴、低成本三大核心优势,正推动脑磁图行业从“超导时代”全面迈向“OPM时代”。随着2024年起国产128通道以上OPM-MEG系统相继获批拿证,当前已在国内多家三甲医院快速落地,其临床价值已得到神经科、儿科等多科室的验证。未来,随着OPM-MEG技术进一步成熟,MEG将向着更加小型化、个体化、穿戴化、场地灵活化发展,安装及维护成本将持续降低;OPM-MEG将实现更高的灵敏度,提供更高质量的数据。长期来看,OPM-MEG对传统SQUID设备的替代是确定性趋势,有望推动脑磁图技术从科研场景全面下沉至临床常规诊断场景。
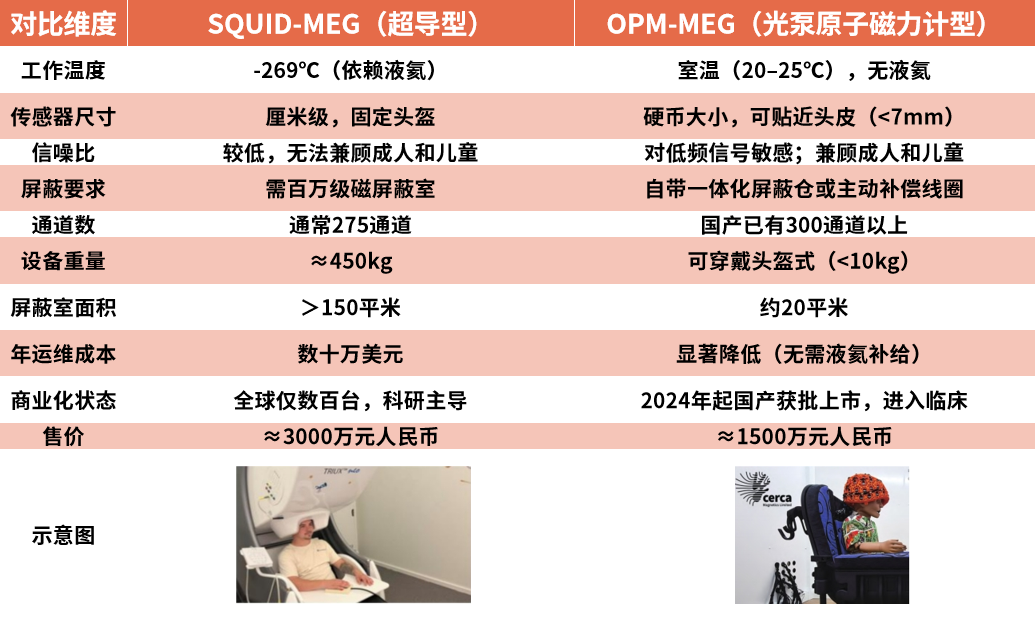
图5.SQUID-MEG与OPM-MEG对比(资料来源:公开资料,华医研究院制图)。
PART.04
应用领域
脑磁图(MEG)的应用场景主要集中在临床诊断和科学研究两个维度。神经系统疾病、精神疾病诊断是目前MEG最核心、最广泛的应用场景。由于MEG兼具高时间分辨率和相对较高的空间分辨率,它在定位大脑中异常电活动方面具有独特优势,更可与其他脑成像技术配合使用,进一步提升诊疗的精准性。而在科学研究方面,脑磁图是研究大脑高级认知功能的强大工具。
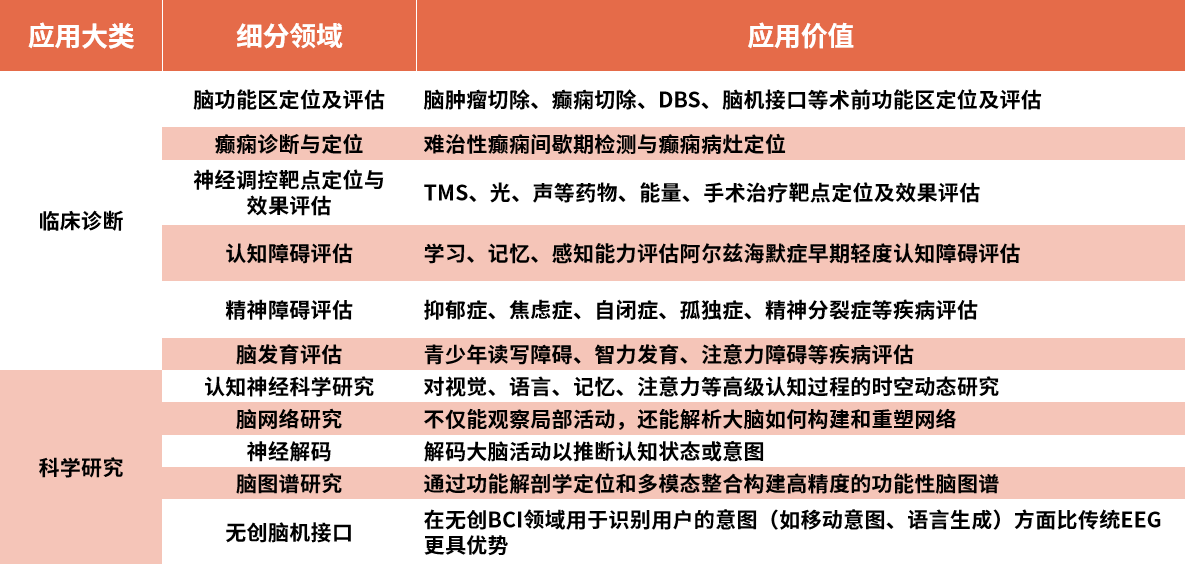
图6.脑磁图应用领域(资料来源:公开资料,华医研究院制图)。
PART.05
产业链结构
脑磁图(MEG)产业链呈现典型的高技术壁垒特征,核心价值正从传统超导硬件向高精度量子传感器转移。上游由OPM探测器、磁屏蔽系统及底层算法构成极高壁垒;中游聚焦无液氦整机制造与三维脑网络解码算法;下游应用从科研主导快速向严肃医疗的癫痫、脑肿瘤诊断和精神疾病筛查破圈。产业链上下游协同发力,正处于商业化爆发的临界点。
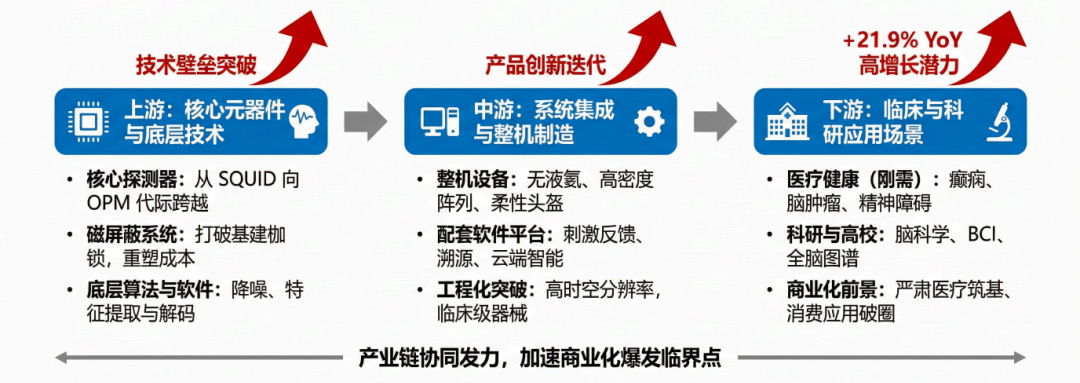
图7.脑磁图产业链(资料来源:公开资料,华医研究院制图)。
PART.06
市场规模
根据Global Market Insights数据,2025年全球脑磁图市场规模约2.91亿美元,预计到2034年将达到6.97亿美元,2025年至2034年复合年增长率为10.20%。从地区分布来看,北美在2025年以最大收入份额主导了脑磁图市场,而亚太地区凭借脑计划政策支持和神经系统疾病诊疗需求的增加,正成为增长最快的区域。
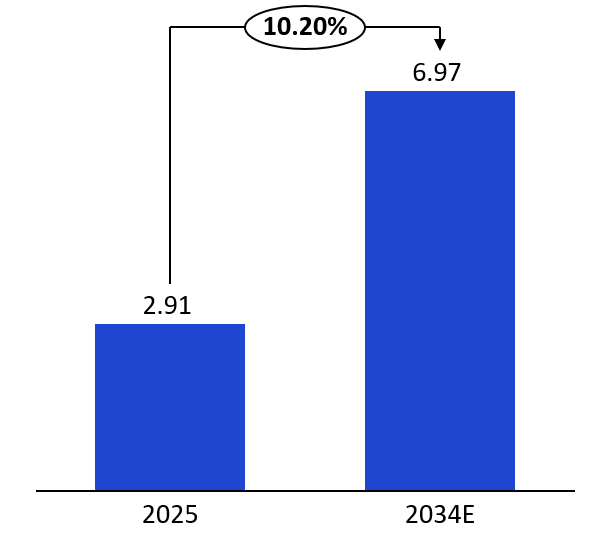
图8.2025-2034E脑磁图全球市场规模(亿美元)(资料来源:lobal Market Insights,华医研究院制图)。
根据中国政府采购网数据,2025全年中国脑磁图的公开市场招标采购数量为10台,金额达到了2.05亿元人民币,目前市场上参与的厂商有MEGIN、中科知影、零磁医疗、昆迈医疗、未磁科技和Compumedics Limited,技术路径以OPM为主,采购单位以高校为主、医院为辅。根据华医研究院测算,受新一代OPM技术路径的独特优势、MEG设备陆续获证以及临床与科研的广泛需求等因素驱动,2026年中国脑磁图市场规模将达到2.80亿元,相比2025年同比增长36.59%。随着国内脑磁图设备价格的下探和渗透率的持续上升,预计2034年市场规模将达到7.20亿元,2025-2034年的CAGR达14.98%。
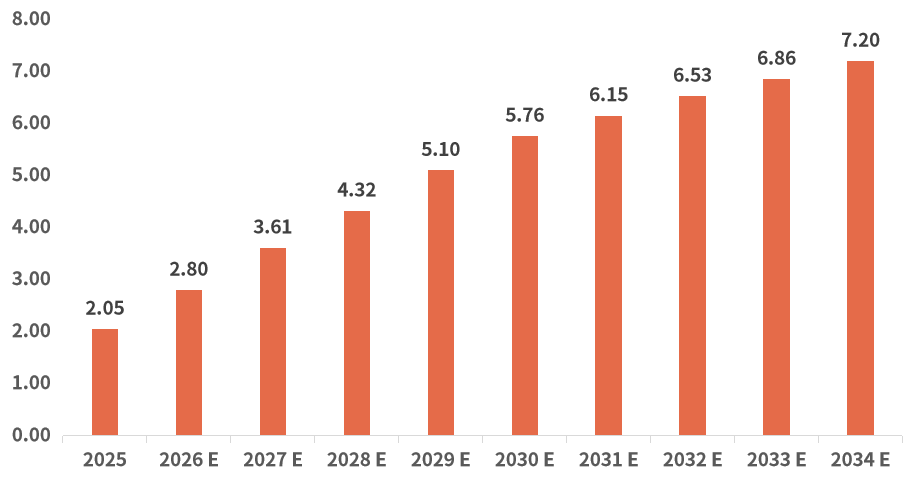
图9.2025-2034E年中国脑磁图市场规模(亿元)(资料来源:公开资料,华医研究院制图)。
PART.07
竞争格局
在传统超导脑磁图领域,由于技术门槛极高且研发周期漫长,全球市场长期被少数早期入局的海外巨头所把控。Ricoh (日本/美国)、Compumedics(澳大利亚)、CTF MEG(美国)、MEGIN (荷兰)等企业凭借先发优势和深厚的技术积淀,在该领域占据了主导地位,构筑了极高的品牌与专利壁垒。2022年,前四大厂商(Compumedics、Ricoh、Croton Healthcare、CTF MEG)占据了全球市场份额的 60%-70% 以上,形成了寡头垄断局面。整体而言,传统脑磁图市场已进入存量博弈阶段,高昂的设备成本与维护费用严重制约了其市场规模的进一步扩张。
近几年,随着OPM (Optically Pumped Magnetometers) 和无液氦技术的突破,市场开始出现新老交替的趋势。OPM技术的成熟为全球初创企业提供了“换道超车”的历史性机遇。在这一新兴赛道上,国际企业正加速推进产品的临床转化与商业化落地。美国的FieldLine公司推出了HEDscan系统,英国的Cerca公司推出了OPM-MEG等国际前沿产品,这些企业通过与顶尖科研机构的深度绑定,正试图在全球范围内确立新一代可穿戴脑磁图的技术标准与临床规范。国际市场的竞争焦点已从单纯的硬件指标比拼,全面升维至“高密度通道集成、抗环境磁干扰算法、临床适应症拓展”的系统级较量。
在中国市场,与传统高端医疗影像设备长期依赖进口的局面截然不同,随着中国企业攻克底层的核心元器件,中国在新一代OPM脑磁图领域实现了真正意义上的自主可控与产业引领。这种底层核心技术的自主可控,使得国产设备不仅在通道数量(如全球首个128通道系统)上领跑全球,更在信号信噪比、空间分辨率(毫米级)和时间分辨率(毫秒级)上实现了对传统超导设备的全面超越。中国企业在OPM技术转化上取得了极其显著的进展,不仅打破了海外技术垄断,更在国内市场确立了压倒性的竞争优势。
据众成数科26年2月发布的统计数据,中国OPM脑磁图设备排名前三的品牌为昆迈医疗(37.50%)、杭州零磁(25.00%)、未磁科技(20.00%),国产化占比高达92%。这一数据表明,在零磁医学这一前沿交叉学科领域,中国本土企业已完全具备了满足国内顶尖科研与临床需求的能力。同时,该市场呈现出高度集中的寡头垄断特征。排名前三的本土品牌合计占据了超过82%的公开采购量份额,行业马太效应初显,头部企业已构筑起坚实的先发壁垒。由于脑磁图除了临床应用外,也可用于高校科研,因此中科知影和FieldLine尽管尚未获得医疗器械注册证,也已在科研端形成销售。
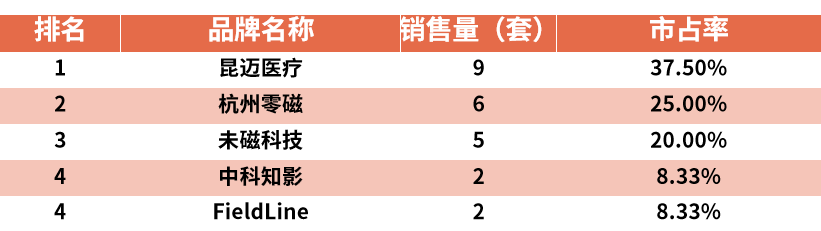
图10.中国OPM脑磁图投招标数据(资料来源:众成数科医械云,华医研究院)。
根据国家药品监督管理局数据显示,持有关键词为“脑磁图”和“脑磁成像设备”相关医疗器械注册证的公司共3家,产品共8款,公司分别为北京昆迈医疗、北京未磁医疗、杭州零磁医疗,其脑磁图仪及处理软件自2024至2026年间密集获批,标志着国产设备已进入商业化阶段;而在进口设备方面,由MEGIN生产的经典Elekta Neuromag TRIUX系统则早在2016年便已获得国械注进许可,但其注册证已于2026-01-04到期。目前的增量市场基本由国产品牌贡献。
脑磁图产品NMPA获批情况
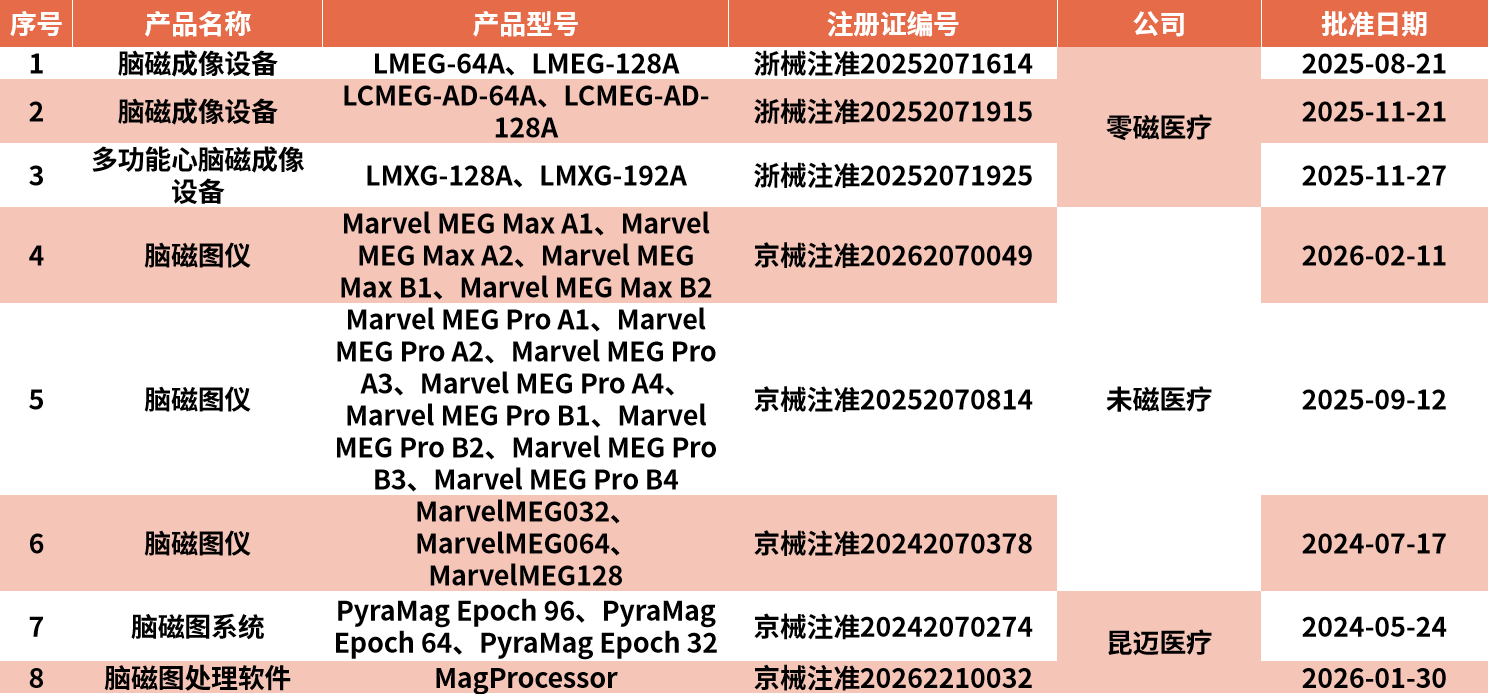
图11.脑磁图产品NMPA获批情况(资料来源:NMPA,华医研究院制图)。
PART.08
结语
当前,脑磁图行业正处于从依赖液氦冷却的“超导时代”向基于室温量子传感器的“OPM时代”转型的关键历史窗口期。OPM-MEG无需液氦,可在接近室温下工作,具有维护成本更低、操作更简单、灵活度更高的优势。其传感器可与头皮紧密接触,获得更强的信号和更高的分辨率。在这一赛道上,全球产业链的价值正在加速重构,而中国企业凭借在底层元技术突破与系统工程化推进上的双重优势,已在部分核心指标与商业化落地上实现了从跟跑到领跑的弯道超车。具备芯片化原子磁力计自研自产能力、高性能主动/被动磁屏蔽设计制造能力以及精密磁场调控技术的企业和整机系统设备通道数与灵敏度领先并率先获批NMPA注册证的企业有望在格局重塑的过程中突出重围。

研报收录征集
《华医研报》之《脑磁图行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年4月《脑磁图行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:洪昌睿
编辑:Mori
