前言| QIAN YAN

2025年,以替尔泊肽、司美格鲁肽为代表的肠促胰素类药物全球销售额已突破700亿美元,推动全球多肽药物市场进入新一轮产业扩张周期。GLP-1类药物的成功,不仅验证了多肽药物在代谢疾病领域的巨大临床价值,也重新提升了市场对多肽平台技术的关注。从每日注射向周制剂、月制剂演进,从注射剂向口服剂型突破,从单靶点向双靶点、三靶点协同升级,从代谢疾病向肿瘤、自免、心血管等领域扩展,多肽药物正经历过去数十年来最重要的一轮技术迭代。
本篇研究报告将围绕药物定义、技术分类、产业链格局、市场规模及竞争态势等多个维度,系统梳理多肽药物行业的发展现状,并分析这一千亿美元赛道中的结构性投资机会。
PART.01
多肽药物定义
多肽(Peptide)是由多个α-氨基酸通过肽键连接形成的链状化合物,通常由2~100个氨基酸残基组成,相对分子质量一般在500~10000 Da之间。多肽与蛋白质之间并不存在绝对统一的分子量或残基数边界,行业内通常根据结构、功能及生产方式进行习惯性划分。多肽广泛存在于生物体内,参与调节代谢、生长、免疫、神经传导等多种生命活动,在人体生理调控体系中具有重要作用。
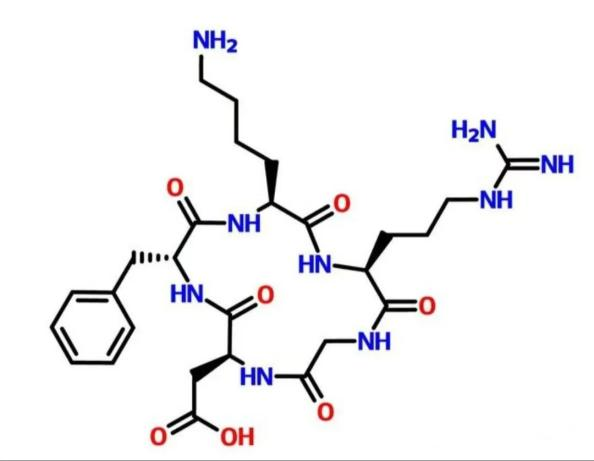
图1.肽的基本结构图(资料来源:公开资料,华医研究院)。
PART.02
多肽药物结构和组成
多肽药物的核心结构由特定顺序的氨基酸一级序列决定。多肽链在空间中可进一步形成α-螺旋、β-折叠或无规卷曲等局部二级结构,并在疏水作用、氢键及静电相互作用驱动下形成更复杂的空间构象。这种结构特征赋予了多肽药物与靶标分子高度特异性的结合能力。
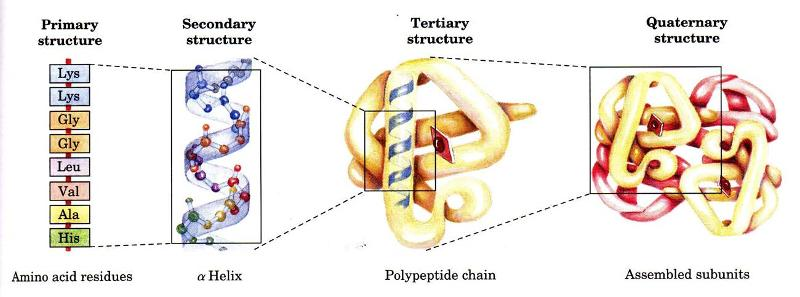
图2.多肽药物结构示意图(资料来源:公开资料,华医研究院)。
在修饰层面,多肽药物可进行天然翻译后修饰或人工化学修饰,包括糖基化、脂化、PEG化、环化等。其中,脂肪酸侧链修饰是当前延长多肽半衰期的重要技术路径之一。通过将长链脂肪酸偶联至多肽分子,可增强其与血浆白蛋白的可逆结合能力,从而显著延长体内循环时间。这一技术已广泛应用于司美格鲁肽等长效GLP-1药物。
此外,在多肽偶联药物(PDC)及放射性核素偶联药物(RDC)中,多肽还可作为靶向递送载体,通过连接子与细胞毒性分子或放射性载荷偶联,实现精准靶向治疗。
PART.03
多肽药物分类
多肽通常依据分子结构(链长、环化、分支)、生物来源(天然/合成)和功能角色(信号、防御、抑制、转运)等维度分类。
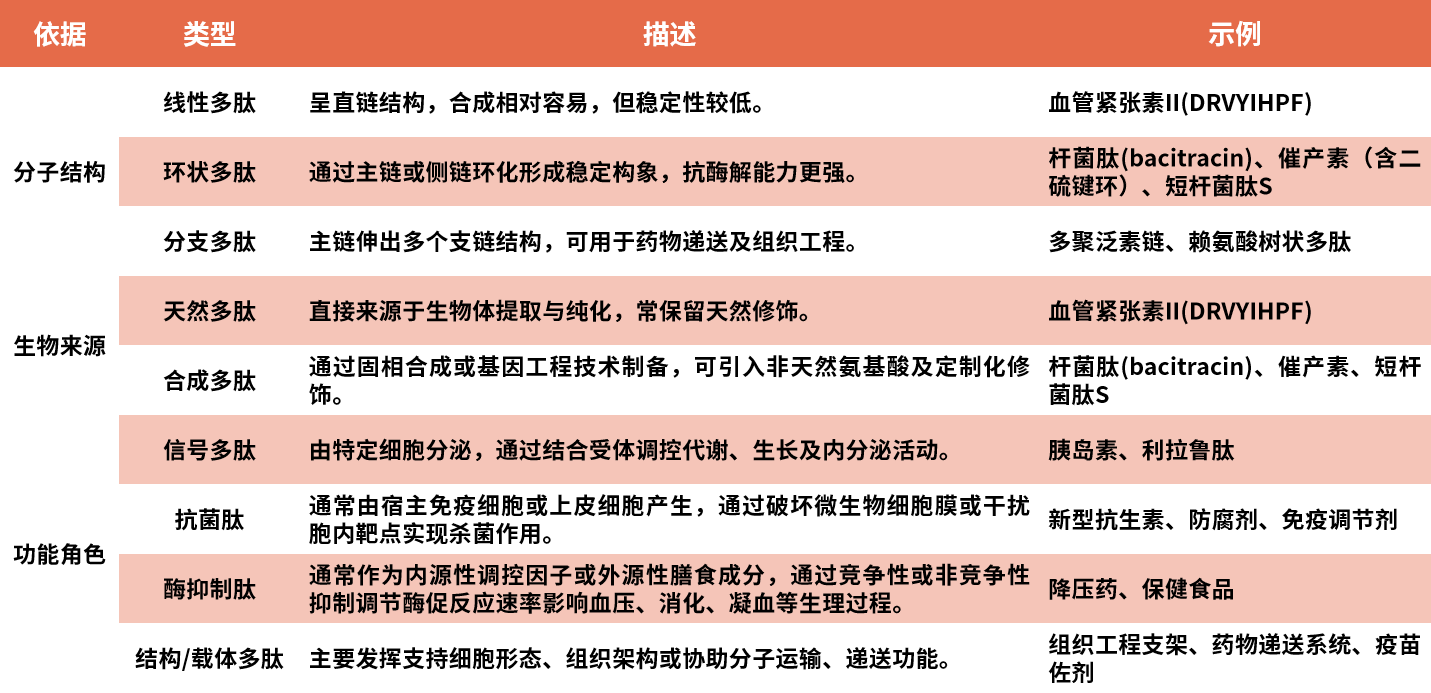
图3.不同类型多肽的特点和用途(资料来源:公开资料,华医研究院制图)。
PART.04
多肽药物优势
相比传统小分子化药和蛋白质药物,多肽药物兼具较高生物活性与相对可控的开发复杂度。
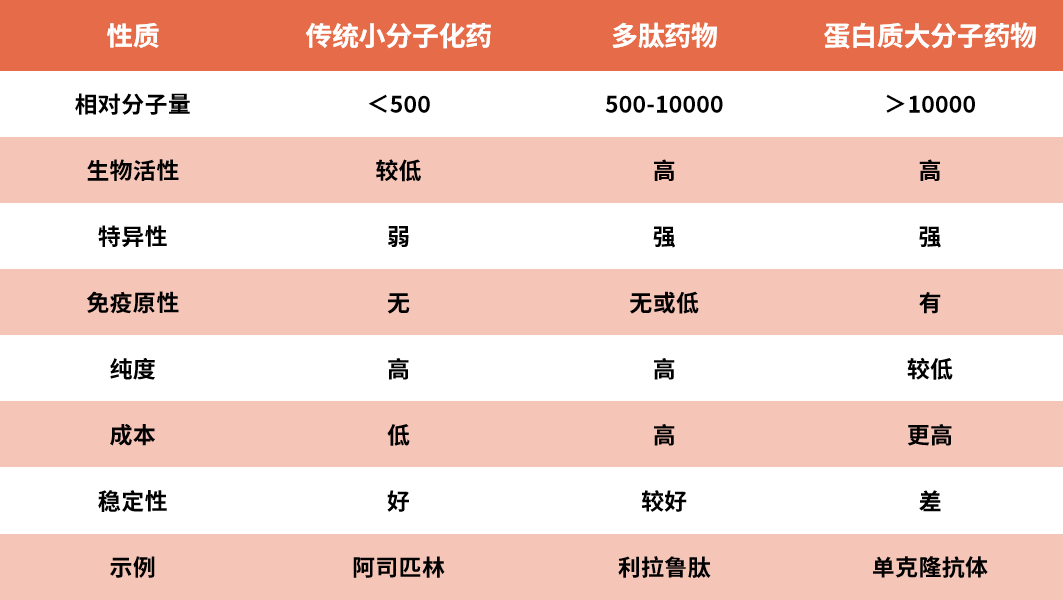
图4.多肽药物与传统小分子化药和蛋白质药物性质比较(资料来源:《Signal Transduction and Targeted Therapy》,华医研究院制图)。
第一,高选择性与强生物活性。多肽药物多肽药物能够模拟内源性配体,与靶点形成高特异性结合,在较低剂量下实现显著生物学效应。GLP-1受体激动剂在血糖控制和减重领域的成功,已充分验证这一特点。
第二,多作用机制覆盖广泛靶点空间。多肽药物既可作为受体激动剂或拮抗剂,也可用于离子通道调节、酶抑制、蛋白替代治疗以及精准递送载体。适应症已覆盖代谢疾病、肿瘤、罕见病、自免及心血管等多个领域。
第三,低免疫原性与良好的生物相容性。由于多肽通常由天然氨基酸组成,其结构与人体内源性活性分子相似,因此整体免疫原性通常低于大分子蛋白药物。
第四,工业化生产体系相对成熟。固相多肽合成技术的发展,使多肽药物在纯度控制、批次一致性及规模化生产方面具有一定优势。多数多肽药物的生产复杂度和成本通常低于单克隆抗体。
第五,广泛的载药能力与多功能可修饰性。多肽分子可通过脂化、PEG化、环化等方式改善半衰期及药代动力学特征,同时也适合作为偶联药物的靶向载体。
PART.05
中国多肽药物发展历程
中国多肽药物产业的发展,大致经历了“基础研究突破—仿制追赶—创新升级—全球化竞争”四个阶段:
基础研究突破
(1958-1980年代):

1965年,中国科学家成功实现人工全合成结晶牛胰岛素,这是全球首次人工合成蛋白质的重要科学突破,中国在多肽基础研究领域一度处于全球前沿。但受限于工业体系与制药基础,科研成果长期未能实现产业化,多肽药物市场基本空白。
市场序幕拉开(1990年代):
随着改革开放深化,诺华、默克、辉凌等跨国药企陆续将奥曲肽、生长抑素、胸腺法新等多肽药物引入中国,多肽药物开始进入肿瘤、内分泌等临床领域。由于本土企业缺乏产业化能力,市场长期由外资主导。
国产破冰与仿制追赶
(1997—2010年代):
1997年,国产胸腺五肽获批上市,标志着中国多肽药物实现“从0到1”突破。随后,圣诺生物、翰宇药业等企业逐步突破多肽原料药与规模化生产技术壁垒,中国开始建立完整产业链体系。这一阶段,行业主要以高壁垒仿制和工艺优化为核心竞争策略。
市场快速扩容
(2010年代—2020):
2011年,翰宇药业登陆创业板,多肽行业正式进入资本市场视野。随着糖尿病、肿瘤等慢病需求增长,以及GLP-1药物逐步放量,中国多肽药物市场进入快速扩容阶段。行业竞争也开始从“仿制逻辑”向“创新逻辑”切换。
创新爆发与全球竞速
(2020年代至今):
GLP-1减重药物的全球爆发,推动多肽药物进入主流制药产业核心赛道。行业竞争重点逐步转向:多靶点、口服化、长效化、PDC、AI辅助设计等前沿方向。与此同时,中国企业开始从“国内替代”走向“全球竞争”,国际BD、License-out及NewCo模式明显升温。行业竞争也逐渐从单一产品竞争,升级为平台化技术竞争。
PART.06
中国上市多肽药物概况
截至2025年,按活性成分不完全统计,中国NMPA共批准约80余款多肽药物上市,覆盖代谢疾病、肿瘤、免疫调节、抗感染及心血管等多个领域。
代谢疾病领域:
代谢疾病是当前多肽药物最核心、增长最快的方向,其中GLP-1受体激动剂已成为行业主线。截至2025年已获批超过10个品种,包括利拉鲁肽、司美格鲁肽(注射及口服剂型)、度拉糖肽、替尔泊肽等,以及国产创新药贝那鲁肽、玛仕度肽和国产仿制药利拉鲁肽(华东医药)等。此外,人胰岛素、速效胰岛素、长效基础胰岛素等产品也已形成较完整体系。
肿瘤领域:
以LHRH激动剂(亮丙瑞林、戈舍瑞林、曲普瑞林等)和生长抑素类似物(奥曲肽、兰瑞肽等)为主要品种,相关产品广泛用于前列腺癌、乳腺癌及神经内分泌肿瘤治疗。
免疫调节领域:
以胸腺法新、胸腺五肽和胸腺肽等产品为主,在中国市场应用时间较长,覆盖慢性乙肝辅助治疗、肿瘤辅助治疗及免疫功能低下等多种适应症。
抗感染领域:
获批品种相对较少。以恩夫韦肽(HIV融合抑制剂)和卡泊芬净等棘白菌素类抗真菌多肽为主要代表。此外,抗菌肽虽然被认为具备潜在应用价值,但受限于毒性控制、稳定性及生产成本等因素,目前仍以早期研发为主,商业化进展相对有限。
PART.07
多肽药物市场规模
多肽药物市场正从“小众专科”向“主流慢病”市场快速扩张。根据Frost & Sullivan数据,全球多肽药物市场规模已由2019年的617亿美元增长至2024年的1096亿美元,预计2030年将进一步增长至2108亿美元。当前,中国市场约占全球市场规模的15%左右,已成为全球增长最快的核心区域之一。
中国多肽药物市场规模则由2019年的538亿元增长至2024年的951亿元,年复合增长率约12%,明显高于全球行业平均增速。预计2025年,中国多肽药物市场规模将突破1000亿元,2030年有望达到1650亿元左右。与此同时,多肽CDMO市场也进入快速扩容阶段。根据Frost & Sullivan预测,2030年中国多肽CDMO市场规模预计将达到185亿元,增速高于全球平均水平。
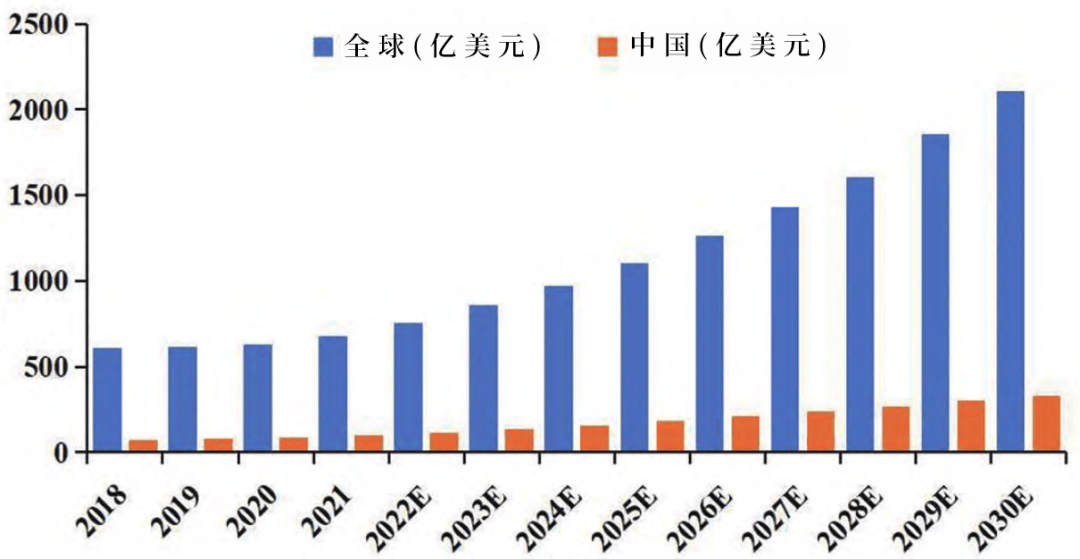
图5.全球及中国多肽药物市场规模(资料来源:Frost&Sullivan,华医研究院制图)。
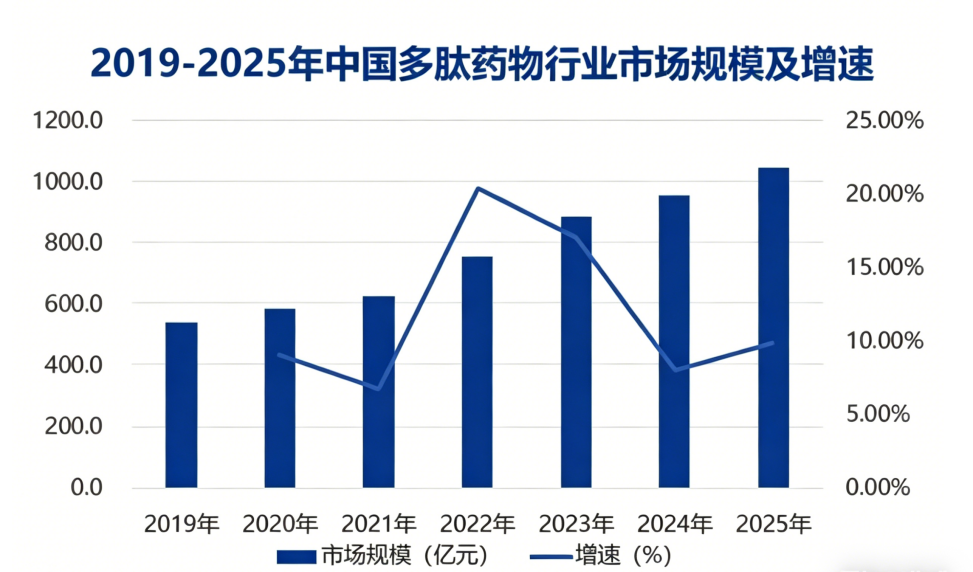
图6.中国多肽药物行业市场规模及增速(亿元)(资料来源:智研咨询,华医研究院制图)。
当前,多肽药物行业最大的增长驱动力来自GLP-1类药物的快速放量。随着减重适应症获批,GLP-1药物的目标人群已从糖尿病患者扩展至全球超重与肥胖人群,市场空间实现数量级扩张。与此同时,GLP-1产业逻辑也正从单一降糖,逐步延伸至减重、心血管获益、MASH、减脂增肌及长效慢病管理等更广泛领域,推动多肽药物从专科治疗迈向大众慢病管理平台。2024年,全球GLP-1相关市场规模已达约518亿美元,预计2025年将突破600亿美元。根据Morgan Stanley等机构预测,2030年全球GLP-1市场规模有望达到800亿至1000亿美元。
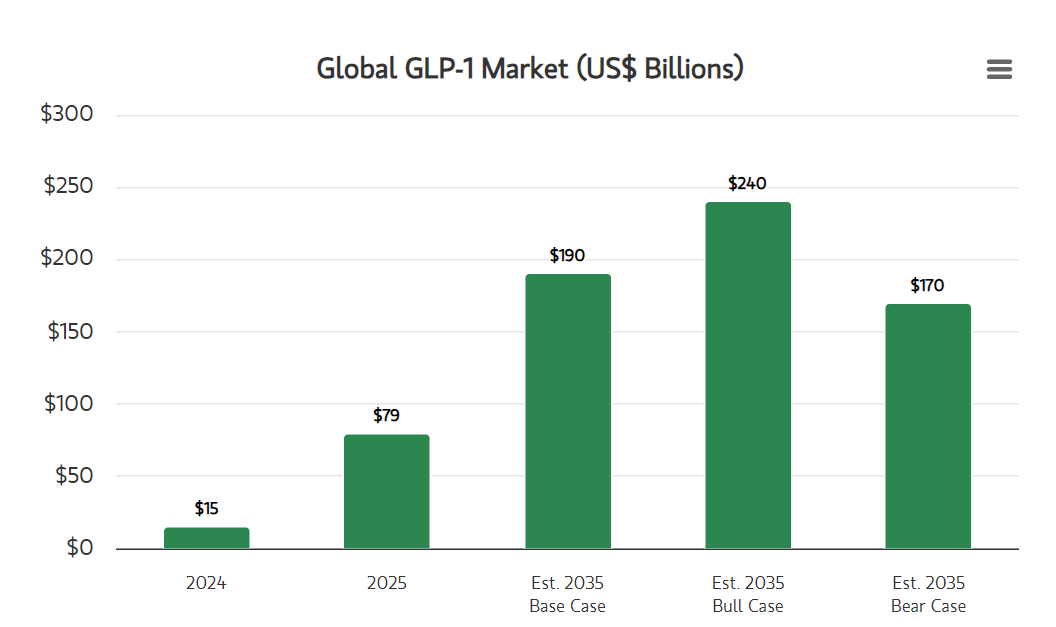
图7.全球GLP-1市场规模(十亿美元)(资料来源:Morgan Stanley,华医研究院制图)。
PART.08
多肽药物竞争格局
全球多肽药物行业呈现“代谢疾病双龙头主导、多领域分散竞争”的格局。在代谢疾病领域,诺和诺德与礼来凭借GLP-1产品形成显著领先优势;在肿瘤、罕见病、自免及心血管等领域,则呈现跨国药企与Biotech并存竞争的结构。
中国市场方面,行业正从“仿制驱动”逐步转向“仿创结合+国际化输出”,但整体仍处于集中度较低、竞争分散的阶段。本土企业数量较多,但规模差异显著,同业竞争激烈。
从竞争格局看,外资企业(如诺和诺德、礼来、诺华等)仍在高端创新与全球商业化层面占据优势,但以圣诺生物、翰宇药业、石药集团、恒瑞医药、华东医药等为代表的本土企业,正在通过原料药能力、GLP-1管线布局及国际化BD逐步提升全球竞争位置。
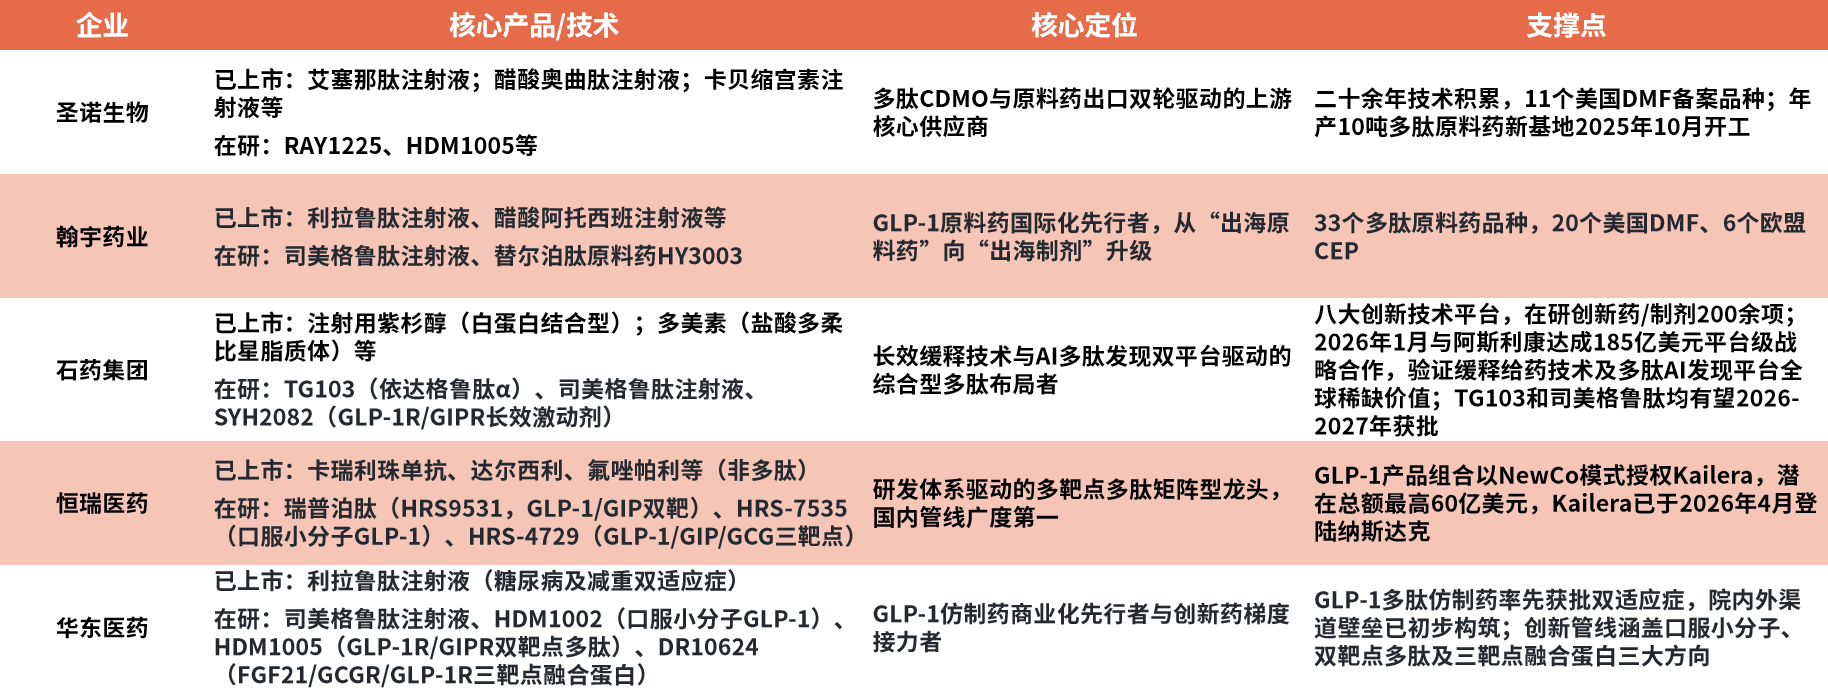
图8.国内多肽药物市场部分玩家(各公司官网,华医研究院制图)。
PART.09
投资建议
GLP-1已验证多肽在代谢疾病中的商业化路径,并推动行业进入全球扩张周期。但赛道正从“靶点驱动”切换至“机制升级+递送创新”的新阶段。短期增长仍由GLP-1放量主导;中长期增量主要来自三条主线:多靶点升级、口服/递送突破,以及平台化外延至肿瘤与中枢领域。
聚焦多靶点升级与机制优化:
GLP-1类多肽已进入双寡头主导格局,单一机制产品的仿制与同质化空间持续收窄。当前升级路径主要集中于GLP-1/GIP、GLP-1/GCG及三靶点体系。与此同时,脂化、环肽化等结构修饰技术,也成为提升稳定性与延长半衰期的重要方向。投资重点需关注头对头临床数据、综合代谢获益以及III期推进与国际BD能力。
关注递送瓶颈突破:
递送效率仍是多肽长期发展的核心约束。重点方向包括口服GLP-1、超长效制剂及微球、纳米载体等替代递送系统。目前口服司美格鲁肽已完成商业化验证,但仍存在生物利用度偏低、给药条件严格等问题。未来若口服递送进一步优化,有望显著提升行业市场空间。
前瞻布局平台化延伸方向:
多肽正从“活性药物”向“递送载体”延伸,形成PDC、RDC及中枢递送等新方向,其核心逻辑正从靶点竞争转向递送效率与平台能力竞争。此外,抗菌肽等方向虽具潜力,但目前仍受限于稳定性、毒性及成本问题,整体商业化确定性较低。
严控临床与商业化风险:
GLP-1仿制竞争持续压缩利润空间,多靶点与新递送路径仍存在较高临床失败不确定性。重点关注头对头数据、III期进展及BD/出海能力,避免单一仿制逻辑或未验证技术路线。
PART.10
结语
GLP-1类药物的成功,已经验证了多肽药物在慢病领域的巨大商业价值。而口服递送、多靶点协同、多肽偶联药物及长效化技术的持续突破,正在推动多肽从单一代谢调节工具,逐步演变为新一代精准治疗平台。中国企业凭借原料药制造能力、工程化效率及创新管线积累,正在全球多肽产业链中逐步提升竞争力。未来,多肽行业的核心机会,将更多来自真正具备技术差异化、平台化能力及国际化拓展能力的企业,而不仅仅是单一热门靶点的阶段性红利。

研报收录征集
《华医研报》之《多肽药物行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年5月《多肽药物行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:胡曼诺
编辑:Mori
