前言| QIAN YAN

从科幻叙事走向现实应用,生物打印正逐步落地,但其产业形态与公众想象存在明显偏差。当前阶段,其核心价值并非制造完整器官,而是基于活细胞与生物材料,通过工程化手段构建具备部分结构与功能特征的组织模型,主要用于体外研究、药物筛选及特定组织修复。随着技术演进,应用与商业化进度已出现清晰分化:皮肤、骨/软骨支架及疾病模型等基础组织,已在科研和部分产业场景中实现稳定应用并进入早期商业化;而复杂器官及功能性血管网络,仍受制于血供、长期存活与系统功能整合,距离临床可用存在实质性技术鸿沟。
本篇研究报告将围绕“生物打印能做什么、短期内不能做什么”展开,系统拆解关键技术环节与不同应用方向的产业价值,并从投资视角出发,讨论如何识别真实技术进展,避免被过度前置的器官叙事所误导。
PART.01
生物打印概述
生物打印是一种利用三维打印技术,将含有活细胞、生物活性分子和生物材料的“生物墨水”(一种含有活细胞、生长因子和生物材料的特殊混合物)逐层堆叠,构建具有生物活性的组织、器官或生物结构的技术。其核心在于通过计算机控制,精确调控细胞和生物材料的空间分布,模拟天然组织的结构和功能,以实现组织修复、器官再生、药物筛选等医学和生物工程应用。
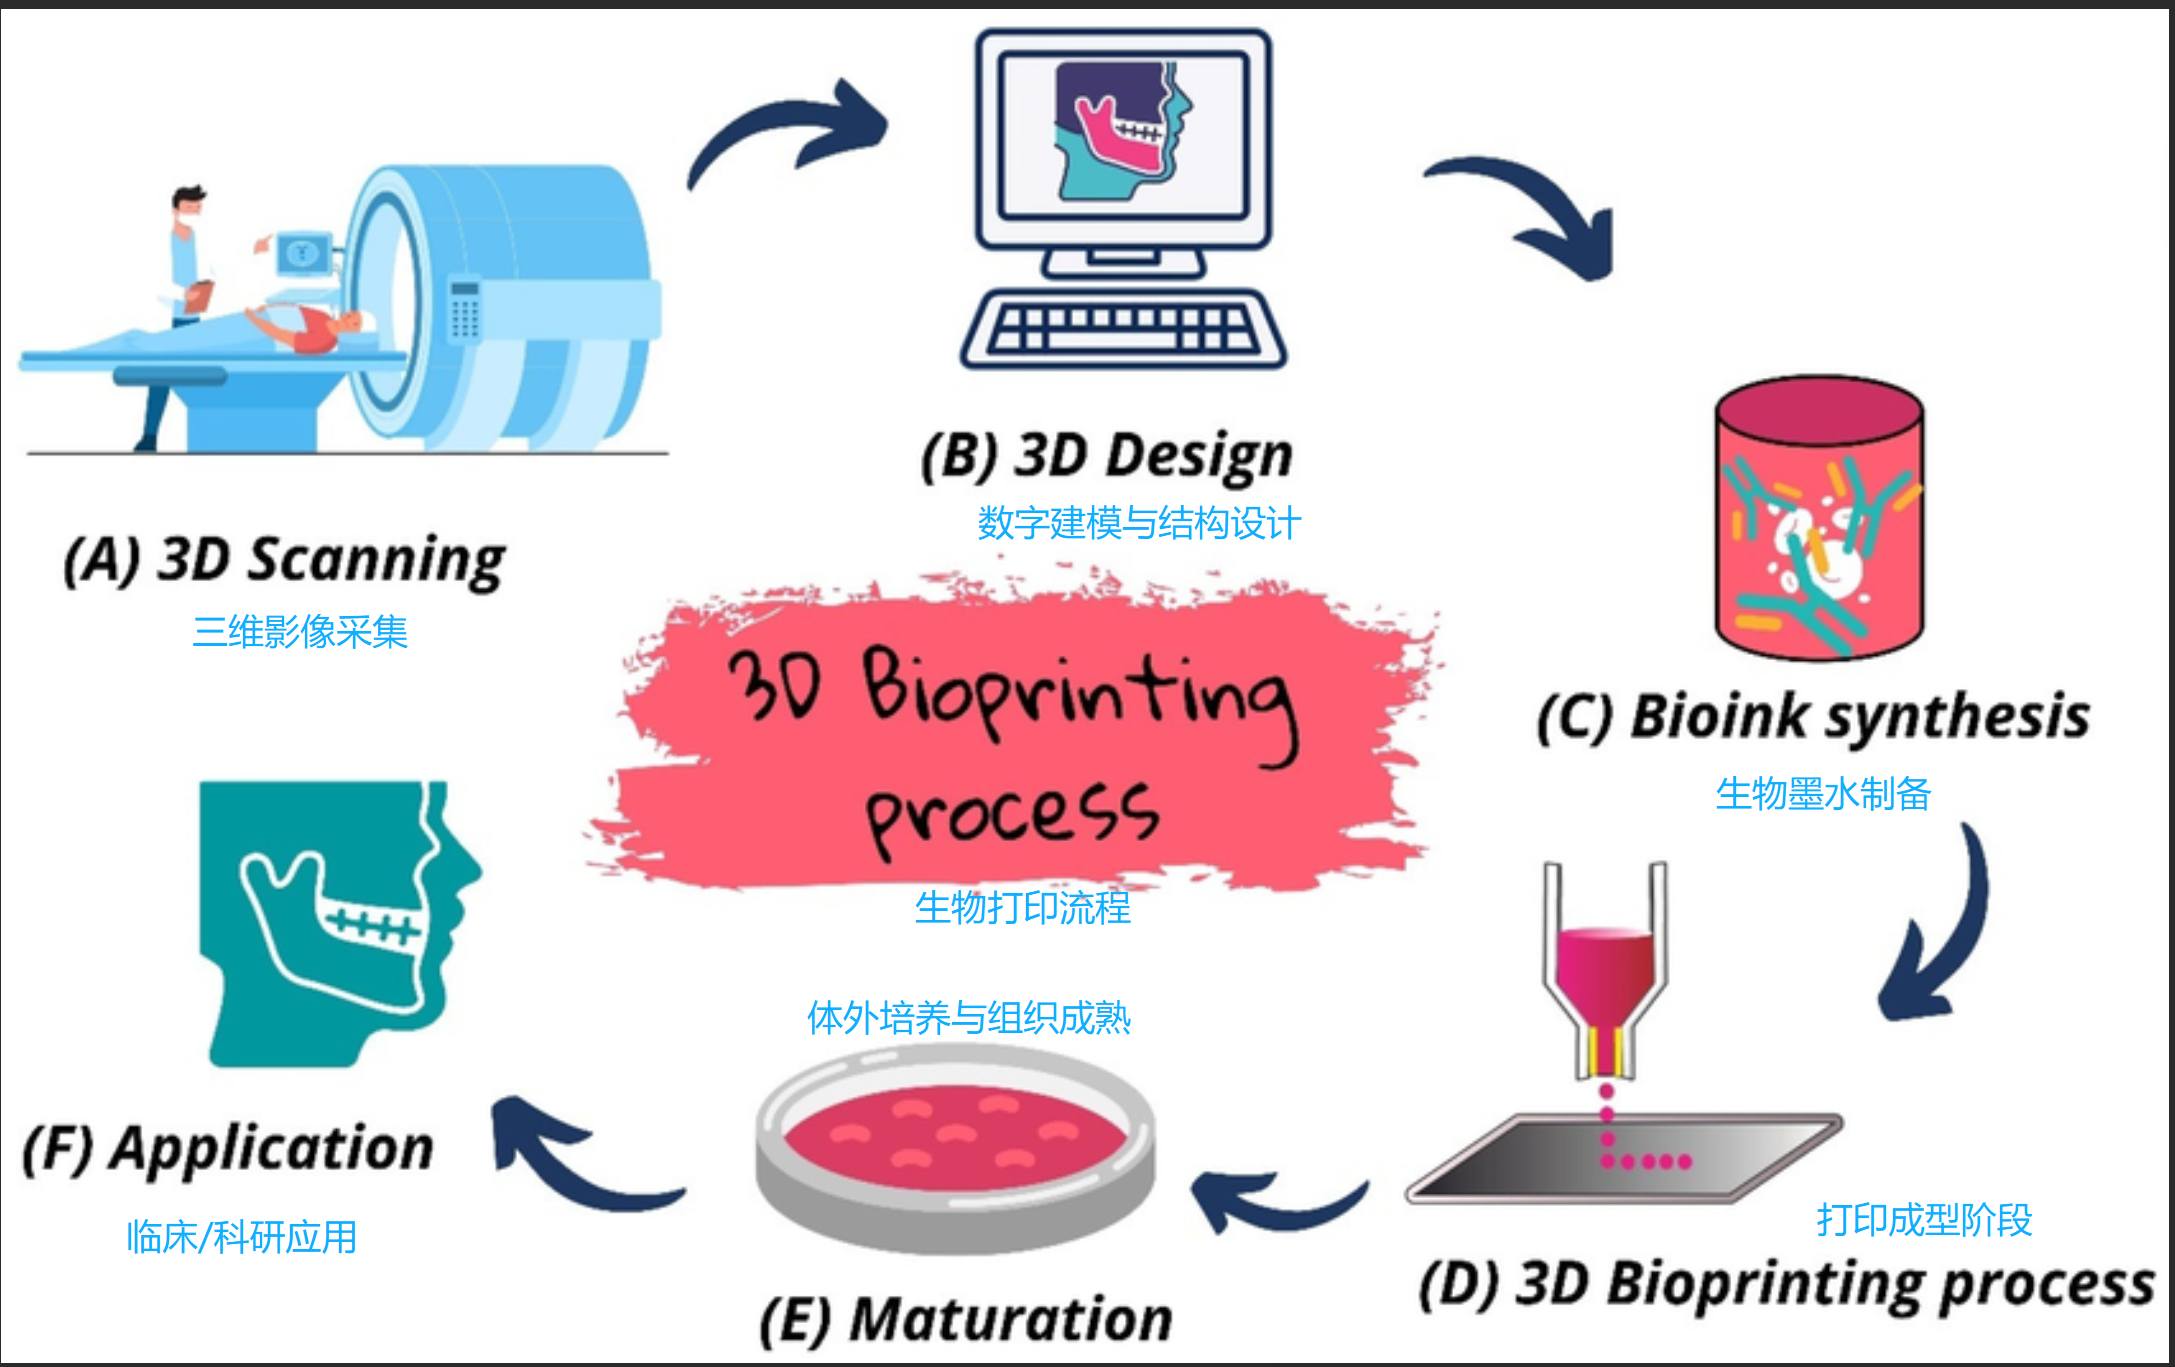
图1.生物打印流程图(资料来源:公开资料、华医研究院制图)。
PART.02
生物打印发展历程
生物打印技术的发展历程可大致分为以下几个阶段:
概念提出与早期探索
(2000年代初)

2000年左右,克莱姆森大学等提出“生物打印”概念,将3D打印与生物材料和细胞结合,构想逐层构建活体组织。2003年,Thomas Boland将喷墨打印应用于活细胞,标志现代生物3D打印技术诞生。
技术初步发展与设备问世
(2009–2012)
2009年,首台3D生物打印机原型问世,并被《时代周刊》评为年度最佳发明之一。2010年,Organovo推出首台商用打印机,可制造人体肝脏组织ExVive3D,研究重点为简单组织和非活性支架(如骨骼、软骨)。
技术多元化与临床尝试
(2013–2017)
2013年,中国团队研发Regenovo打印机,实现90%细胞存活率,打印耳软骨、肝脏单元等。2015年,蓝光英诺研制出首台3D生物血管打印机。挤出式、液滴式、光固化式等工艺成熟,开始探索复杂组织构建。
组织复杂化与血管化挑战
(2009–2012)
2018年,俄罗斯团队打印首张人造皮肤,美国研究者用“FRESH”技术打印心脏“零件”。当前研究聚焦功能性血管网络构建,以解决营养和氧气供应问题。技术应用扩展至个性化医疗、药物筛选和疾病模型,但仍面临材料限制、血管化难题及标准化缺失等挑战。生物打印技术仍在发展中,有望在器官移植和再生医学等领域实现突破。
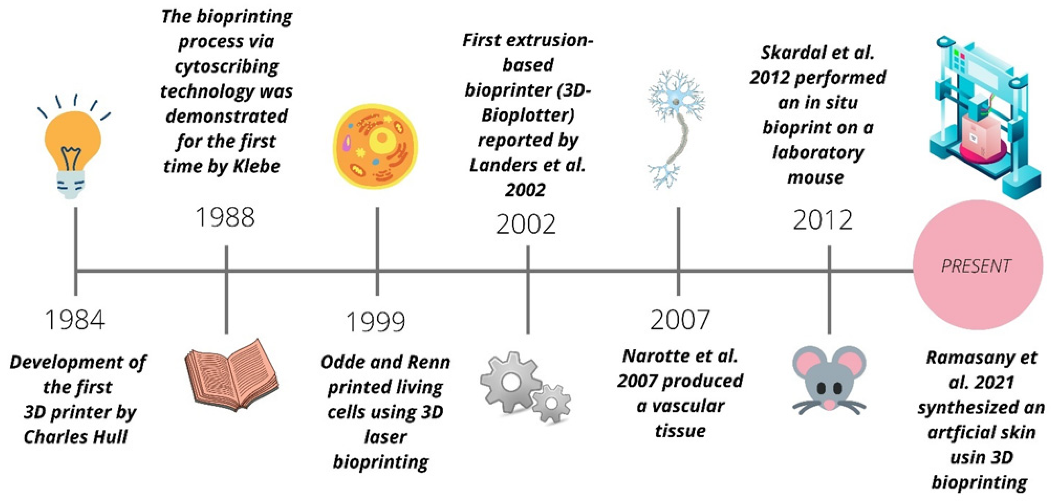
图2.生物打印关键技术节点时间轴(资料来源:公开资料、华医研究院制图)。
PART.03
生物打印应用领域
生物打印技术在多个领域展现出广泛应用潜力。
组织工程与再生医学领域
生物打印当前最成熟的应用集中于皮肤、骨及软骨等低血管依赖组织。相关产品更多以支架或结构引导为核心,通过与宿主组织的二次生长实现功能修复,而非完全依赖打印组织本身承担长期生理功能。
相比之下,器官打印更多仍停留在科研验证阶段。现有研究多以“器官构件”或局部功能单元为目标,用于疾病机制研究和技术验证,其距离临床移植所需的长期存活、完整功能整合仍存在数量级差距。
药物研发领域
生物打印疾病模型是目前商业化确定性最高的方向。三维组织模型在细胞异质性、微环境模拟方面明显优于二维培养,正逐步被制药公司用于临床前筛选。但其价值更多体现在“提升决策效率”,而非完全替代现有动物模型,成本、标准化与监管接受度仍是其规模化应用的核心约束。
医学研究和个性化医疗领域
同样受益于生物打印。在细胞生物学、发育生物学和免疫学研究中,它可揭示细胞行为、组织形成机制及免疫调控策略。在临床应用中,生物打印可用于定制医疗器械,如植入物、假体和矫形器,同时结合患者基因和疾病特征构建个性化模型,为精准治疗提供支持。
食品与农业领域
生物打印在食品与农业领域也展现潜力,可打印植物基或细胞基人造肉,满足消费需求并降低环境负担,同时用于植物组织培养,实现快速繁殖、遗传改良和生物制药。随着技术不断发展,生物打印的应用范围将持续扩大,对医疗、科研及日常生活带来深远影响。
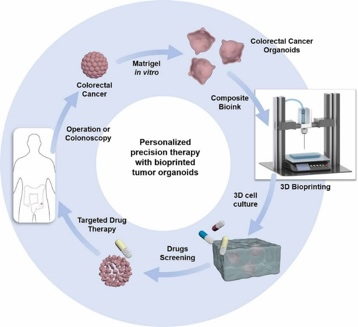
图3.高通量药物评估模型(资料来源:公开资料、华医研究院制图)。
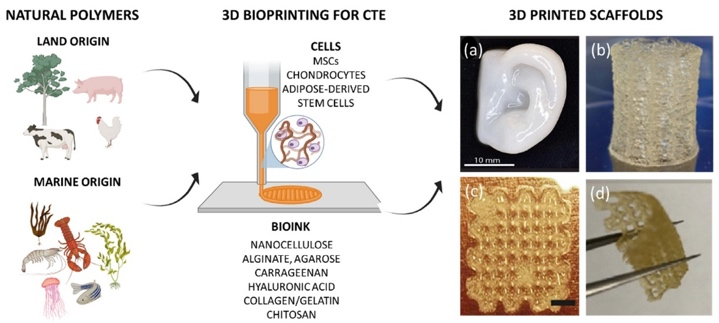
图4.软骨组织工程的构建体示意图(资料来源:公开资料、华医研究院制图)。
PART.04
生物打印产业链结构
生物3D打印产业链可分为上游、中游和下游三个环节。
上游
提供核心生物材料与关键器件,如细胞、生物墨水、支架材料及高精度喷头、激光器和控制软件,其技术水平直接决定打印质量和性能;
中游
以设备研发制造和打印服务为核心,涌现出一批具有竞争力的国产企业,实现对进口设备的替代,涵盖工业级及医疗专用3D打印设备;
下游
聚焦医疗健康和生物制造应用,包括个性化植入物、组织工程产品、手术导板、疾病模型以及生物燃料和生物材料等生产,实现技术向临床和产业的落地。
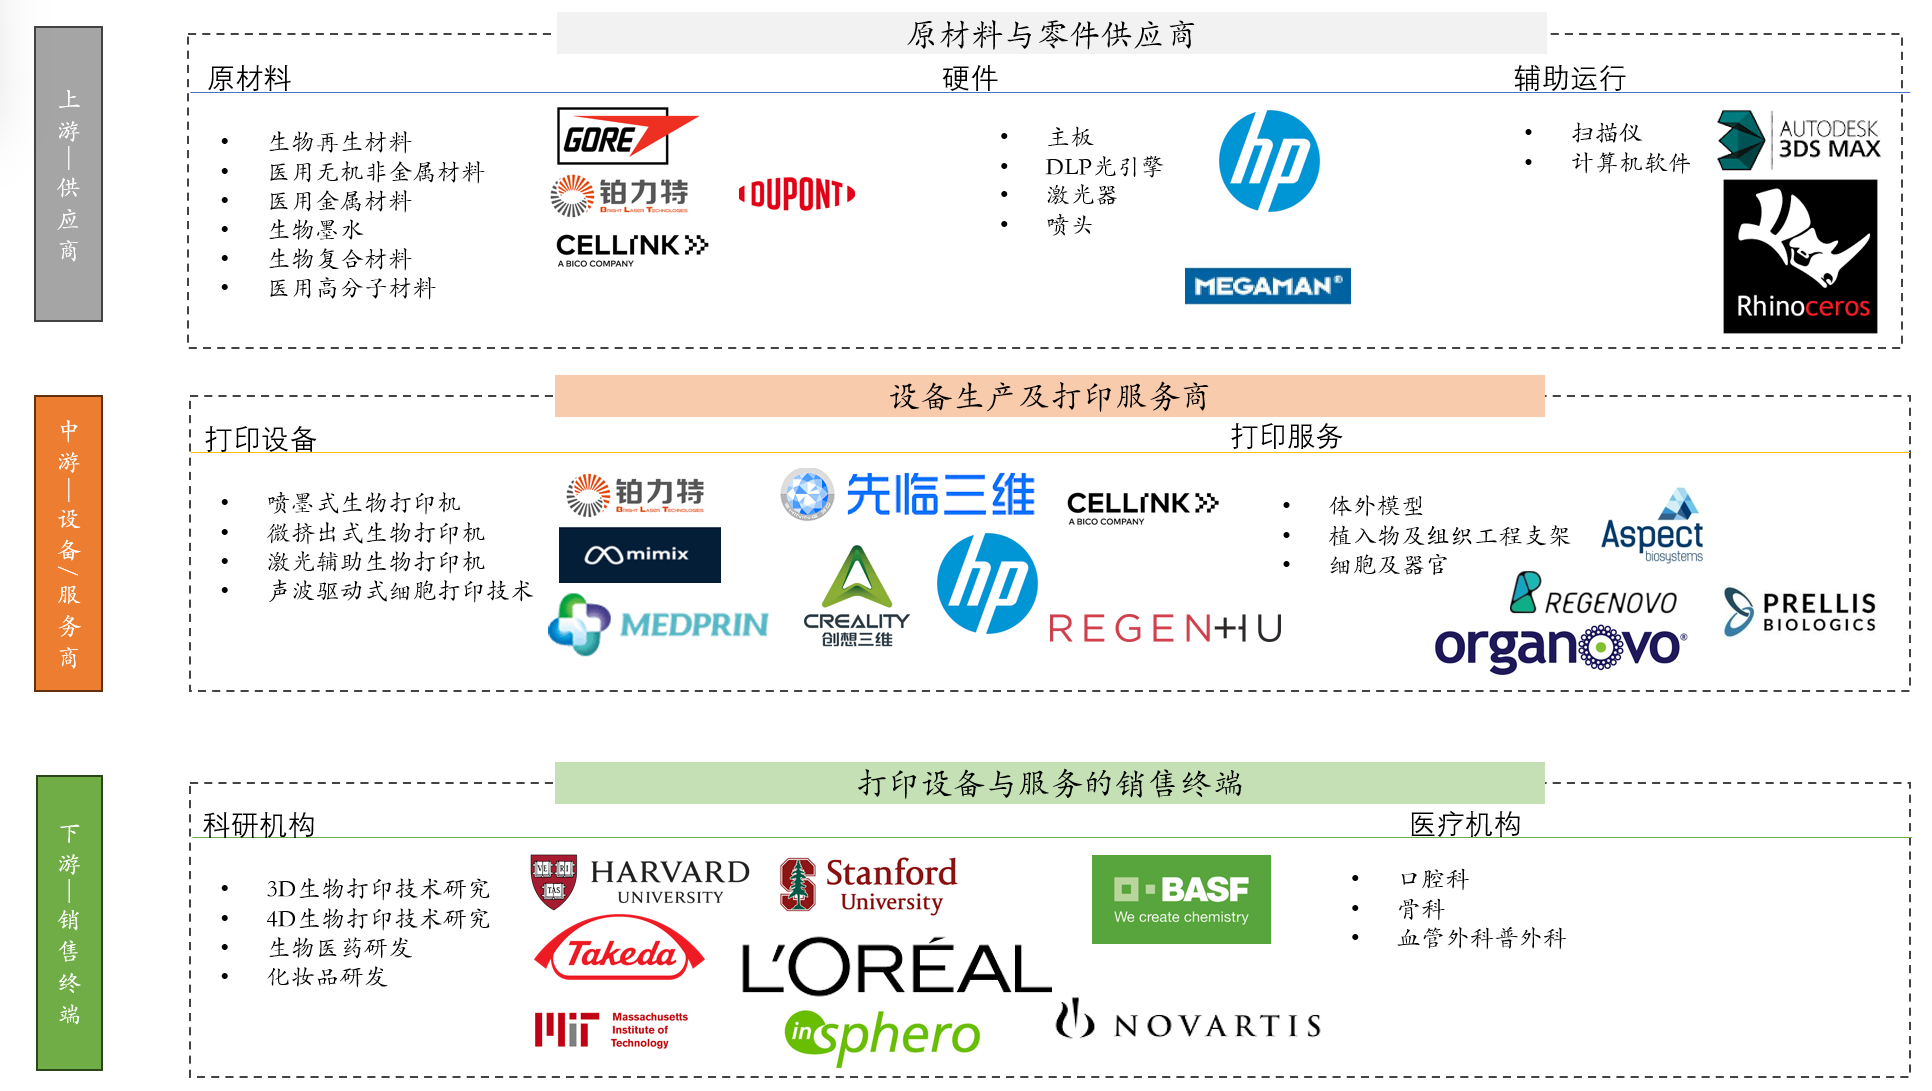
图5.生物打印产业链结构图(资料来源:公开资料、华医研究院制图)。
PART.05
生物打印市场规模
图6.全球生物打印市场区域增长图(资料来源:Grand View Research、华医研究院制图)。
PART.06
生物打印竞争格局
在国际市场在国际市场,BICO通过收购快速搭建了覆盖材料、设备与自动化的产品体系,在科研和工业客户中建立了较高渗透率,但其商业模式仍高度依赖科研预算周期,整合后的盈利能力和持续创新效率仍需时间验证;3D Systems等传统增材制造巨头则依托其技术积累,重点开拓组织工程和再生医学等高价值医疗市场;Desktop Metal旗下Desktop Health专注个性化医疗解决方案和定制植入物。
国内企业的优势更多体现在特定应用场景的工程化能力,而非底层技术的全面领先。部分企业已在可吸收植入物、器官芯片等方向实现明确产品化路径,但向更复杂组织工程延伸,仍将受到监管、临床验证周期和资本耐心的多重约束。捷诺飞生物在器官芯片、药物筛选及组织工程领域处于先行者地位;迈普医学已成功将生物3D打印技术应用于神经外科可吸收植入医疗器械的产业化,是其当前的核心业务,同时公司也在探索将该技术平台向更复杂的组织工程领域延伸;蓝光英诺在生物血管打印的核心技术研发上取得了早期突破,完成了相关的动物实验,该技术若要实现临床转化与大规模应用,仍需攻克长期的稳定性、功能性集成及监管审批等挑战。总体来看,头部企业以技术整合和市场拓展占据主导,中小企业通过细分领域创新突破,随着技术成熟和应用深化,市场格局将持续演化,创新与合作仍是关键。
PART.07
投资策略与建议
从投资角度看,生物打印并非“押注终极器官形态”的赛道,而是一个需要严格区分技术成熟度与商业可行性的长期工程。相较于宏大叙事,更具确定性的机会集中在材料、设备和特定应用场景的持续迭代中。
重点应放在那些能够解决明确科研或临床痛点、并具备清晰合规路径的细分方向,例如药物筛选模型、个性化植入器械及标准化组织支架产品。同时,需要警惕将科研验证阶段的成果过早外推为中短期产业机会。
对投资人而言,成功的关键不在于判断生物打印的终极潜力,而在于是否能够准确把握不同细分赛道从“技术可行”向“商业可持续”过渡的真实节点。
PART.08
结语:从概念走向验证
生物打印正从实验室的概念验证走向特定领域的产业化初期。尽管在基础组织模型和个性化植入物方面取得了切实进展,但复杂器官的功能性打印(尤其是血管化)仍是公认的长期科学挑战。对于投资者而言,关键不在于判断技术的终极潜力,而在于精准识别不同细分赛道从“技术可行”到“商业可行“的过渡节点,并关注那些能够解决具体临床或工业需求、并拥有清晰合规路径的企业。

研报收录征集
《华医研报》之《生物打印行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年2月《生物打印行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:王亿亨
编辑:Mori
