前言| QIAN YAN

TCE双抗正在重塑肿瘤免疫治疗格局:通过桥接T细胞与肿瘤细胞,实现精准杀伤,突破单抗和CAR-T的局限。国内和铂医药的HBM7022、维立志LBL-034数据亮眼,海外安进、强生亦在持续推进,技术迭代加速。部分国内企业在结构工程化、条件激活设计及自免适应症前移布局上已形成差异化路径,使其不再仅是“跟随式开发”,而具备进入全球BD视野的基础。
本篇研究报告将从TCE双抗的定义与分类、治疗领域、研发进展及资本市场等方面,对行业发展趋势进行系统梳理,为产业分析和投资决策提供参考。
PART.01
TCE双抗定义
TCE双抗(T-cell Engager Bispecific Antibody)是一类新型抗体药物,通过双特异性设计同时靶向肿瘤细胞表面抗原和T细胞激活受体,将T细胞精准招募到肿瘤微环境并激活其杀伤功能。它结合了双抗结构优势与T细胞免疫治疗理念,突破肿瘤微环境免疫抑制,实现特异性肿瘤细胞杀伤,是免疫检查点抑制剂之外的另一类T细胞依赖型免疫疗法。
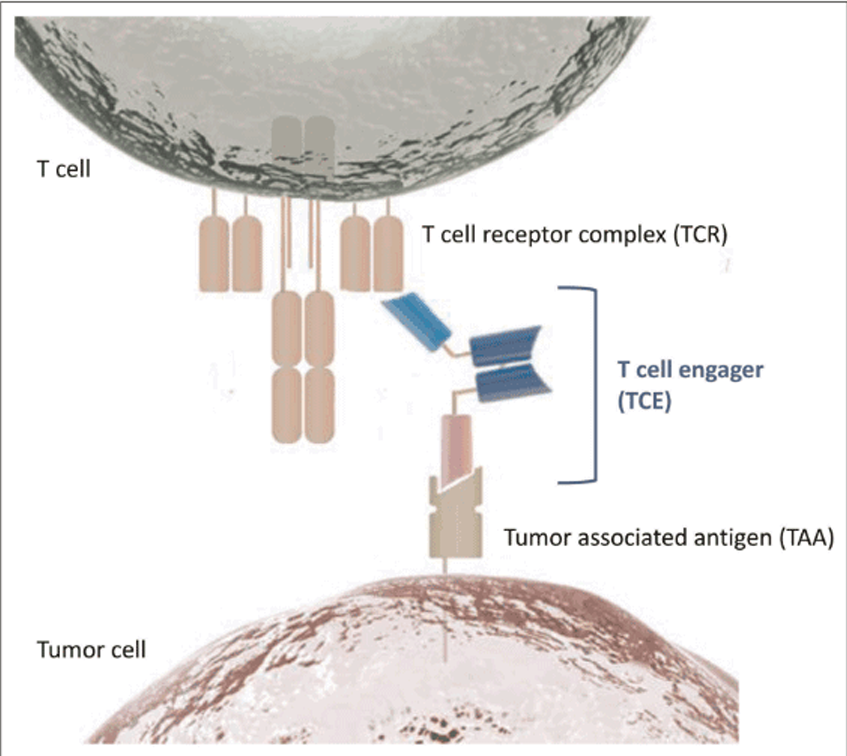
图1.TCE双抗的作用机制(资料来源:Nature Bispecific antibodies in oncology、华医研究院制图)。
PART.02
TCE双抗分类
TCE双抗可从分子结构和功能特性两条维度进行分类,实际设计中,常结合多种结构与功能特性,以平衡疗效、安全性和药代特性。
按分子结构

IgG样TCE:保留天然IgG框架,半衰期长、稳定性高;代表平台:DVD-Ig(双可变域免疫球蛋白)、KiH(凹凸互补技术)等;缺点:分子量大、肿瘤渗透性一般。
非IgG样TCE:由scFv构建,无Fc区,分子小、肿瘤渗透好;代表平台:BiTE(双特异性T细胞衔接器)、DART(双亲和重定向抗体)、Tandab(串联双抗体);缺点:半衰期短、稳定性较低。
混合型TCE:兼顾稳定性与靶向性,如结合IgG样和非IgG样结构的特点,例如半衰期延长的BiTE(HLE-Bite)。
按功能特性
单靶点TCE:靶向肿瘤抗原+CD3,激活T细胞杀伤肿瘤,如Blinatumomab。
多靶点TCE:增加靶点或功能模块,提升疗效或克服耐药,如三特异性抗体(TSAB)、条件性激活TCE(Probody)。
PART.03
TCE双抗治疗领域
TCE双抗通过桥接T细胞与靶向抗原,实现精准杀伤,在血液瘤领域取得成熟临床成果,拓展至实体瘤和自身免疫疾病。
血液瘤领域
血液瘤细胞抗原均一、微环境简单,使TCE双抗研发最成熟。涵盖多发性骨髓瘤、弥漫大B细胞淋巴瘤和急性淋巴细胞白血病。代表药物:强生Talquetamab(GPRC5D×CD3)是首批 非 BCMA 靶点 获批的TCE双抗之一,显著拓展了多发性骨髓瘤TCE的靶点边界。
实体瘤领域
实体瘤开发仍面临抗原异质性、免疫抑制和微环境纤维化等挑战。研发策略包括:精准选择DLL3、PSMA、GPC3等肿瘤特异性靶点;优化抗原识别臂亲和力,强化选择性结合;药物联用以破除免疫抑制环境。代表突破:Immunocore Tebentafusp(2022获批)、安进Tarlatamab(2024获批),初步验证了TCE在特定高表达、低异质性实体瘤亚型中的临床可行性,但距离广泛适用仍有显著差距。
自身免疫疾病领域
TCE双抗可精准作用于B细胞异常,潜力覆盖神经免疫(MS、gMG)、风湿免疫(SLE、干燥综合征)及肾病(狼疮肾炎)。海外企业如罗氏、安进已启动核心临床管线;国内企业同润生物CD19/CD3双抗CN201(7亿美元授权默沙东)、嘉和生物CD20/CD3双抗GB261也完成海外授权,显示中国TCE在自免领域研发实力获全球认可。
PART.04
TCE双抗研发概况
目前已上市的产品主要集中与血液瘤领域(8款),其次是实体瘤(3款),目前正向自免疫领域拓展。
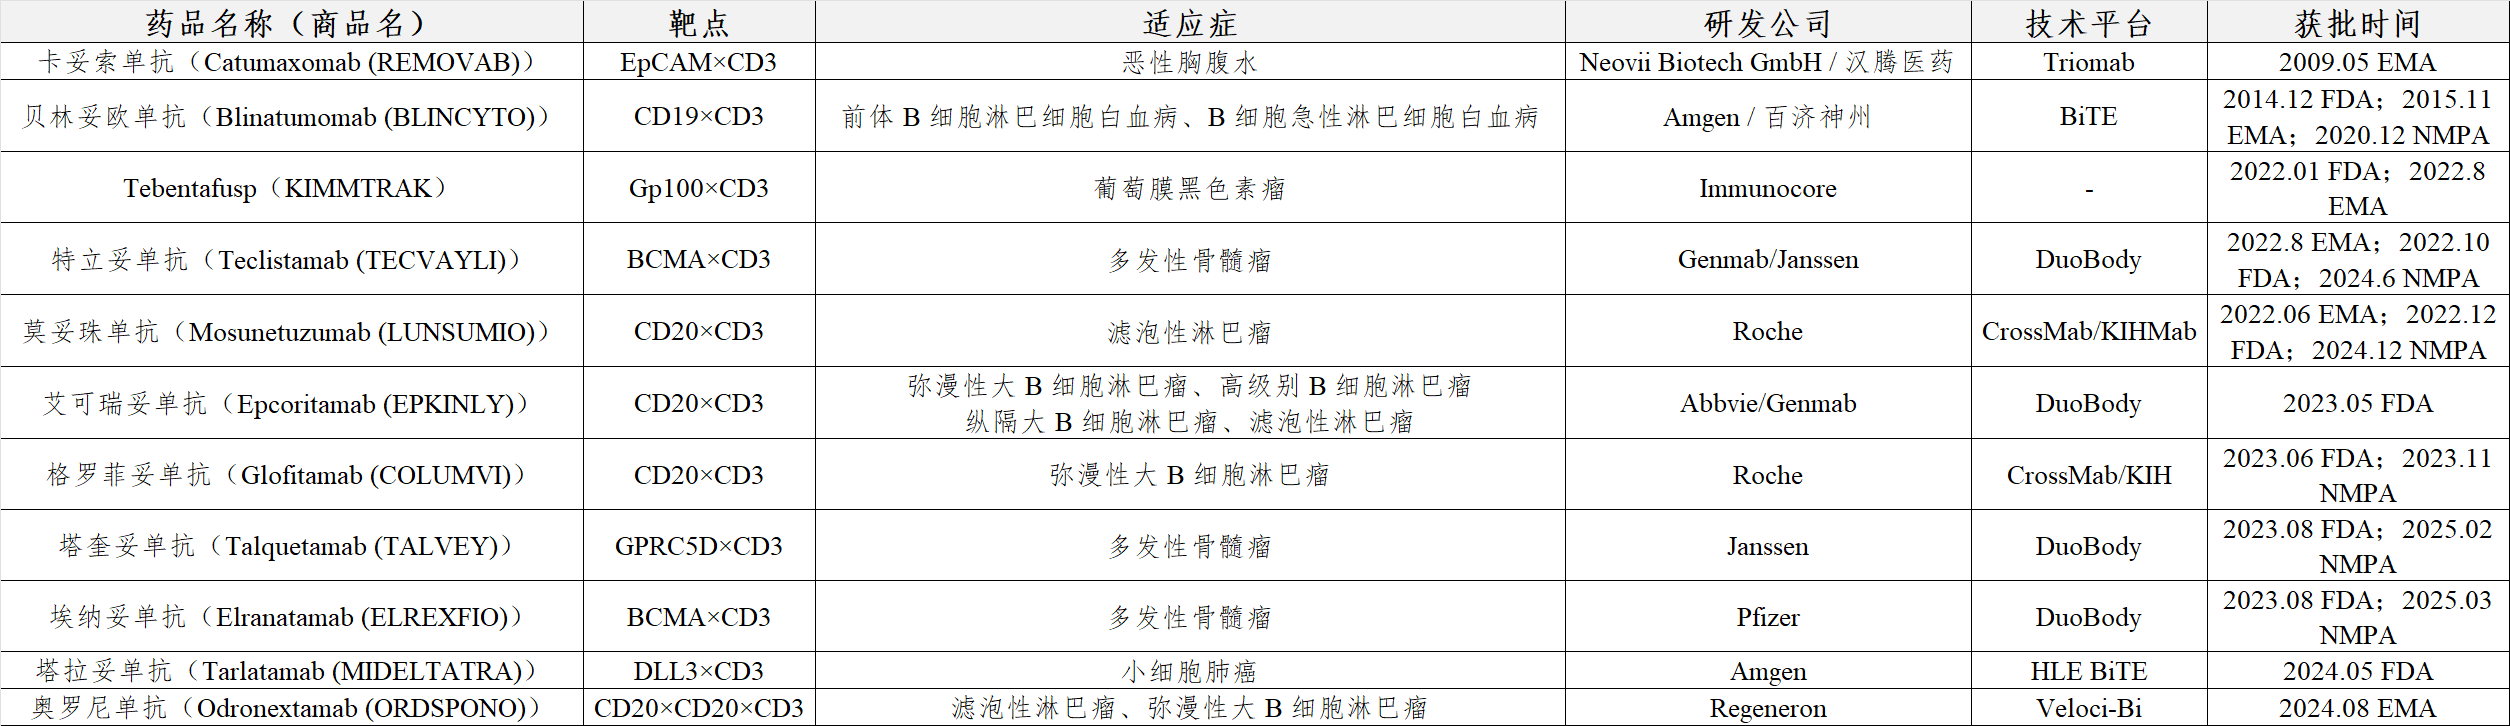
图2.2025 年全球已获批上市的 TCE 疗法概览(资料来源:公开资料、华医研究院制图)。
TCE双抗赛道的中国药企市场竞争力额逐步加强,截至2025年12月,国产在研TCE双抗已超150款,实现多维度突破:市场潜力明确,全球2030年TCE市场预计超120亿美元,中国增速达65%,2030年、2035年规模将分别达80亿元、1596亿元。
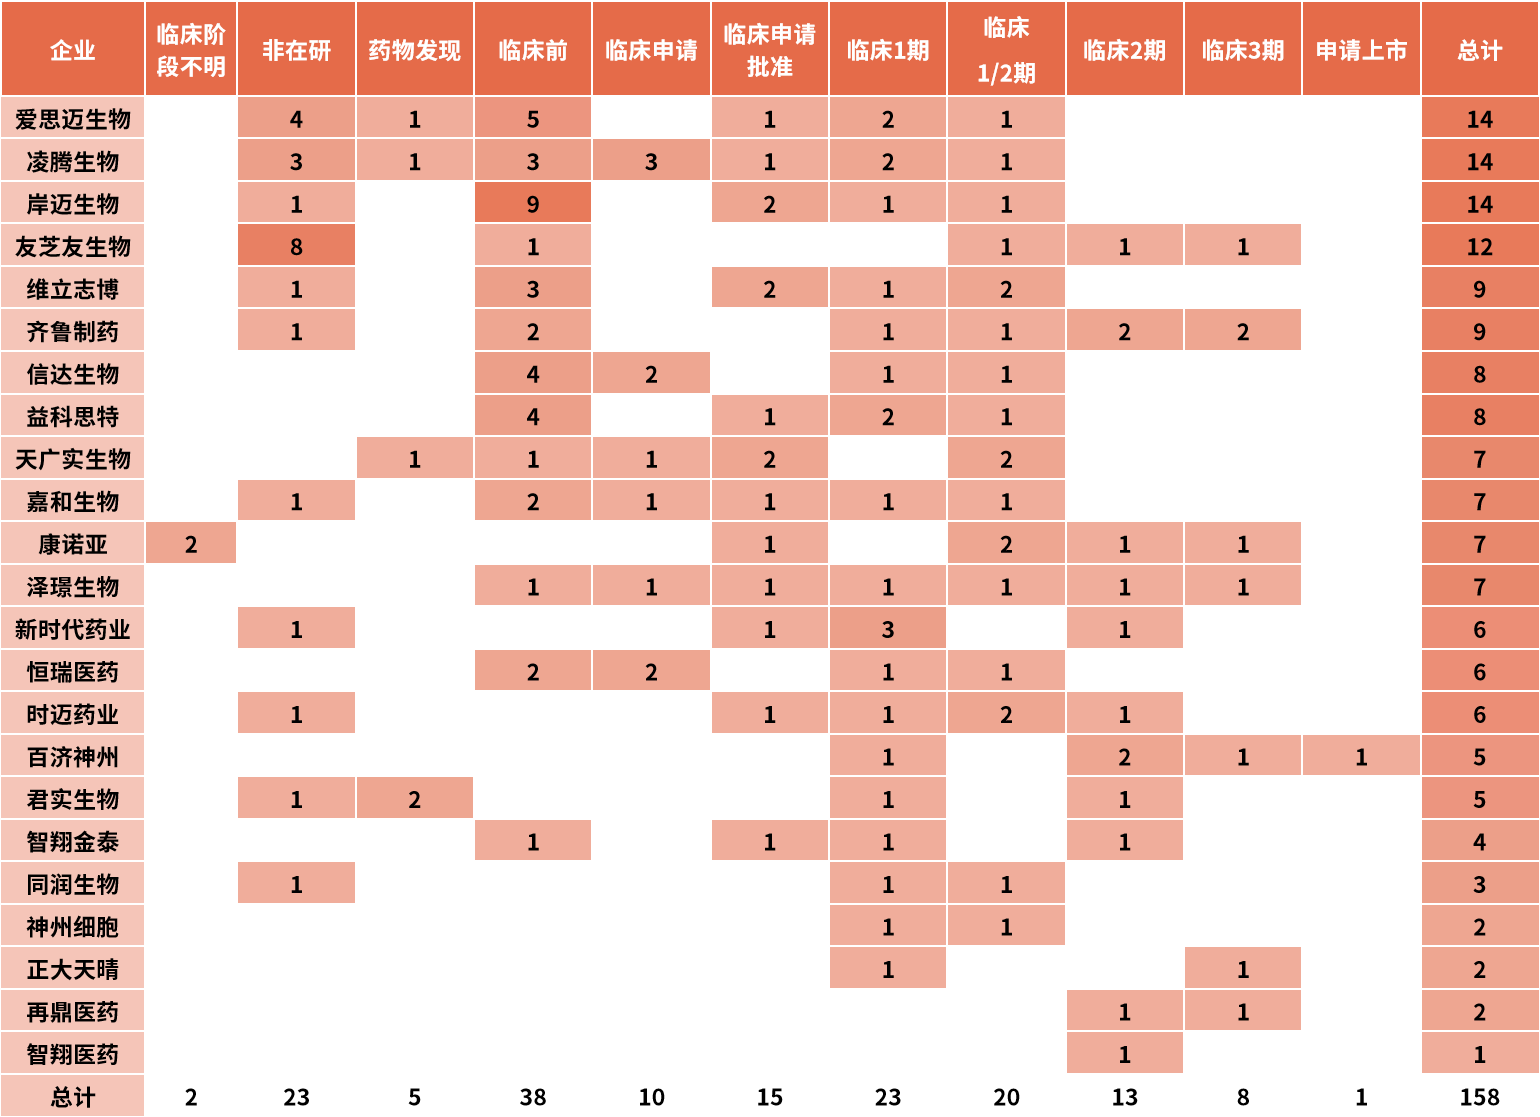
图3.国内机构研发热力图(资料来源:智慧芽新药情报库、华医研究院制图)。
根据靶点组合差异,全球已上市的11款TCE双抗可划分为血液瘤专属靶点、实体瘤特色靶点两大类别,其中CD3作为共刺激靶点贯穿所有产品,前十大热门靶点如下:
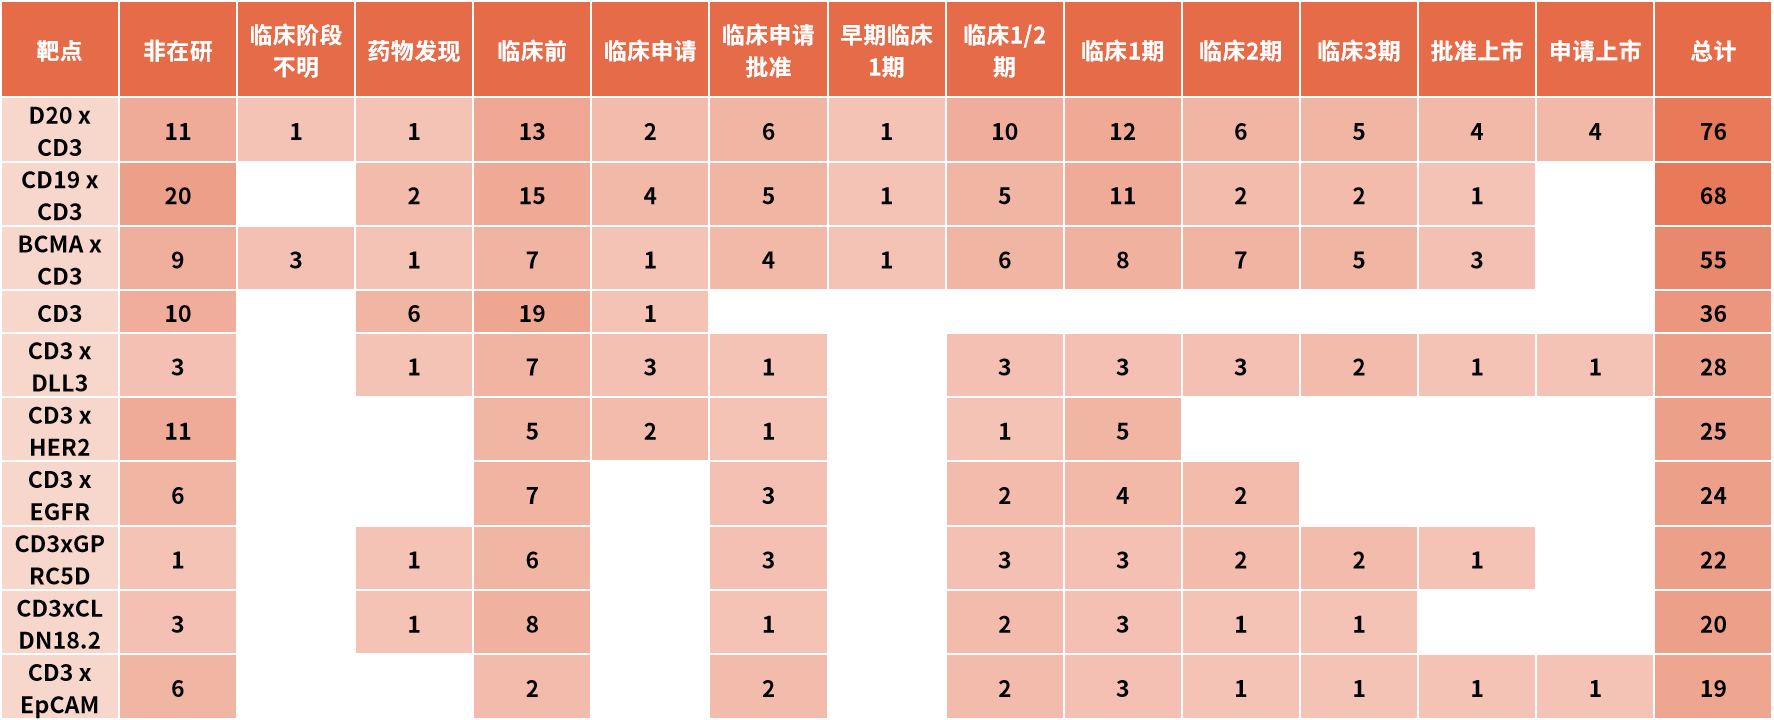
图4.国内外前十大热点靶点(资料来源:智慧芽新药情报库、华医研究院制图)。
PART.05
TCE双抗资本市场情况
在TCE双抗领域,并购与资产引入已成为大型药企补齐技术路径、延展适应症布局的常态工具。2021–2025年间,相关交易活跃度经历阶段性回落后于2024年起逐步修复,主要受部分核心管线临床推进所驱动,而非行业风险显著下降。典型案例如强生KLK2靶向TCE(JNJ-78278343)进入Ⅲ期临床,提示特定前列腺癌靶点在安全性窗口上的潜在优势;国内方面,LBL-034、CM336等项目在血液瘤中显示出一定抗肿瘤活性,但仍处于剂量探索与人群验证阶段,其跨项目、跨适应症的可复制性尚待观察。针对实体瘤的 ATG-106(CDH6/CD3)通过靶点选择与结构设计尝试降低系统性毒性,但能否突破实体瘤中长期存在的免疫抑制与疗效放大瓶颈,仍需更高质量的临床数据支持。
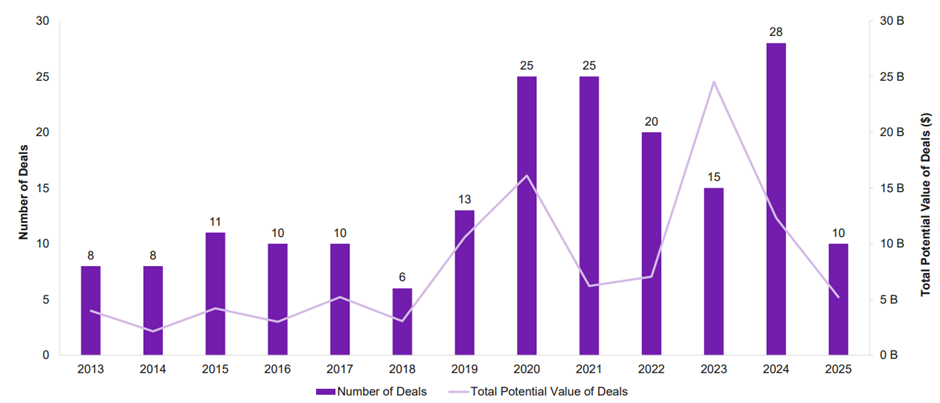
图5.国内外TCE双抗行业转让/收购情况(资料来源:Beacon数据库、华医研究院)。
自2024年下半年起,TCE双抗赛道升温,成为MNC并购关注的焦点,多笔重磅交易接连落地。海外方面,2025年11月10日,Galecto完成对Damora Therapeutics的收购,消息公布后,公司股价一度飙升超400%。
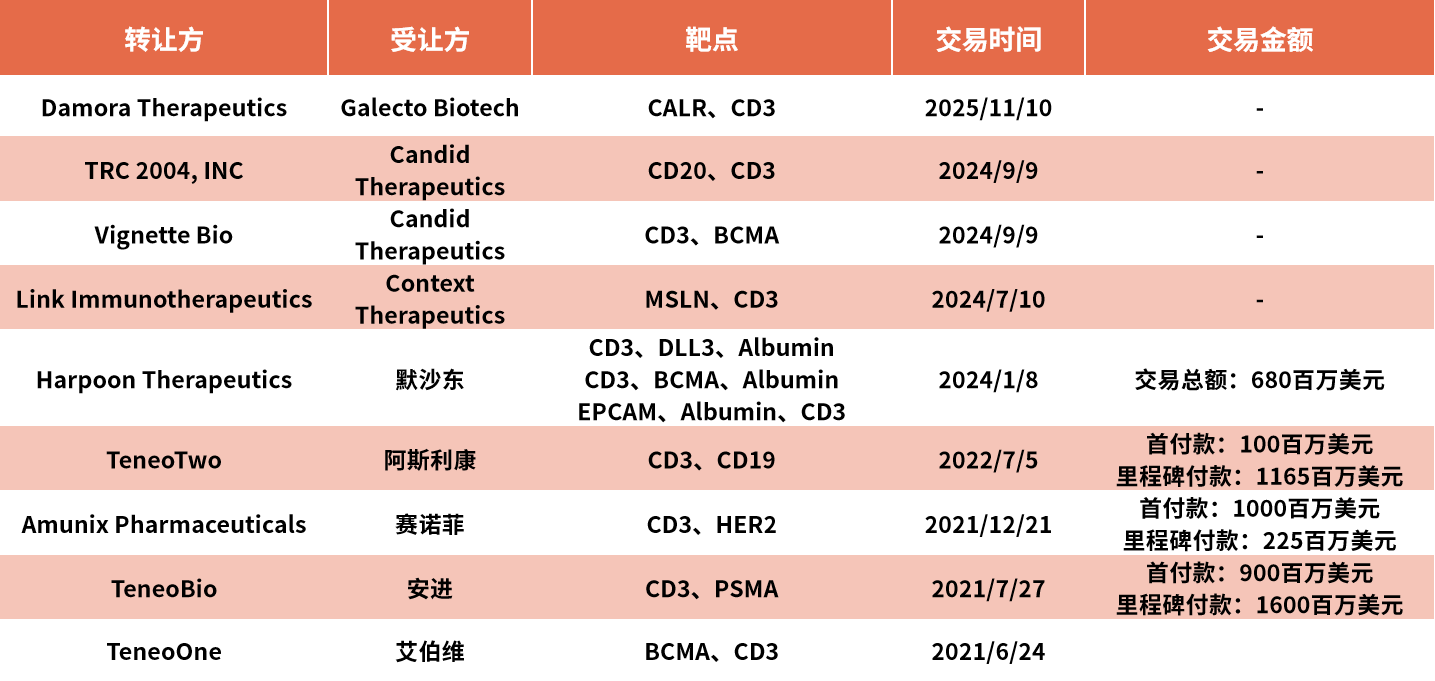
图6.国外TCE双抗领域交易情况(资料来源:智慧芽新药情报库、华医研究院制图)。
国内方面,国产双抗热度急升,交易量和合作规模均创历史新高。国产Biotech在双抗研发上的实力正获得全球市场认可。金额最大的两笔交易分别为:同润生物与默沙东达成的CD3/CD19双抗TCE交易,金额13亿美元;以及恩沐生物与GSK达成的CD3/CD19/CD20三抗TCE交易,金额8.5亿美元。
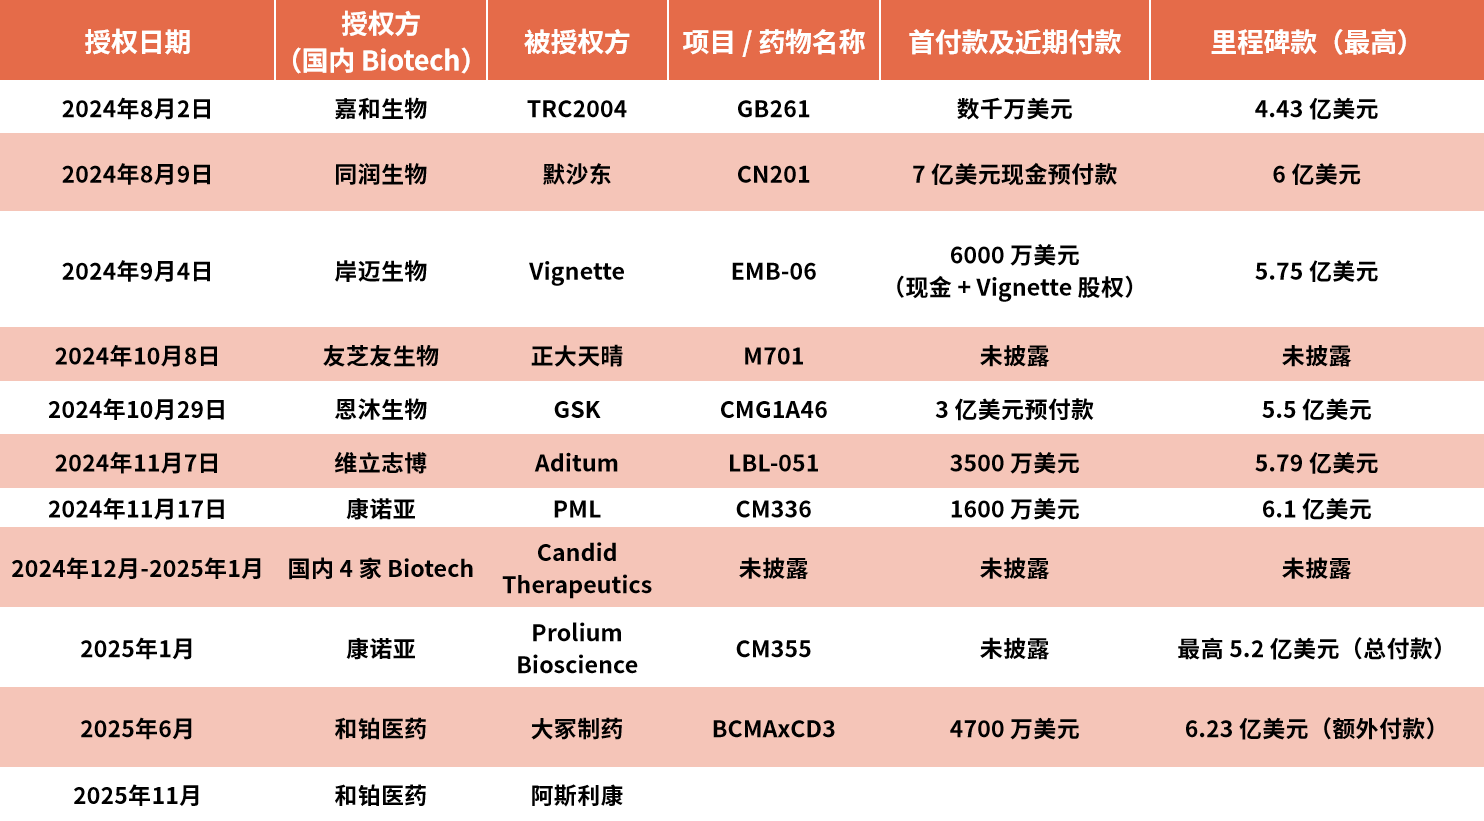
图7.国内TCE双抗领域交易情况(资料来源:公开资料、华医研究院制图)。
在创新药TCE双抗领域,国内企业正加速构建自主核心竞争力,通过融资推动研发,从“产品输出”向“平台输出”转型。例如,维立志博的LeadsBody平台覆盖血液瘤、实体瘤及自免疫三大领域;时迈药业自主研发H-BiTE、Pro-BiTE及多功能/逻辑门控TCE平台,主要聚焦实体瘤;岸迈生物则拥有FIT-Ig与MAT-Fab平台。2025年,共有7家企业完成或递交IPO,15家在IPO后进行再融资,另有3家完成IPO前融资。
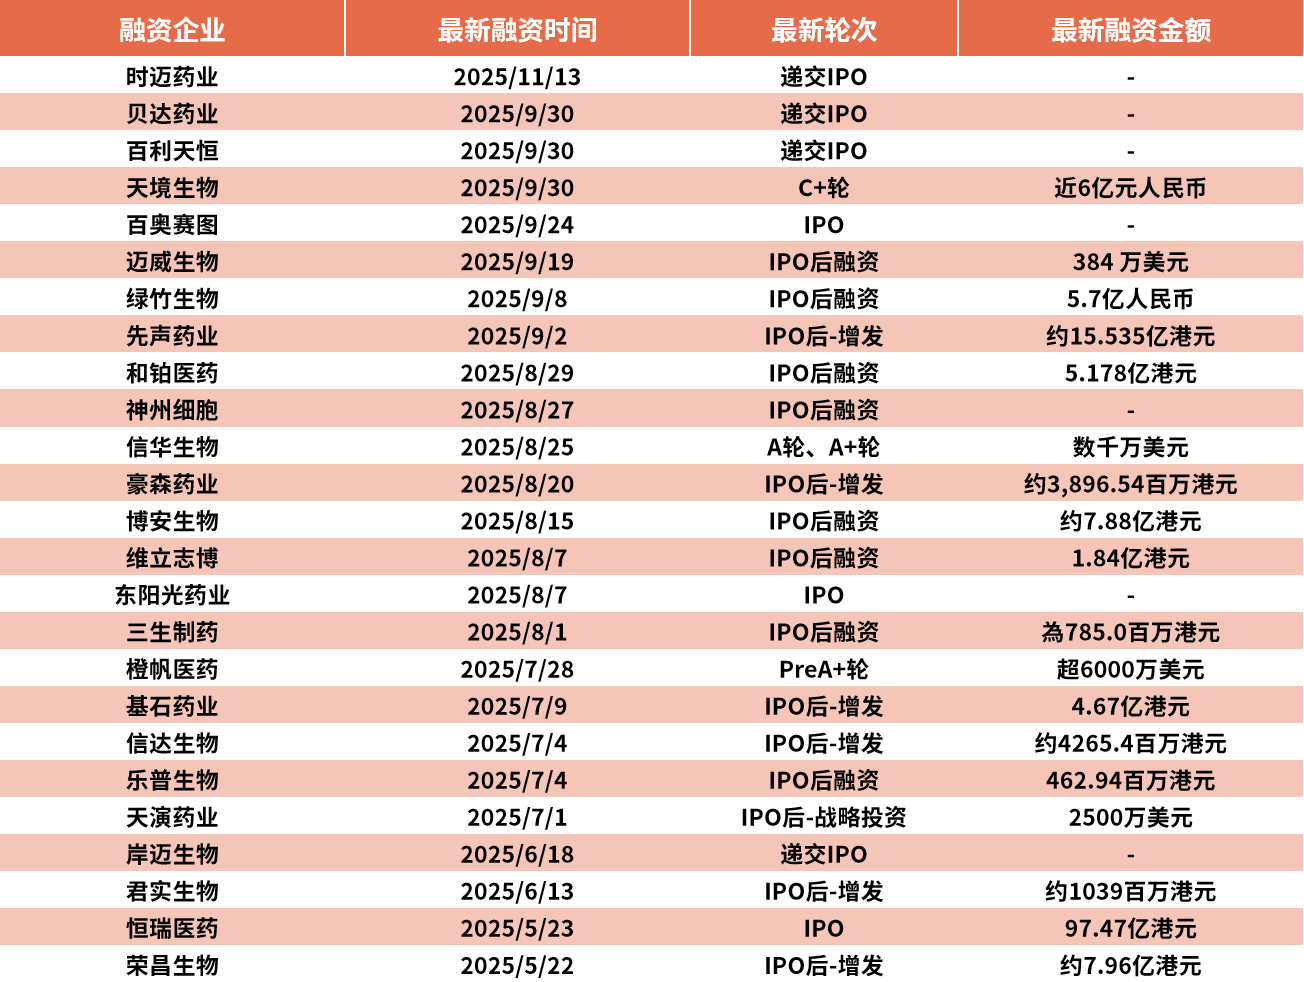
图8.TCE双抗领域2025年融资情况(资料来源:智慧芽新药情报库、华医研究院制图)。
目前国内共有34家上市公司涉足TCE双抗赛道,涉及不同细分领域,市场玩家众多。在众多上市企业中,信达生物的IBI389全球进度第一,临床表现总体耐受性良好,各剂量组未观察到剂量限制毒性(DLT)事件。CRS发生率60%,1例3级,未发生4级或5级CRS。≥3级TRAEs发生率58.3%。泽璟生物的ZG006 TCE三抗具备出海潜力。它在同类竞争产品安进Tarlatamab(DLL3/CD3)基础上,有较大提升从临床数据来看,一期ORR提升20%,二期单臂提升到40%。
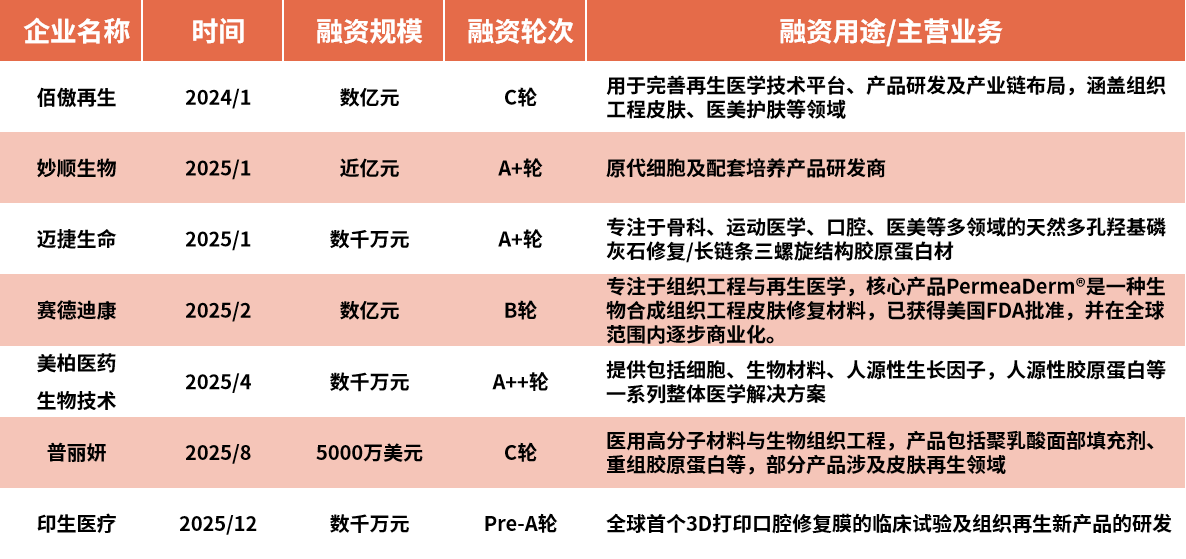
图9.国内TCE双抗领域部分上市公司(资料来源:公开资料、华医研究院制图)。
PART.06
结语
从投资视角看,TCE双抗仍处于临床路径已被验证但技术范式尚未稳定的阶段,血液瘤的成功主要受益于适应症特性而非机制风险出清。CD3介导的免疫激活决定了CRS与神经毒性存在难以回避的结构性约束,使以靶点复制或功能叠加为核心的研发路径呈现明显的边际递减。未来数年的有效进展,更可能来自对CD3 结合强度、激活条件及适应症边界的约束性优化,而非分子复杂度的进一步提升;相应地,投资评估应从单一资产结果,转向企业在不确定性环境下进行技术取舍与资源配置的能力。

研报收录征集
《华医研报》之《TCE双抗行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年2月《TCE双抗行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:鲜俊贤
编辑:Mori
