前言| QIAN YAN

组织工程再生皮肤是再生医学领域最具临床价值与商业潜力的分支之一,旨在通过生物工程手段构建具有皮肤结构与功能的替代物,解决严重烧伤、慢性溃疡及复杂创面修复的全球性医学难题。随着全球人口老龄化进程加速,糖尿病足、静脉性溃疡等慢性创面发病率持续攀升,加之意外伤害导致的烧伤病例,市场需求呈现刚性增长态势。
PART.01
组织工程再生皮肤
定义及技术流程
组织工程再生皮肤(Tissue-Engineered Skin,TES),亦称人工皮肤或皮肤替代物,是以组织工程原理构建的、用于替代或修复受损皮肤结构与功能的生物活性复合体。其核心技术路径是:将经体外扩增与功能筛选的种子细胞,与具备特定三维结构和良好生物相容性的支架材料相结合,在生物活性信号(如生长因子、力学与微环境调控)的精确控制下,于体外或体内重建具有关键皮肤层级结构及部分生理功能的再生组织。
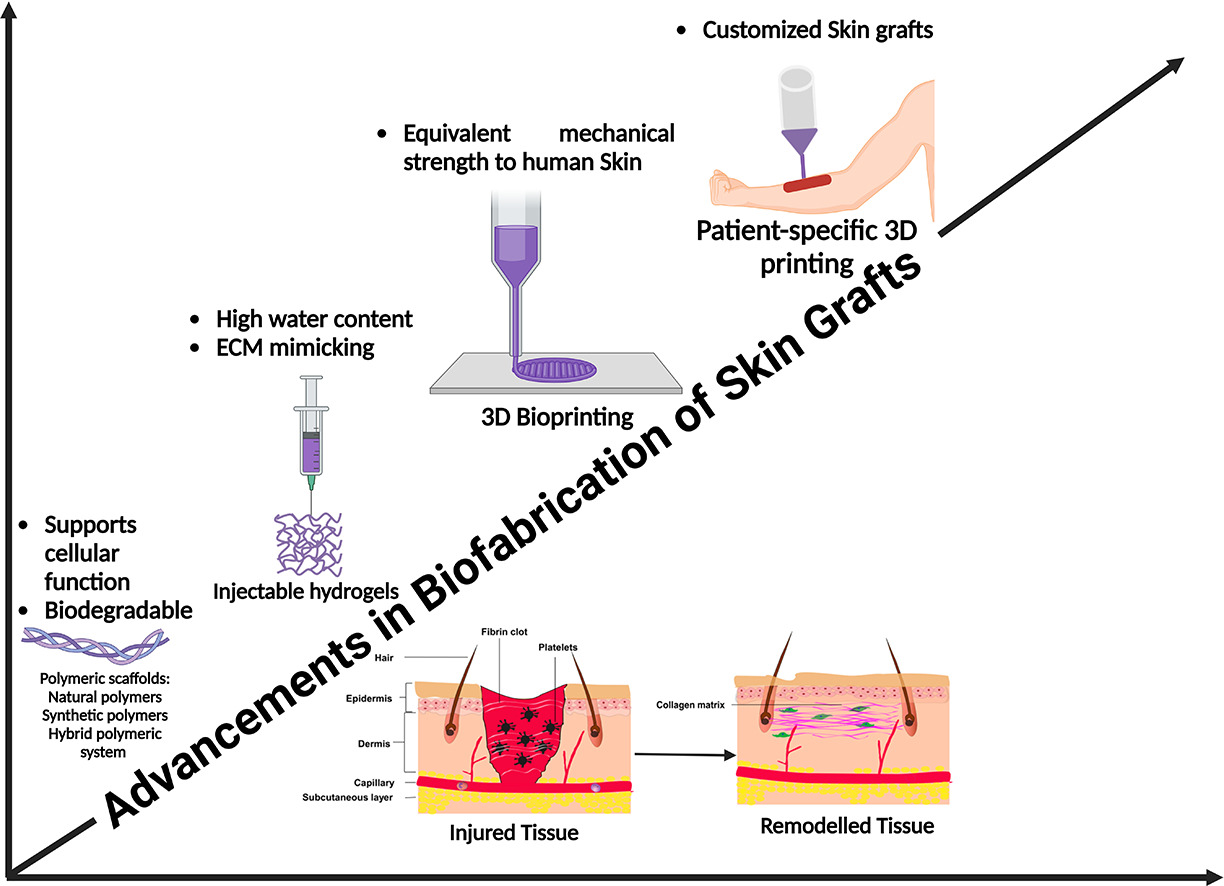
图1.生物制造技术在皮肤移植物的应用(资料来源:公开资料、华医研究院制图)。
从实验室构建走向临床应用,再生皮肤模型的建立通常遵循相对标准化的技术流程。首先,从患者或供体皮肤组织中分离获得关键的角质形成细胞与成纤维细胞,并通过体外培养实现规模化扩增,以满足组织构建对细胞数量与质量的要求。随后,对支架材料进行结构与表面预处理(如电纺丝、冷冻干燥等),构建具有适宜孔隙率和生物相容性的三维微环境。扩增后的细胞被接种至支架中,形成细胞 — 支架复合体,并在特定培养基与气体条件下持续培养。在这一过程中,成纤维细胞逐步沉积细胞外基质,形成类真皮结构,同时诱导角质形成细胞分层分化,最终建立起在结构与功能上接近天然皮肤的多层再生组织模型。
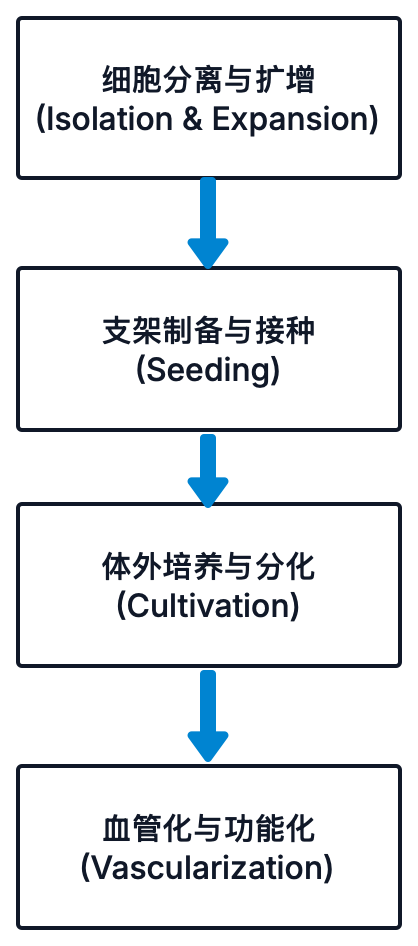
图2.再生皮肤模型的标准化流程(资料来源:公开资料、华医研究院制图)。
PART.02
再生组织皮肤的分类
狭义上的组织工程皮肤,通常指由种子细胞与支架材料在体外进行三维构建和培养后形成的皮肤替代物。广义而言,广义的组织工程皮肤还包括以细胞为主的纯细胞产品,以及功能化支架型产品(仅含生物材料但可支持组织再生)。基于构成要素的不同,组织工程皮肤可概括为三大类型:细胞 – 支架复合型组织工程皮肤、纯细胞型组织工程皮肤以及功能化支架型产品(可为细胞附着和再生提供支撑,但本身不含活性细胞)。上述各类型又可根据其结构特征、形态表现或细胞来源进一步细分为2~3种具体形式。
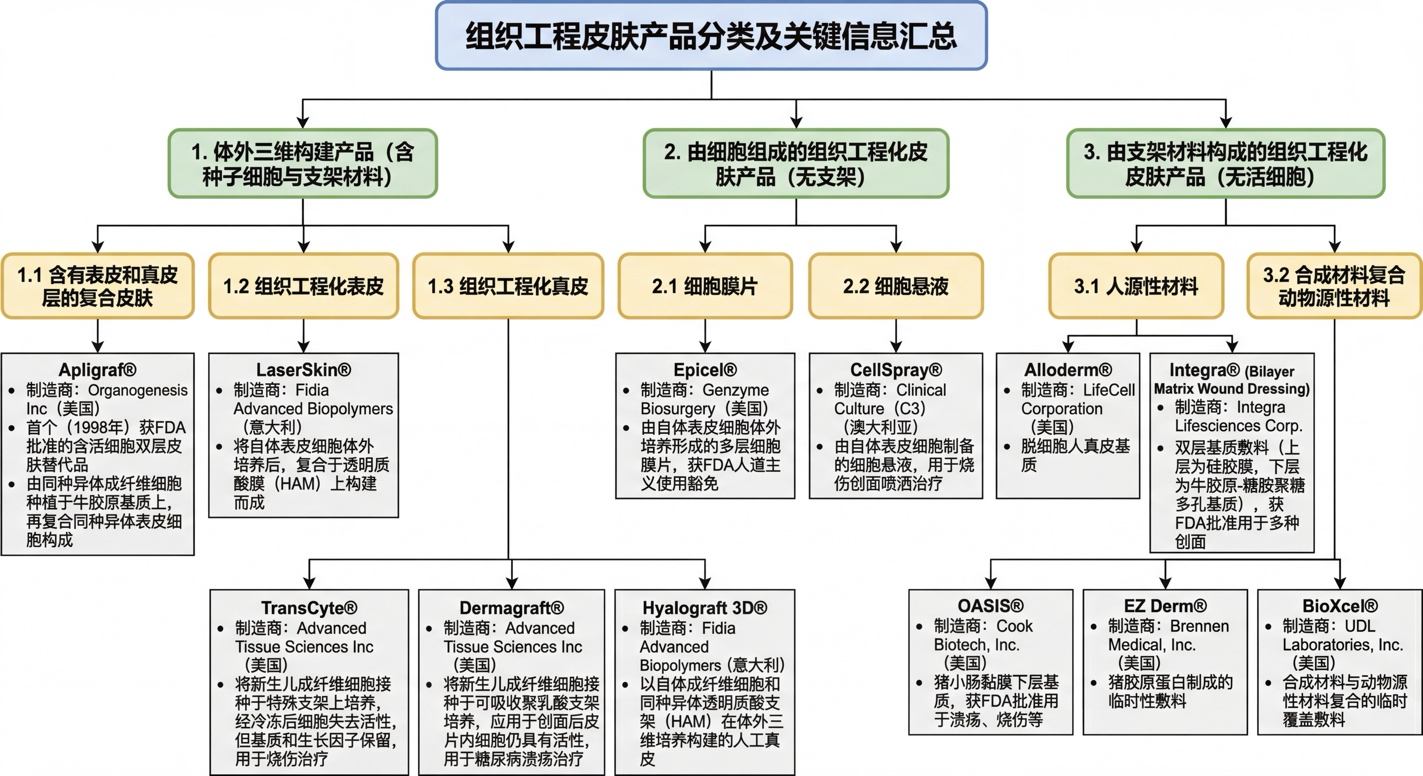
图3.组织工程再生皮肤的分类(资料来源:公开资料、华医研究院制图)。
PART.03
再生组织皮肤行业
发展历史与现状
起步探索期(20世纪80年代):
基础理论建立,首个人工皮肤实验室模型“活性皮肤等效物”于1981年诞生,验证了在体外构建皮肤替代物的实验可行性。
商业化开端期(20世纪90年代):
标志性事件是1996年FDA批准全球首个双层活体皮肤替代物Apligraf,行业正式进入临床应用阶段,但早期市场较小,受限于成本与保存等技术瓶颈。
快速发展期(21世纪初至2015年):
伴随干细胞、3D打印等技术进步,产品与技术路线多元化,专利数量激增。代表产品如DermaGraft上市,市场迅速扩大,2015年全球市场规模约7.8亿美元(Frost & Sullivan 数据)。企业生态逐渐丰富,亚洲国家开始布局。
智能化与个性化新发展期(2016年至今):
基因编辑、3D生物打印、人工智能等技术与组织工程深度融合,实现更复杂皮肤结构的构建与个性化制备。市场规模持续快速增长,并向多功能集成、可编程响应等“功能重塑”方向演进。
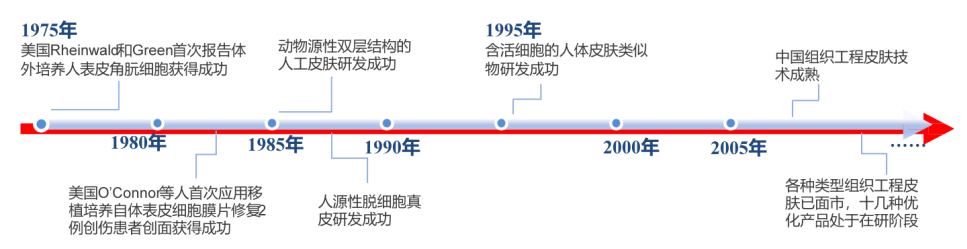
图4.组织工程再生皮肤行业发展历程(资料来源:公开资料、华医研究院制图)。
PART.04
组织工程再生皮肤
行业产业链概览
全球组织工程再生皮肤行业的产业链覆盖从原材料到终端应用的全过程,其发展受到上游供应、中游制造和下游需求的共同影响。
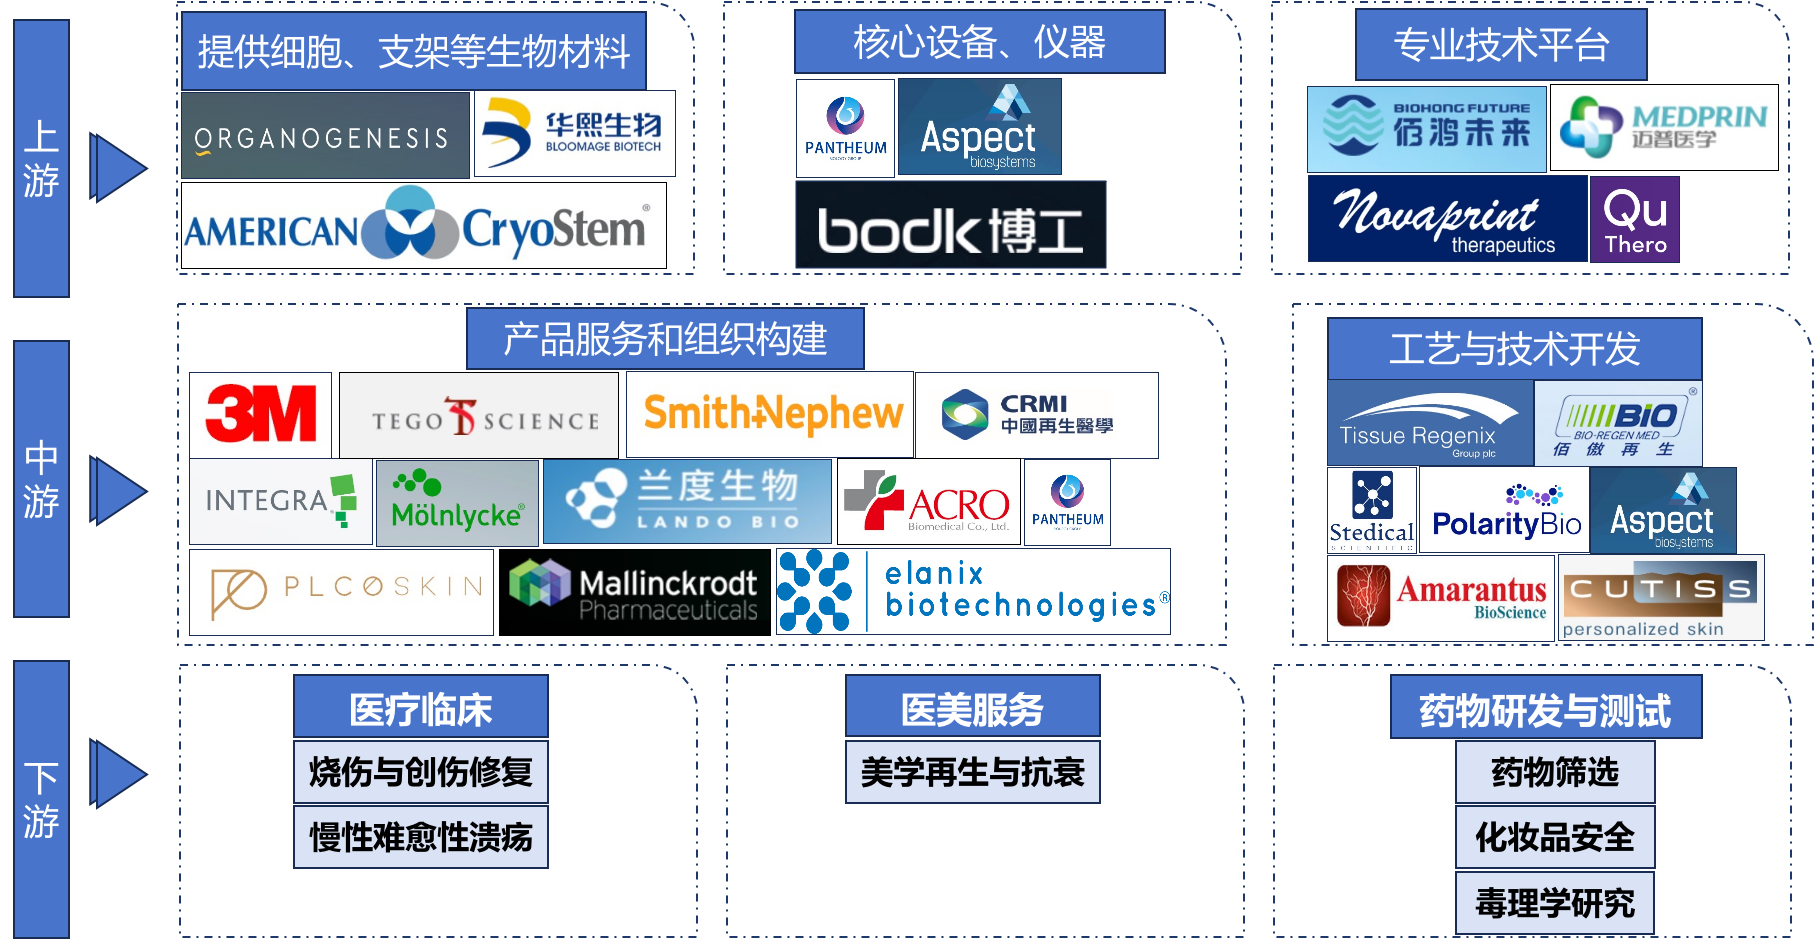
图5.组织工程再生皮肤行业(资料来源:公开资料、华医研究院制图)。
上游环节
主要包括生物材料、细胞及支架供应商,以及核心设备与专业技术平台提供商。胶原蛋白、透明质酸和纤维蛋白等生物材料占据主要市场份额。据Frost&Sullivan数据,2023年全球生物材料市场规模约为30亿美元,预计未来年复合增长率约10%。干细胞和生长因子在慢性伤口和烧伤治疗中的应用逐渐扩大,同时可降解聚合物与天然纤维素等新型支架材料正逐步替代传统材料。
中游环节
产业链关键环节,负责将上游材料和细胞资源转化为具备临床价值的产品。该环节主要涵盖两类业务:产品构建与服务,以及工艺与技术开发。全流程包括产品设计、细胞接种、组织构建、临床试验、注册审批及规模化生产,确保产品安全性和有效性,为医疗机构及终端用户提供可靠治疗方案。
下游环节
产品和技术实现临床应用与商业价值的阶段,主要由医疗服务提供者及科研机构构成。在下游应用中,医疗机构在临床使用量上占比超过70%,尤其在烧伤治疗、慢性伤口护理和皮肤移植等领域发挥主导作用,同时提供诊断、治疗、护理及美容服务。
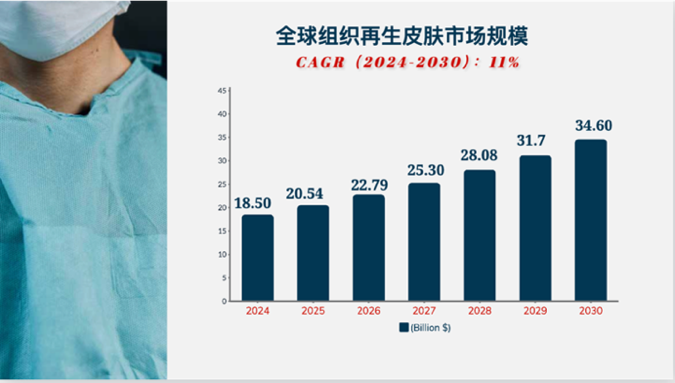
图6.全球组织再生皮肤市场规模(资料来源:公开资料、华医研究院制图)。
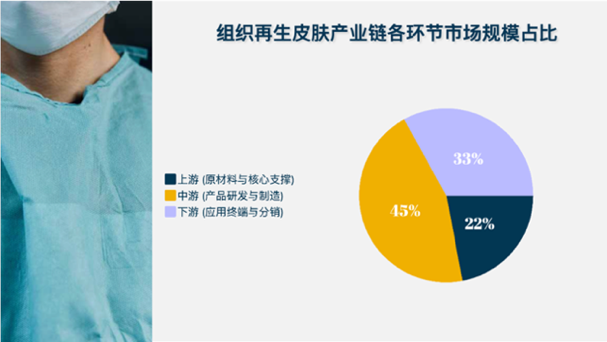
图7.组织再生皮肤市场产业链各环节占比(资料来源:公开资料、华医研究院制图)。
PART.05
组织工程再生皮肤
行业资本市场情况
创新企业通过特色融资推动技术研发与商业化进程。2024年,PolarityTE完成2250万美元结构性融资,用于其核心技术SkinTE在糖尿病足溃疡II期临床试验及后续生物制剂许可申请准备;同年,Organogenesis完成1.3亿美元A系列可转换优先股私募发行,用于下一代细胞治疗产品ReNU的商业化储备及资本结构优化,而非缓解短期现金流压力。
在并购层面,2020年,3M以约 67亿美元收购 Acelity及其子公司KCL,成为其有史以来最大收购案,聚焦先进伤口管理领域。2017年,行业龙头Integra LifeSciences以2.04亿美元收购DermaSciences的 SurgiMend产品线,既强化人工皮肤产品矩阵,又拓展再生医学平台至神经外科和骨科,实现从单一伤口护理向一体化再生医疗解决方案的战略升级。
国内再生医学领域亦保持活跃。2024 — 2025 年间,多家企业完成重要轮次融资,其中典型案例包括:专注组织工程皮肤并获FDA批准的赛德迪康完成数亿元B轮融资;深耕再生医学平台及产业链的佰傲再生、以及布局医用高分子材料的普丽妍分别完成数亿元及5000万美元C轮融资;此外,妙顺生物、迈捷生命、美柏医药生物技术、印生医疗等企业也相继获得数千万元至近亿元的A轮融资。
图8.2024-2025国内组织工程再生皮肤行业产业链相关企业融资事件(资料来源:公开资料、华医研究院华医研究院制图)。
PART.06
组织工程再生皮肤
行业市场竞争格局
当前,再生医学与创面修复行业正经历从“传统被动耗材”向“生物活性组织”的关键产业升级,全球市场形成层次分明、动态演进的梯队化竞争格局:跨国巨头主导成熟市场、细分龙头巩固专业优势、创新技术公司引领未来突破。
全球梯队划分如下:
第一梯队:
3M、Smith&Nephew、Integra LifeSciences等跨国综合医疗器械巨头。凭借全球分销网络、全产品线布局及资本实力,它们通过持续并购与研发,在负压伤口治疗、高端敷料及胶原蛋白生物材料等成熟市场占据主导地位,制定行业基本标准。
第二梯队:
Organogenesis、Mölnlycke等细分领域先驱。专注先进伤口护理,依托长期临床验证的明星产品以及医生教育体系和专业渠道,在糖尿病足溃疡等复杂创面领域建立稳固护城河。
第三梯队:
CUTISS AG、Aspect Biosystems等前沿技术创新者。多处于临床后期或早期商业化阶段,正在通过自动化生产、3D生物打印、AI驱动设计及细胞疗法等技术探索“完全功能性组织再生”,引领未来技术方向。
中国市场呈现双轨并行发展:
在中国市场,国产成熟企业如迈普医学、正海生物、华熙生物等通过本土供应链和政策优势,占据进口产品替代的市场机会。兰度生物、佰傲再生、赛德迪康等企业通过自主知识产权或引进国际先进技术,在严肃医疗与消费医疗交叉领域寻求技术突破与市场增量,共同推动产业升级。
PART.07
投资建议
组织工程再生皮肤行业整体正从技术验证向商业化加速过渡,第二代产品已在部分市场商业化,第三代前沿技术仍在加速布局。投资机会主要集中在兼具短期商业化能力和长期技术储备的创新企业。
政策与审批优势:
关注可进入创新医疗器械特别审查通道、政策支持明确的企业,降低监管风险。
技术迭代与商业化结合:
选择第二代产品已商业化,同时布局第三代技术(3D生物打印、干细胞衍生皮肤、复合皮肤)的企业。
市场空间与国产替代:
国产创新企业可利用成本优势和市场渗透空间,快速抢占进口替代机会。
PART.08
结语
组织工程再生皮肤行业已从实验室验证迈向临床和商业化加速期,技术成熟度、市场需求与政策支持共同塑造了明确的成长路径。未来投资机会将聚焦在具备短期市场落地能力、长期技术储备以及国产替代潜力的企业,掌握政策、技术和市场多维度逻辑,将有助于稳健捕捉行业增长红利。

研报收录征集
《华医研报》之《组织工程再生皮肤行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年2月《组织工程再生皮肤行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:鲁格菲
编辑:Mori
