前言| QIAN YAN

随着全球老龄化加速、近视与糖尿病等慢性疾病高发,白内障及玻璃体视网膜疾病的手术需求持续增长,眼科微创设备进入快速发展阶段。临床中,前节与后节病变并存的病例不断增加,使能够同时完成超声乳化和玻璃体切割的超乳玻切一体机成为手术室的重要配置。相比传统分体式设备,一体机在手术流程、应急处理、流体动力学稳定性及手术效率方面具有显著优势,特别适用于复杂性白内障、糖网玻璃体积血、视网膜脱离和黄斑疾病的综合治疗。
超乳玻切一体机的国际市场长期由美欧企业主导,高端设备技术壁垒高,耗材生态成熟。近年来,随着国产厂商在玻切头、穿刺器、智能控制算法及手术套包等关键模块取得突破,整机性能不断提升,在国内首个超乳玻切一体机获批的背景下,行业有望实现国产化率零的突破。
本篇研究报告将从超乳玻切一体机的定义与组成、疾病概况、发展历程、产业链、市场规模与竞争格局等方面,对超乳玻切一体机行业的发展趋势进行系统梳理,为产业分析与投资判断提供参考。
PART.01
定义与组成
超乳玻切一体机是一种集成了超声乳化和玻璃体切割两大核心功能的高端眼科手术设备,相对于分体式的超乳机、玻切机,该设备能在单台设备上完成眼前节与眼后节的联合手术,主要用于治疗白内障和玻璃体视网膜疾病。其“超乳”功能用于白内障超声乳化手术,通过超声波将混浊的晶状体乳化并吸除;“玻切”功能则用于玻璃体切割手术,切除混浊或有病变的玻璃体。它将传统上需要两台独立设备完成的手术功能整合到一台设备中,极大地简化了手术流程,提高了手术效率和安全性。
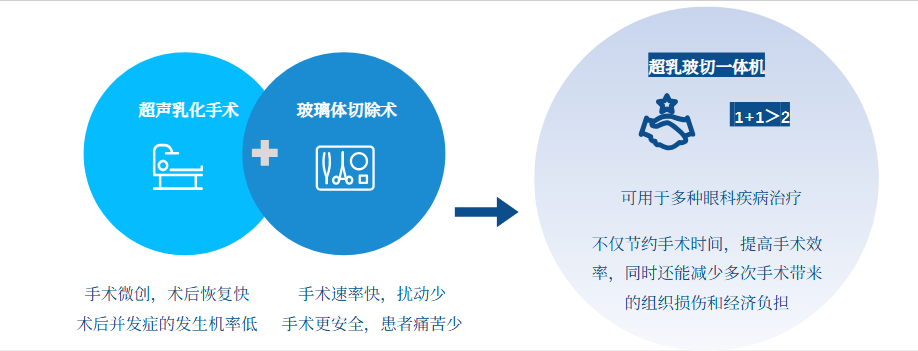
图1.超声乳化手术、玻璃体切除术及超乳玻切一体机的特点(资料来源:弗若斯特沙利文、华医研究院)。
从产品组成来看,超乳玻切一体机是一个高度集成的系统,主要包括:
主机与控制单元:
中央处理系统,集成触摸屏或遥控器,用于参数设置与监控;
超声乳化模块:
含超声乳化手柄、针头及能量管理系统,用于粉碎并吸除混浊的晶状体;
玻璃体切除模块:
含玻切头,切割速度范围广(如30-10,000次/分钟),用于切除玻璃体组织;
液流管理系统:
包括灌注、抽吸及硅油注吸功能,并配备实时眼内压监测与控制,确保手术稳定性;
照明与可视化系统:
通常采用氙灯等光源,提供眼内照明,部分配备广视野光纤;
辅助功能模块:
可能集成眼内激光、电凝等功能,以应对复杂手术需求;
核心耗材:
包括玻切头、穿刺器、灌注管路、超乳手柄与手术套包等。
其工作原理是,在手术中,设备通过稳定的液流控制系统维持眼内压,同时提供精确的超声能量进行晶状体乳化,或高速切割动力进行玻璃体切除,所有功能可通过主机触控屏和脚踏进行一体化操控。
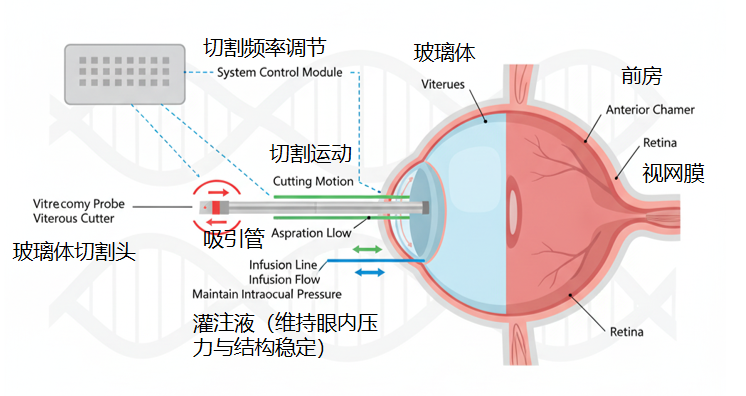
图2.玻璃体切割技术工作原理示意图(资料来源:公开资料,华医研究院)。
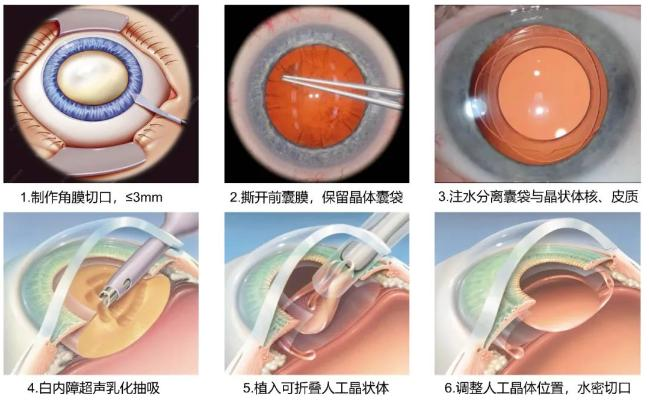
图3.白内障手术流程(资料来源:河源市人民医院、华医研究院)。
PART.02
疾病概况
超乳玻切一体机主要用于白内障和眼底玻璃体视网膜疾病治疗,两类疾病在我国的患病基数大且持续增长,并经常同时发生、相互影响,推动了手术需求长期扩大,超乳和玻切手术总量占到眼科总手术量的50%。白内障是我国第一位可防治的致盲性疾病,中华医学会眼科学分会统计,我国60岁至89岁人群白内障发病率是80%,而90岁以上人群白内障发病率达到90%以上,估算可得国内有近2亿白内障患者;眼底疾病种类繁多,包括视网膜脱落、糖尿病视网膜病变、玻璃体积血、黄斑褶皱等,在慢性代谢疾病负担加剧背景下患病率快速上升,患者数量也高达4600万。其中,白内障超声乳化吸除+晶体植入术是治疗白内障的唯一手段;而玻切手术则是治疗眼底病的最主要手段。在手术风险上,超乳手术为3级手术,而玻切手术为4级手术,为眼科手术中难度和风险最高的手术之一。
PART.03
发展历程
超乳玻切一体机源自20世纪60-70年代发明的超声乳化技术和玻璃体切除技术。1967年,由Charles Kelman首次开发并应用于临床,通过超声波粉碎并吸出混浊的晶状体,成为现代白内障手术的基石。1972年,由Machemer等人提出并发展。完整的玻切系统须具备灌注、切除和抽吸功能,用于治疗复杂的玻璃体视网膜疾病。在此阶段,两种设备独立发展,医院通常分别配置“单超乳”和玻切机。
21世纪10年代以来,为了应对白内障合并玻璃体视网膜疾病等复杂病例,避免术中更换设备,提高手术效率,将两大功能集成于单一平台的“超乳玻切一体机”概念应运而生,爱尔康、博士伦、傲帝、DORC、歌德、欧帝康等国际眼科巨相继推出集成超乳与玻切功能的手术平台,主导全球高端设备市场。随后技术迭代从“能量提升—切割提速—灌注精准—智能算法”不断演进。高端设备逐步形成了 7500–20000 CPM 的玻切速率、主动灌注与实时眼压补偿、智能能量调控等核心特征。
由于技术壁垒极高,中国市场起步较晚,早期在设备方面全部依赖进口,国内厂商最早先从玻切头、穿刺器与手术套包等手术耗材领域取得突破,后进入整机研发阶段。2021年前后,佳视诺德、犀燃医疗、思埃然医疗等国内超乳玻切一体机厂商陆续成立,在政策支持、技术突破、资本助力、临床需求等多重因素的推动下,迎来快速发展。近年来,国内企业在高频玻切刀、灌注控制算法、负压管理系统和整机平台化方面持续突破,部分耗材与设备的性能已达到甚至超过国际同类产品性能水平。2025年12月15日,犀燃医疗自主研发的两款超乳玻切一体机产品(Genesis I & II)获批上市,标志着在眼科高端手术设备领域,国内企业终于实现了关键技术突破,能与欧美企业同台竞争。
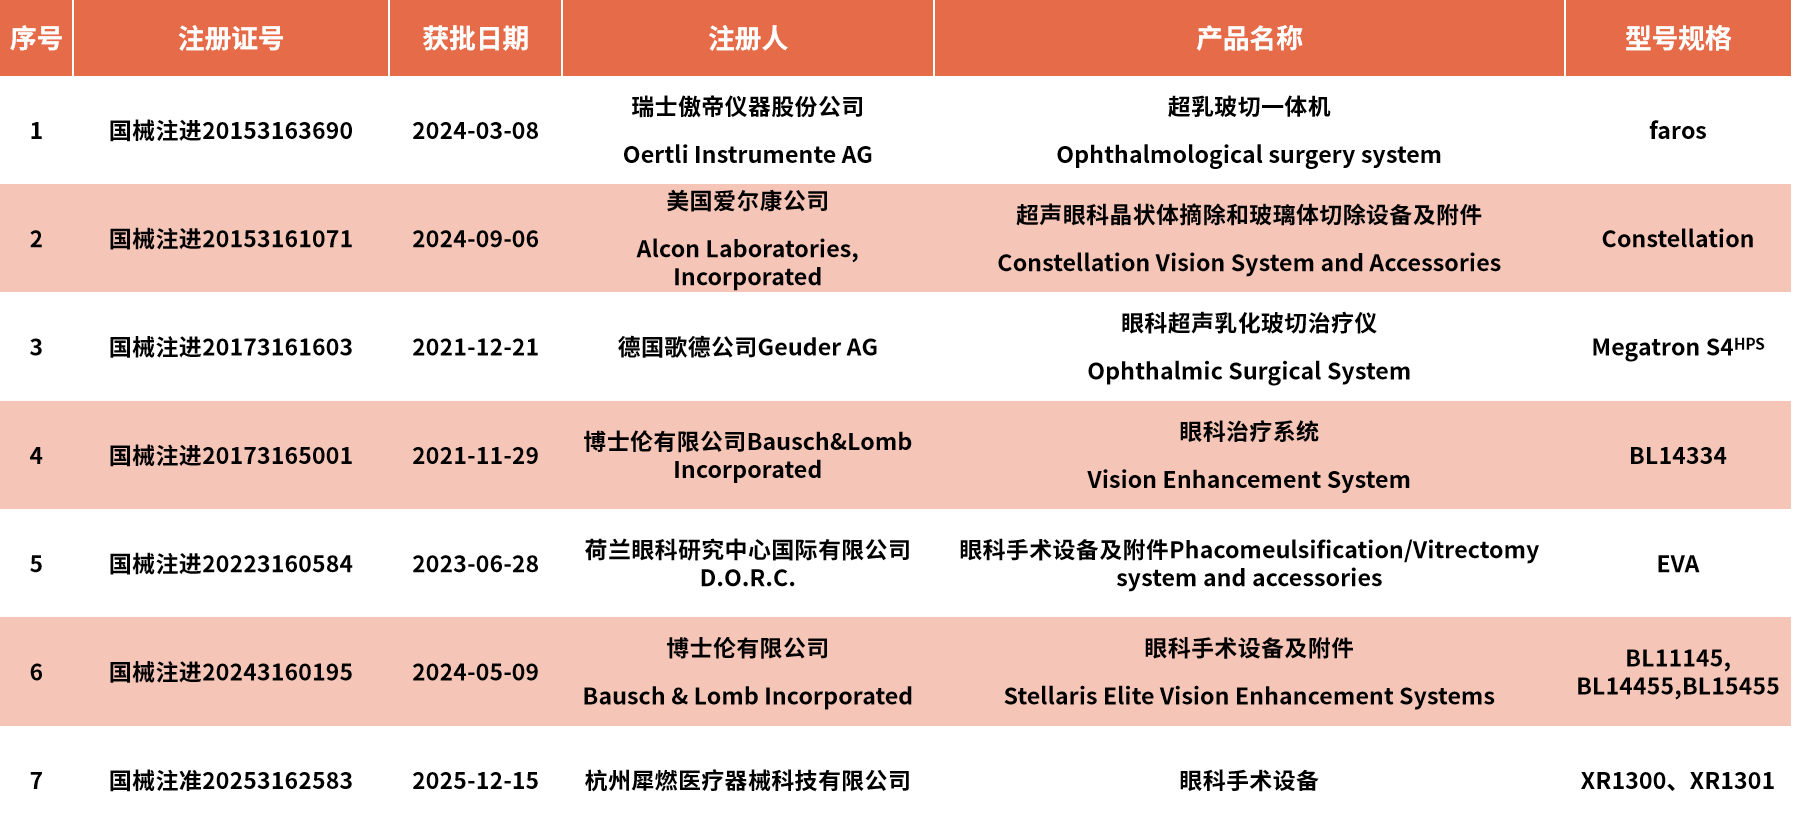
图4国内超乳玻切一体机主要获批产品情况(资料来源:NMPA、华医研究院制图)。
PART.04
产业链分析
超乳玻切一体机产业链涉及精密制造、光学、电子控制及医用材料等多个高壁垒环节。
上游:
包括高速无刷电机、压力与流量传感器、医用级高分子材料、光电器件、控制芯片以及超声能量模块等关键部件,其中高速玻切驱动系统、传感器以及部分精密加工仍存在进口依赖。
中游:
为整机及耗材制造,国际厂商包括爱尔康、博士伦、DORC、瑞士傲帝、欧帝康、歌德等,国内厂商包括思埃然医疗、佳视诺德、犀燃医疗、新眼光、图湃医疗等。国产企业正从“耗材突破 → 整机国产化 → 中高端替代”逐渐过渡,部分企业在刀头、穿刺器、手术套包等高价值耗材上已具备明显成本与迭代优势。
下游:
主要以公立综合医院的眼科、专科眼科医院为主,它们承担着绝大多数复杂的眼前后节联合手术,是高端设备的主要采购方,眼科手术量的增长、手术中心建设以及 DR 患者年轻化均将持续带动手术设备与耗材需求。渠道结构以医院直销、经销代理模式为主,高端设备对服务网络、临床培训和耗材连续供给依赖度高。
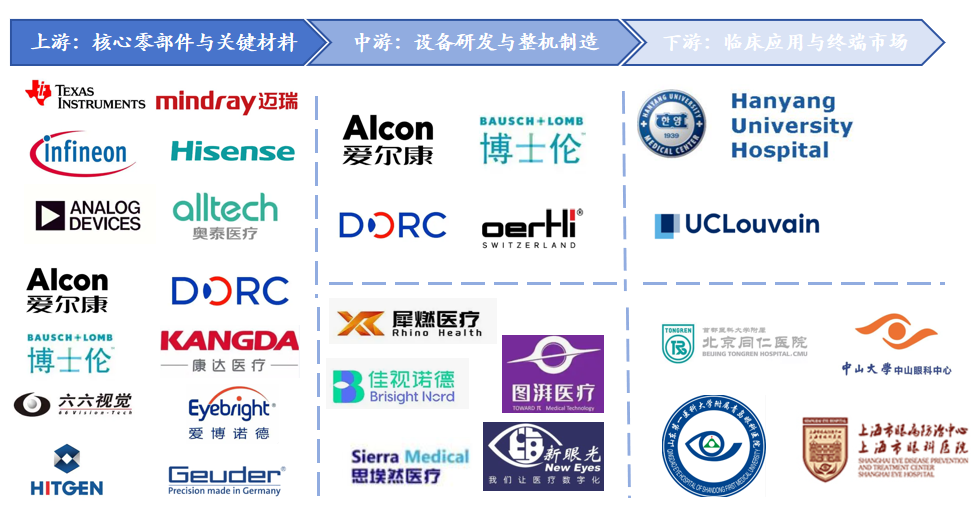
图5.超乳玻切一体机产业链图谱(资料来源:公开资料、华医研究院制图)。
PART.05
市场规模
通过使用“超乳玻切”“玻切超乳”以及相关设备型号等字样对国内2024至2025年公开招标数据进行检索发现,2024年全国超乳玻切一体机中标数达90台,市场规模(按中标金额计)达到1.22亿元;2025年超乳玻切一体机中标数达133台,同比增长47.8%,市场规模(按中标金额计)达到1.77亿元,同比增长45.7%,显示出临床端对于新兴技术和设备的迫切需求。随着国产设备的获批入局,更具创新性和性价比的产品有望推动市场持续扩容,设备+耗材的整体市场有望达到十亿级别。
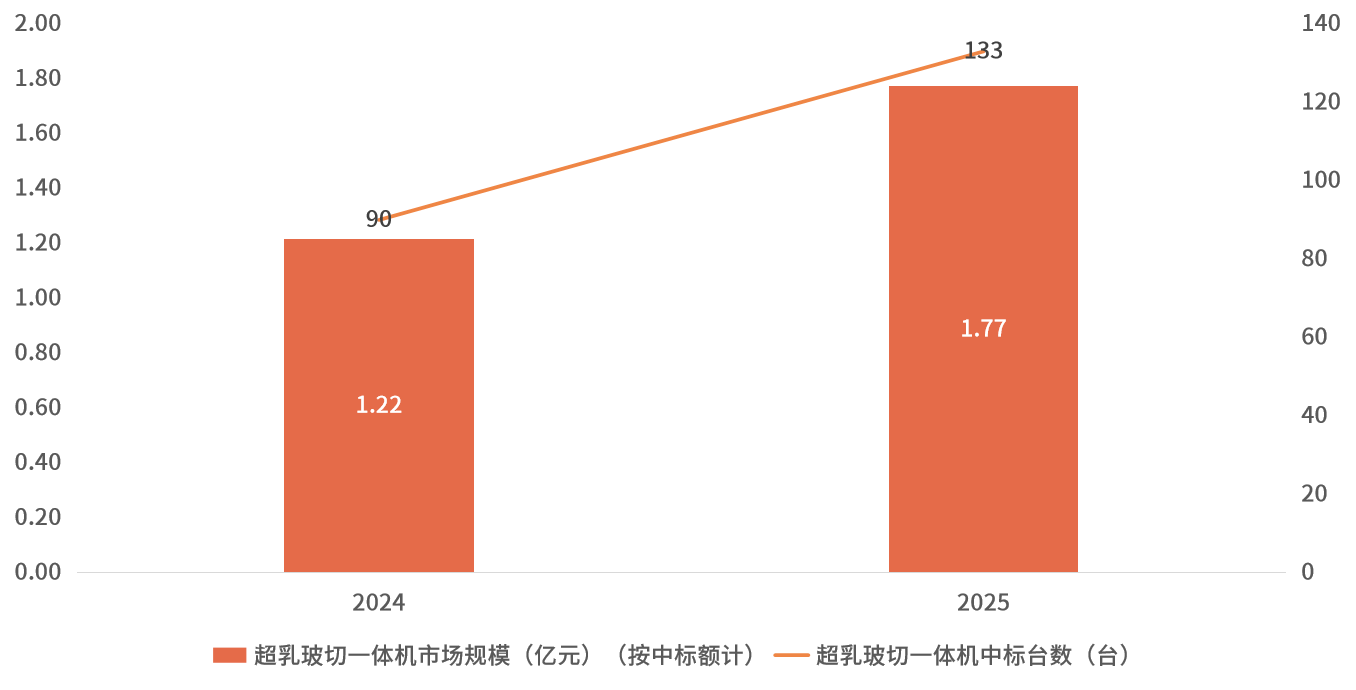
图6.2024-2025年全国超乳玻切一体机中标台数与中标金额(中国政府采购网、各省级政府采购网、华医研究院制图)。
PART.06
竞争格局
超乳玻切一体机的全球市场长期由爱尔康、博士伦和歌德等领跑,占据高端设备绝大多数份额,其核心优势在于高速切割技术、稳定流体动力学系统、整机可靠性与成熟的耗材生态。在国内市场,设备端至今仍100%由国外厂商垄断。根据公开招标数据,2024年国内超乳玻切一体机市场中,爱尔康占据了超过一半的市场份额,龙头地位稳固;博士伦则获得16.7%的市场份额,位居第二;DORC、歌德和傲帝分别位列三、四、五名。2025年,随着博士伦的BL14455,BL15455和DORC的EVA产品逐步放量,两者的市场份额分别上升至21.8%和20.3%,爱尔康的市场份额下降至48.1%,但仍具备领先优势。
随着犀燃医疗的GenesisⅠ和Genesis Ⅱ产品于2025年底获批上市,2026年有望实现国产零的突破,开启超乳玻切一体机的国产替代步伐,提升产品可及性并极大地降低患者支付负担;思埃然、佳视诺德等企业的高性能玻切头切割速率、流体稳定性已达到国际水准,并在产品成本上具备显著优势,有望大幅降低手术成本,同时正加速推进一体机的研发进程;图湃、新眼光等眼科器械企业也在加速整机研发,在其已有丰富产品矩阵的基础上继续攻克高端眼科设备新高地。
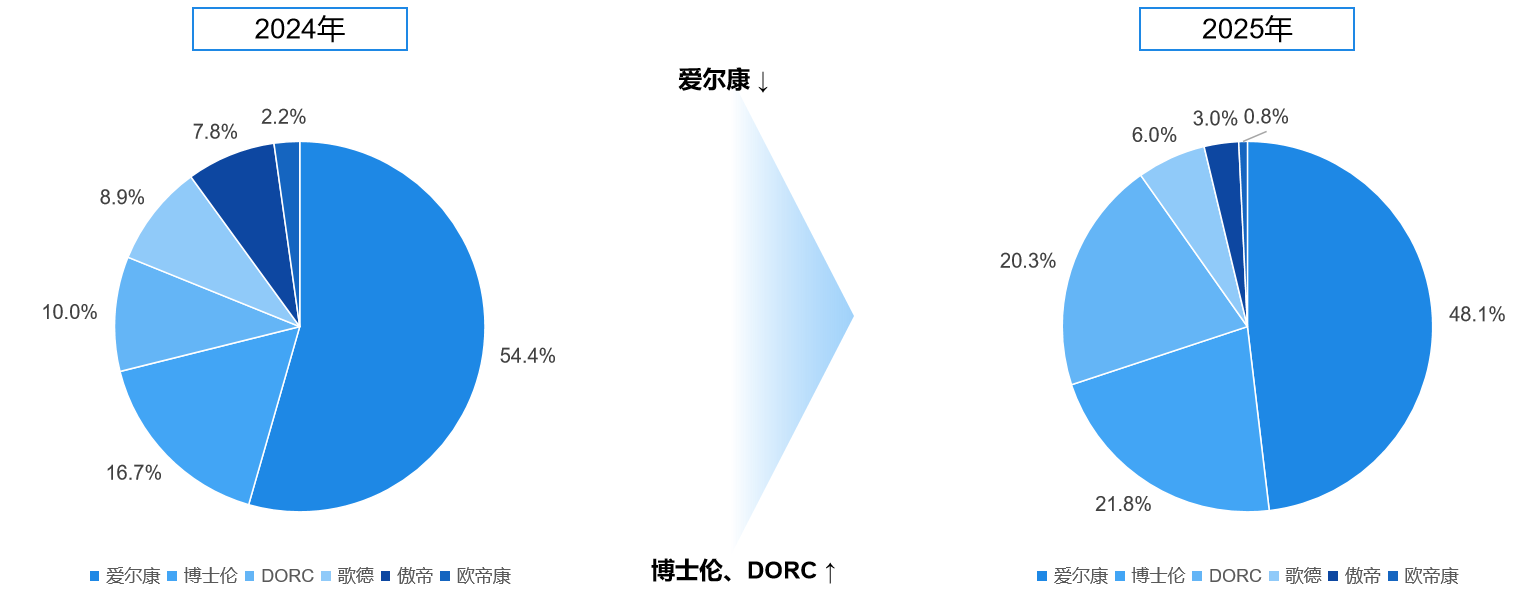
图7.2024-2025年中国超乳玻切一体机市场竞争格局及变动(资料来源:中国政府采购网、各省级政府采购网、华医研究院制图)。
PART.07
结语
超乳玻切一体机代表了眼科手术设备向高度集成化、微创化、智能化发展的方向。它通过整合两大核心术式,显著提升了复杂眼病的手术效率和安全性。在老龄化、慢性疾病增长和手术量持续上升的背景下,超乳玻切一体机行业正迎来快速发展窗口。目前市场正处于国际品牌技术领先与国产品牌实现从0到1突破并行的阶段,未来技术进步将继续围绕提升手术精度、产品性能、系统稳定性和患者体验等方面展开。总体来看,能够在产品获证、技术能力、耗材迭代、品牌影响力、渠道服务和临床教育体系上建立综合优势的企业,将在竞争激烈的市场环境中脱颖而出,并在高速增长的产业周期中实现长期价值。

研报收录征集
《华医研报》之《眼科医疗器械:超乳玻切一体机行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年1月《眼科医疗器械:超乳玻切一体机行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:鲍丽婷
编辑:Mori
