前言| QIAN YAN

特殊医学用途配方食品(Food for Special Medical Purpose,FSMP)是介于食品与药品之间、面向特殊医学状况人群的医学营养产品。不同于普通食品,其通过精准营养支持改善患者营养状态、提高治疗耐受性,并促进疾病康复。过去,特医食品主要应用于医院肠内营养支持领域,市场规模较小且进口品牌占据主导。近年来,随着人口老龄化、慢病患者增加以及国产企业研发注册能力提升,中国特医食品产业进入快速发展阶段。截至2026年6月,我国累计获批342款特医食品,产品体系持续完善,应用场景逐步从院内营养支持向居家护理、慢病管理等领域延伸。
本篇研究报告将围绕特医食品的定义与分类、临床价值、发展历程、市场空间、竞争格局及投资机会展开分析。
PART.01
特医食品概述
特殊医学用途配方食品(Food for Special Medical Purpose,FSMP,以下简称"特医食品")是一类面向特殊医学状况人群的专业营养产品,处于食品与药品之间的特殊食品领域。
根据《特殊医学用途配方食品通则》(GB 29922-2013),特医食品是指为了满足进食受限、消化吸收障碍、代谢紊乱或特定疾病状态人群对营养素或膳食的特殊需要,专门加工配制而成的配方食品。该类产品必须在医生或临床营养师指导下,单独食用或与其他食品配合食用。
特医食品包装上的“小蓝花”标识,是其区别于普通食品和保健食品的重要标志。
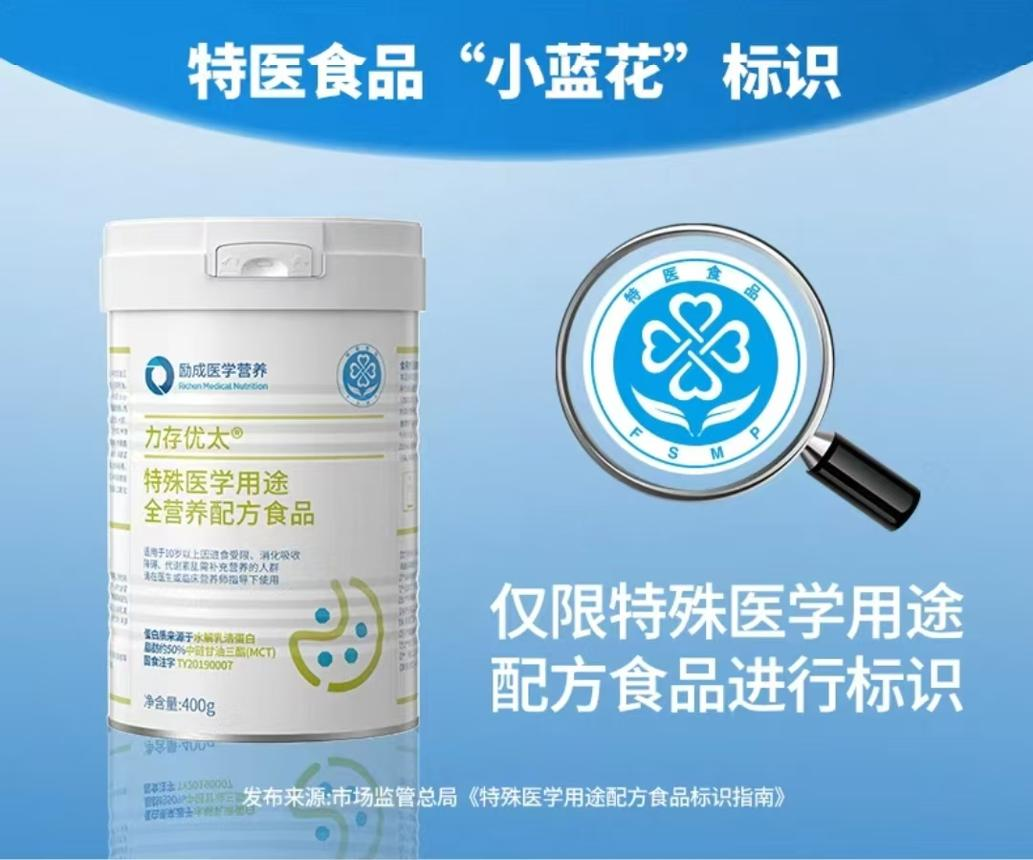
图1.特医食品专属标志“小蓝花”(资料来源:公开资料,华医研究院)。
与普通食品相比,特医食品并非面向健康人群,而是针对存在明确医学营养需求的患者;与保健食品相比,其目标并非调节机体功能,而是满足疾病状态下的营养需求;与药品相比,其不直接发挥治疗作用,而是通过营养支持改善患者身体状态,提高治疗耐受性并促进康复。
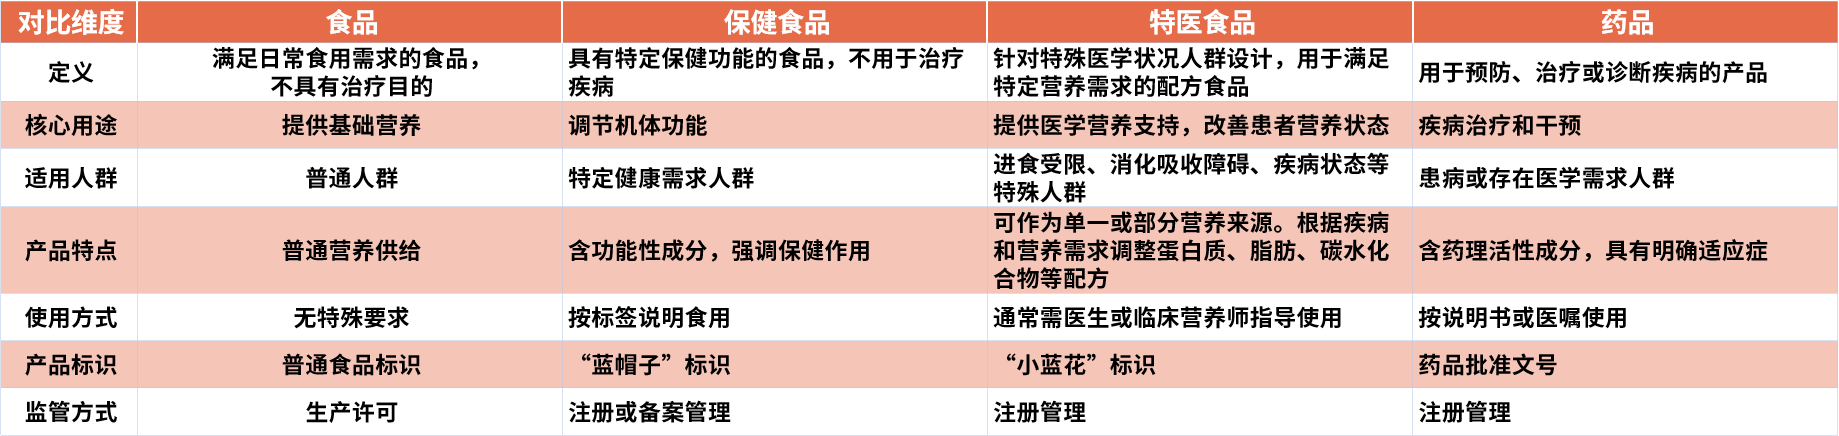
图2.特医食品与普通食品、保健食品及药品的区别(资料来源:《特殊医学用途配方食品通则》(GB 29922-2013),华医研究院制图)。
由于涉及患者营养安全及临床应用,特医食品实行严格注册管理。企业需完成配方研发、安全评价、临床应用验证及生产体系审核后,方可获得上市资格。因此,特医食品既具备食品属性,也具备较强医学属性,是现代临床营养体系的重要组成部分。
PART.02
特医食品分类
特医食品主要按照适用年龄和营养完整性两个维度进行分类。按照适用年龄,特医食品可分为0–12月龄特殊医学用途婴儿配方食品和1岁以上人群特殊医学用途配方食品。其中,1岁以上人群产品进一步按照营养完整性和临床应用场景,分为全营养配方食品、特定全营养配方食品和非全营养配方食品。
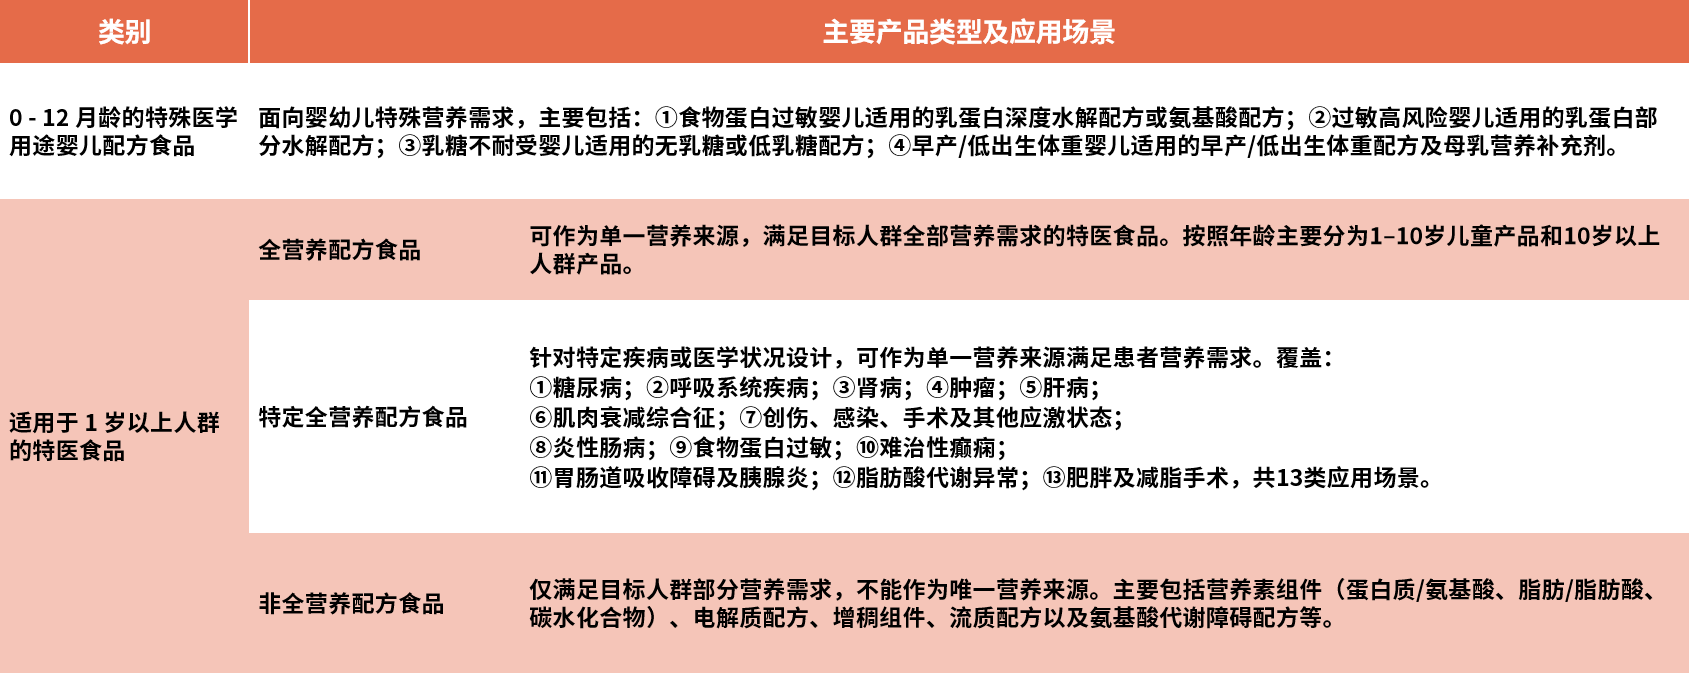
图3.特医食品分类(资料来源:公开资料,华医研究院制图)。
PART.03
特医食品临床价值
特殊医学用途配方食品(FSMP)并非普通营养补充剂,而是基于疾病状态和营养需求设计的医学营养干预工具。其核心价值在于通过精准营养支持,改善患者营养状态、提高治疗耐受性,并降低医疗负担。
首先,特医食品为特殊营养需求人群提供标准化营养支持。针对吞咽障碍、消化吸收障碍、食物过敏等无法通过普通膳食满足营养需求的人群,其可提供安全、易吸收的营养解决方案,改善患者营养状态并降低护理负担。
随着精准营养理念发展,特医食品正从基础营养支持向疾病管理延伸。针对糖尿病、慢性肾病、肿瘤、肌肉衰减等疾病状态,通过调整蛋白质、脂肪、碳水化合物及微量营养素比例,可辅助改善代谢状态、维持机体功能。其中,低蛋白低矿物质肾病配方、高蛋白老年营养配方等已成为临床营养的重要应用方向。
随着快速康复外科(ERAS)、多学科诊疗(MDT)及精准医学理念的发展,营养管理正由传统辅助措施转变为疾病全过程管理的重要环节。临床研究显示,合理使用口服营养补充(ONS)可改善围手术期、肿瘤、重症及老年患者营养状况,降低感染及并发症风险,促进康复。FHE2026大会引用国际研究数据显示,ONS可使患者住院时间缩短约21%、并发症减少约30%,医疗费用最高降低约60%。
总体来看,特医食品已由单纯“营养补充”升级为覆盖疾病治疗支持、康复管理及慢病干预全过程的医学营养工具。这一医学属性也是特医食品区别于普通营养品,形成长期商业价值的重要基础。
PART.04
国内特医食品发展历程
特医食品起源于20世纪50年代欧美国家,主要用于特殊疾病营养管理。相比欧美市场,中国特医食品产业发展较晚,经历了从医院营养支持、监管体系建立到产业化发展的演进过程。
医院营养支持阶段
(1970s—2000s):

早期国内临床营养主要围绕肠内营养制剂和医院营养支持展开,产品主要应用于重症、围手术期及无法正常进食患者。由于缺乏独立监管体系,行业更多沿用药品或医院制剂管理模式,市场供给主要依赖进口品牌,整体规模较小。
注册制建立阶段
(2010—2016年):
随着临床营养需求增长,我国逐步建立特医食品监管体系。2015年修订的《食品安全法》首次明确特殊医学用途配方食品法律地位,并纳入特殊食品监管体系。2016年《特殊医学用途配方食品注册管理办法》正式实施,标志着行业进入注册管理阶段,企业需通过配方研发、注册审评和生产质量体系审核后方可上市。
产业化发展阶段
(2017年至今):
2017年首批国产特医食品完成注册获批,打破进口产品垄断格局,国内特医食品产业正式开启国产化、产业化进程。随着注册规则逐步完善、国产企业产品布局扩大,行业进入快速发展期。截至2026年6月底,我国已获批特医食品注册证342款。
总体来看,中国特医食品已由早期进口依赖和医院营养支持阶段,逐步进入国产供给提升和临床应用深化阶段。
PART.05
国内特医食品获批概况
截至2026年6月底,我国累计获批特医食品342款(排除注销14款和过期1款,有效产品327款),其中国产产品占比近九成,注册端供给能力持续提升。
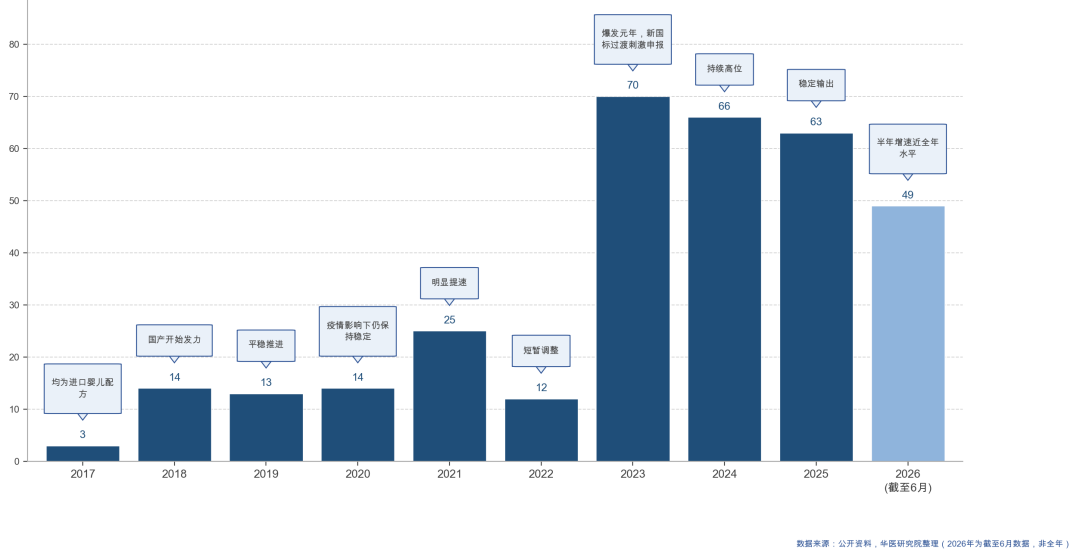
图4.特医食品历年获批数量(资料来源:公开资料,华医研究院制图)。
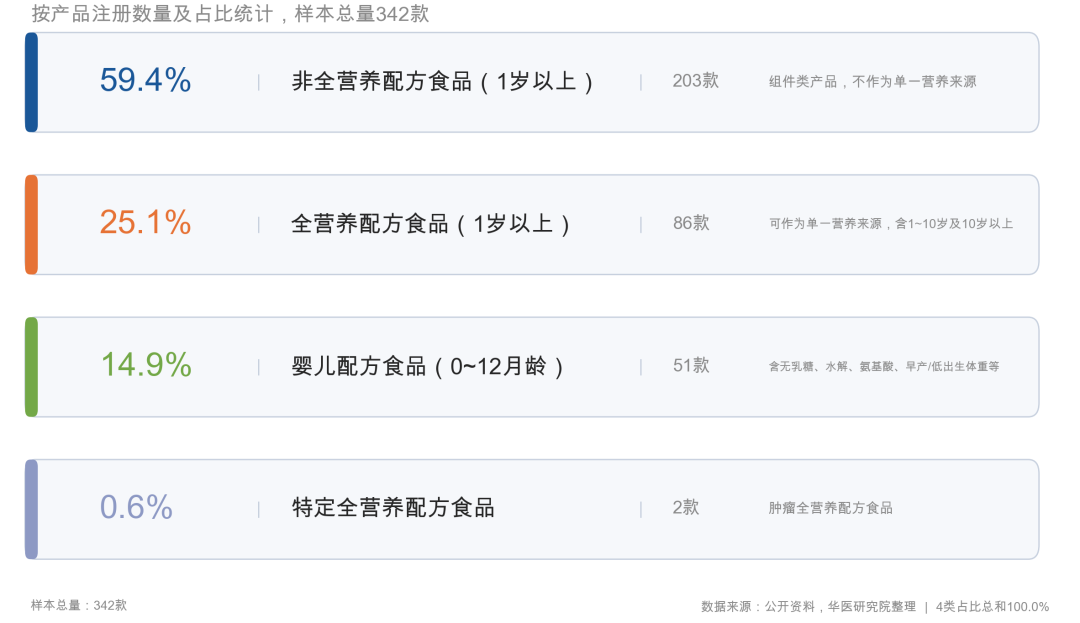
图5.特医食品注册分类构成(资料来源:公开资料,华医研究院制图)。
我国特医食品注册始于2017年,行业发展经历了从政策建立、产品导入到国产扩容的发展过程。早期注册产品主要集中于婴儿特医食品和全营养配方食品,以满足基础营养支持需求。随着国产企业研发能力提升以及注册经验积累,成人全营养、非全营养组件以及肿瘤、肾病、糖尿病等特定疾病配方产品逐步增加,产品结构持续丰富。
从品类结构来看:
全营养配方食品仍是当前市场主流,应用范围广,商业化成熟度较高; 婴儿特医食品由于安全要求高、临床验证要求严格,进入壁垒较高,市场集中度相对较高;特定全营养配方食品聚焦细分疾病场景,专业属性突出,相较于通用型产品,具备更强的差异化竞争潜力,是国内企业突破同质化竞争的重要布局方向。
从产业发展阶段来看:
行业正在由“注册数量竞争”进入“产品质量和临床价值竞争”阶段,未来具备疾病场景覆盖能力和临床证据积累的企业更具竞争优势。
PART.06
特医食品市场规模
根据FHE2026大会披露数据,2024年中国特医食品市场规模约230亿元,近年来保持25%以上复合增长率。自2016年注册制实施以来,市场规模由约25.9亿元增长至当前水平,十年间增长近9倍。但相比欧美成熟市场,中国特医食品渗透率仍较低,目前约为3%。当前约3%的渗透率意味着行业仍处于早期导入阶段,未来增长空间并不来自单纯人口增长,而更多来自医院渗透率提升、支付体系改善以及院外慢病管理场景拓展。
未来行业增长主要来自三方面:
1
医院端应用扩展。随着临床营养科建设、医生教育及应用规范完善,特医食品在围手术期、肿瘤、肾病、老年营养等领域的应用有望持续提升。
2
是支付体系逐步改善。商业保险、地方试点以及费用管理机制探索,有望降低患者支付障碍,推动特医食品可及性提升。
3
消费场景持续拓展。参考台湾等成熟市场发展路径,特医食品有望从医院逐步延伸至药房、社区及家庭慢病管理场景。
整体来看,特医食品正在从早期“产品获批驱动”向“临床需求+渠道拓展+支付改善”共同驱动转变。短期内行业仍面临医院准入、支付体系和消费者教育等挑战,但长期受益于人口老龄化、慢病管理需求增长以及国产替代趋势,特医食品有望从“小众院内产品”逐步发展为覆盖医院、社区和家庭场景的临床营养基础设施。
PART.07
中国特医食品竞争格局
中国特医食品市场目前仍处于快速发展阶段,竞争格局呈现外资企业占据先发优势、本土企业加速追赶、跨界企业持续进入的特点。由于不同产品类别的技术壁垒、临床属性和渠道要求存在差异,行业尚未形成单一企业全面领先的格局。
从市场格局来看:
外资企业仍占据较强优势。雀巢健康科学、达能纽迪希亚、雅培等企业较早布局医学营养领域,经过多年临床应用和渠道积累,在医院端拥有较高品牌认知和医生认可度,尤其在婴儿特医、成人全营养及慢病营养领域具备成熟产品体系。
近年来,本土专业特医企业快速发展,逐步成为市场的重要参与者。麦孚营养、冬泽特医、圣桐特医等企业通过持续获取注册证、完善产品矩阵,并依托本土医院渠道和价格优势提升市场份额。相比外资企业,国产企业更贴近国内临床需求,在区域市场拓展和产品本土化方面具备一定优势,但整体品牌影响力和临床证据积累仍需提升。
此外,药企和乳企也开始布局该领域。药企凭借医院渠道、医生资源和疾病管理经验,具备切入肿瘤营养、慢病营养等专业领域的优势;乳企则依托成熟供应链和母婴渠道,在婴幼儿特医食品领域具备一定协同能力。
从产品竞争看:
目前成人全营养产品市场规模较大,是多数企业布局的基础品类,但由于产品同质化程度较高,竞争相对充分;婴儿特医食品由于安全要求高、临床信任壁垒强,市场集中度相对较高;肿瘤、肾病、糖尿病等特定全营养配方仍处于快速发展阶段,未来有望成为企业差异化竞争的重要方向。
总体来看,中国特医食品市场正在由早期外资品牌主导,逐步进入多类型企业共同竞争阶段。结合当前企业布局态势,行业竞争将呈现分层格局:外资企业依托临床与品牌优势稳固高端市场,本土企业凭借本土化适配、渠道性价比持续渗透大众及细分市场,药企、乳企等跨界主体依托产业资源切入细分赛道。
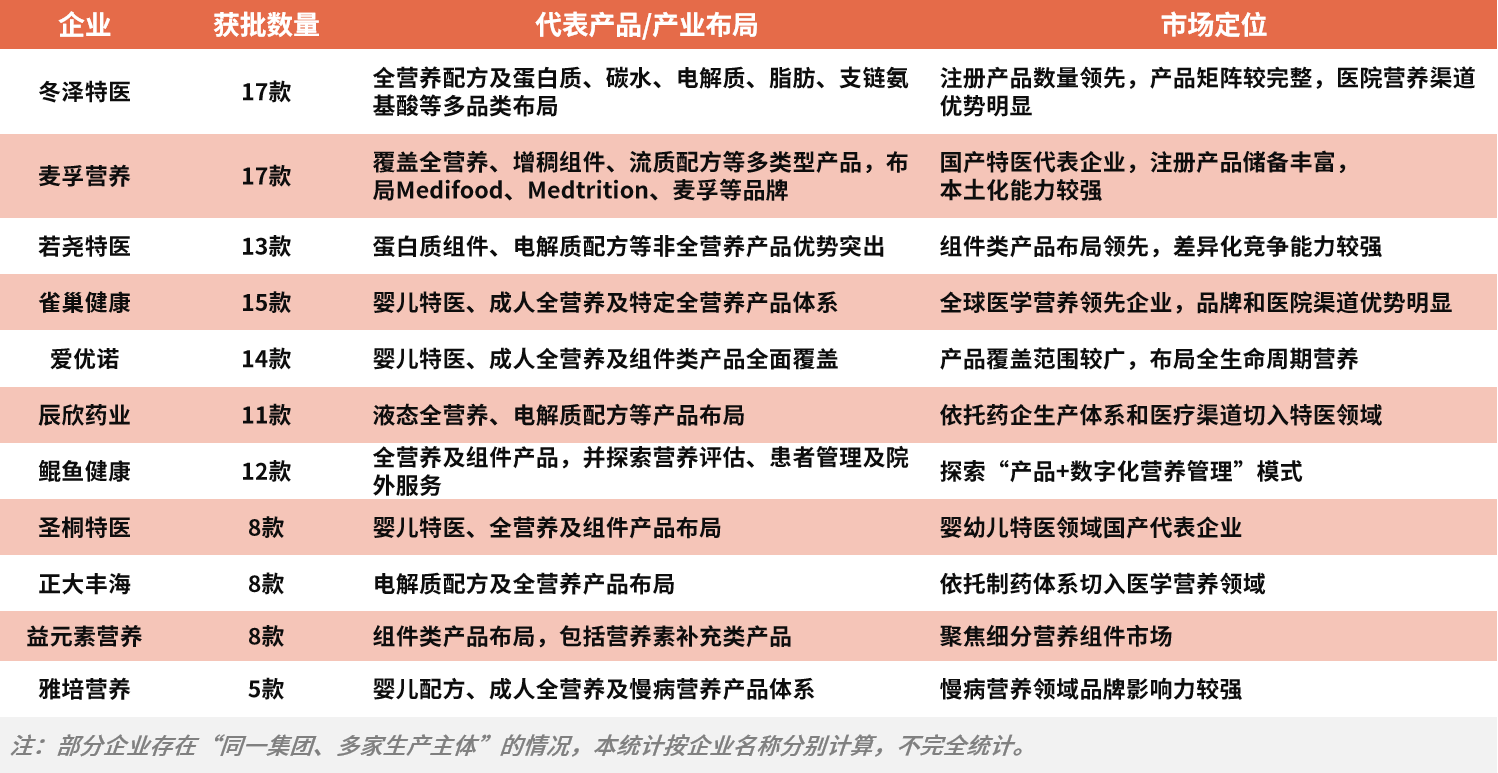
图6.中国特医食品主要参与企业及竞争地位(资料来源:公开资料(数据截至2026年7月),华医研究院)。
PART.08
特医食品投资策略
特医食品行业长期依托人口老龄化、慢病患者扩容、临床精准营养理念普及形成稳定需求支撑,目前行业整体临床渗透率、院外市场化转化率偏低,整体处于商业化培育阶段。
1
关注专科病种布局能力。优先选择在肿瘤、围手术期、肾病、婴幼儿及老年康复等高价值场景形成产品矩阵,并具备临床证据和医生推荐基础的企业。
2
关注高质量注册证和研发壁垒。普通全营养产品竞争壁垒有限,更应关注特定全营养、婴儿特医及功能组件型产品,核心看配方研发和医学转化能力,而非证书数量。
3
关注院内导入与院外复购闭环。特医食品商业化依赖医生推荐和患者持续使用,具备医院准入、营养教育和患者管理能力的企业更具长期竞争优势。
4
关注产业化能力与产品差异化。具备液体、半固体及特殊营养配方等多形态开发能力,能够覆盖医院和居家护理场景的企业,有望建立更强竞争壁垒。
5
警惕商业化节奏和支付风险。目前特医食品主要依赖患者自费支付,尚未纳入国家医保报销体系,支付能力限制放量速度,应重点筛选已验证商业模式、具备真实复购能力的企业。
从投资角度看:
特医食品并非简单消费品赛道,其长期价值取决于医学研发能力、注册转化能力、临床渠道能力及患者管理能力的综合竞争,而非单纯获批产品数量。未来行业竞争将由“产品注册驱动”逐步转向“临床价值与商业化能力驱动”。
PART.09
结语
2017-2026年九年时间,国内特医食品产业完成了监管体系落地、国产产品批量获批、市场供给快速扩容的阶段性发展。更值得关注的是,行业竞争逻辑已经发生深刻变化。从婴儿特医到全年龄覆盖,从基础营养到疾病精准营养,从进口主导到国产替代,从单一产品竞争到产品矩阵和营养管理能力竞争,特医食品正在成为现代医疗体系的重要组成部分。
展望未来,随着老龄化持续加深、慢病患者不断增加、医院营养筛查体系完善以及支付体系逐步优化,特医食品正在从院内辅助营养产品向疾病全周期营养管理工具演进,其临床定位和价值链角色值得持续跟踪。

研报收录征集
《华医研报》之《特医食品行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年8月《特医食品行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:向海洋
编辑:Mori
