前言| QIAN YAN

提到“香精香料”,不少人会联想到厨房里的八角桂皮,或是香水瓶里的神秘液体。但从产业视角来看,这个行业的边界远比想象中宽广。
香料是具有挥发性和特定气味、香味的化学物质,是构成香精的基础原料。香精则是由多种香料按照一定配方调配而成的混合物,直接用于各类终端产品的加香。两者构成了行业的上下游核心。
按照来源划分,香料可分为天然香料与合成香料两大类。天然香料来源于植物或动物,经物理、化学或生物方法提取;合成香料则通过化学合成手段制备,成本更低、供应更稳定。按照用途,香精又可分为食用香精(主要用于食品、饮料、烟草)和日用香精(主要用于化妆品、洗涤用品、家居清洁)两大类别,两者在下游市场中各有侧重。
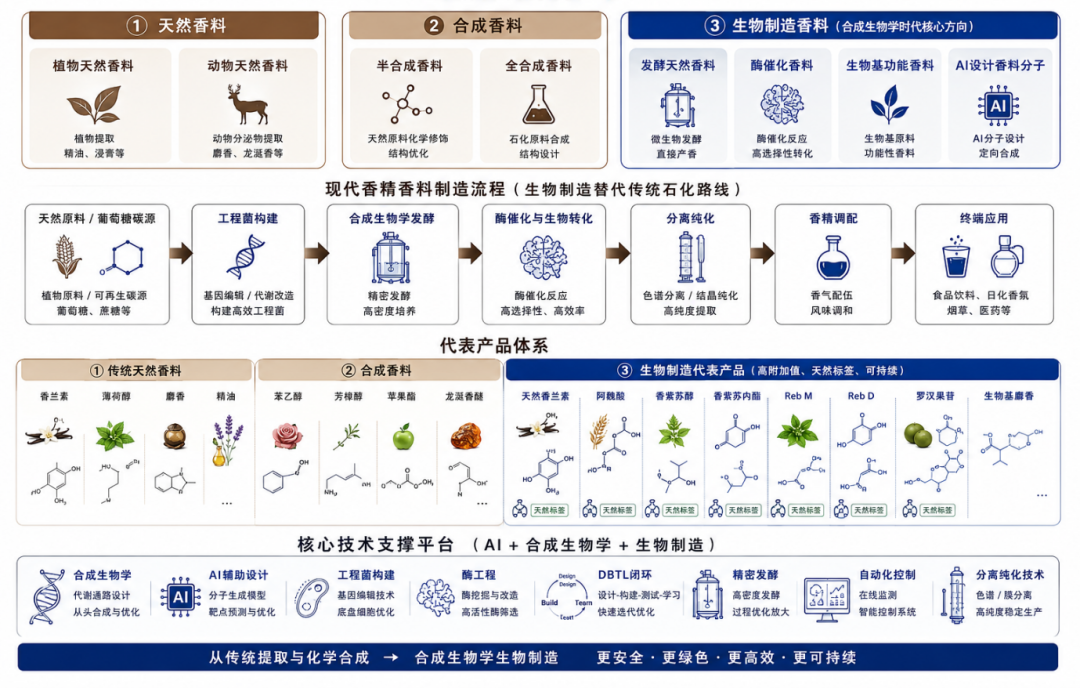
图1.香精香料的分类(资料来源:公开资料,华医研究院)。
这种"香料→香精→终端产品"的产业逻辑,决定了香精香料行业的隐性价值:虽然用量不大,却是终端产品品质和体验的关键支撑。
PART.01
为什么正在从化学合成
走向生物制造
回顾行业发展历程,天然香料曾长期主导市场。随着20世纪化学工业的兴起,合成香料以低成本、可规模化的优势迅速占据主流。然而近年来,这一格局正在被逆转。
在中国,香精香料行业的工业化发展起步于20世纪初,经历了从依赖天然原料到大规模化学合成的演进。进入21世纪后,随着消费者对"天然"、"绿色"、"健康"诉求的持续升温,以及国际主要香料公司不断提高天然成分比例,行业转型的压力和动力同步增强。
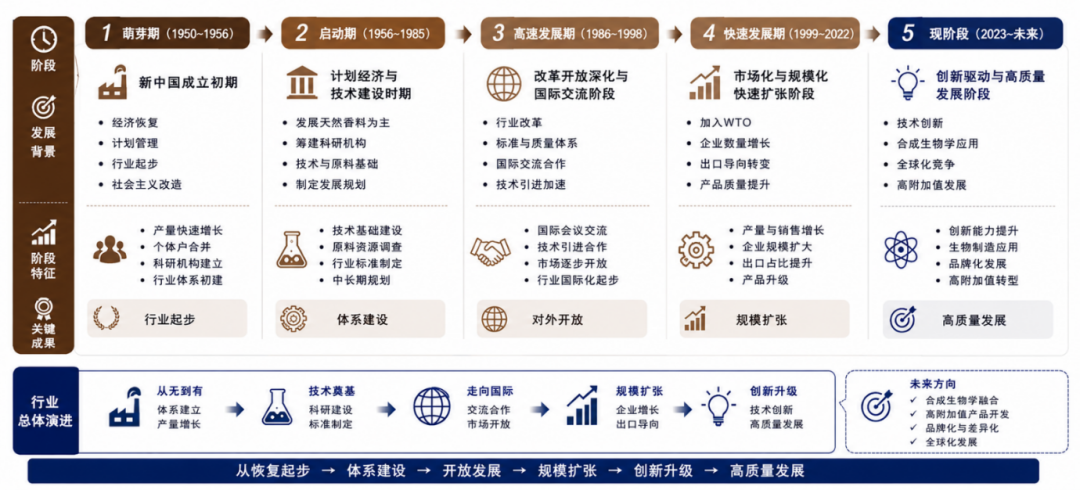
图2.中国发展历程图(资料来源:公开资料,华医研究院)。
生物制造技术的突破,正是解决这一矛盾的关键钥匙。以合成生物学为核心,利用微生物发酵、酶催化等手段,可以在实验室和工厂中"生产"出与天然来源完全一致的香料分子,既规避了天然原料供应不稳定、成本高、提取效率低的问题,又满足了消费者对天然属性的偏好。
这一技术路线在国际巨头中已有成熟应用,国内企业也在快速跟进。从玫瑰醚、香草醛到沉香醇,越来越多的高附加值香料分子开始走上生物合成路线。行业的技术范式,正在从"化学合成"向"生物制造"加速切换。
PART.02
市场规模、全球格局与
中国贸易情况
国际市场

全球香精香料市场规模持续增长。据行业数据,2023年全球市场规模已超过300亿美元,预计未来五年仍将维持中个位数的年复合增长率。从地区格局来看,欧美市场合计占据全球约半数份额,亚太地区尤其是中国、东南亚增速最快,正逐步提升在全球格局中的权重。
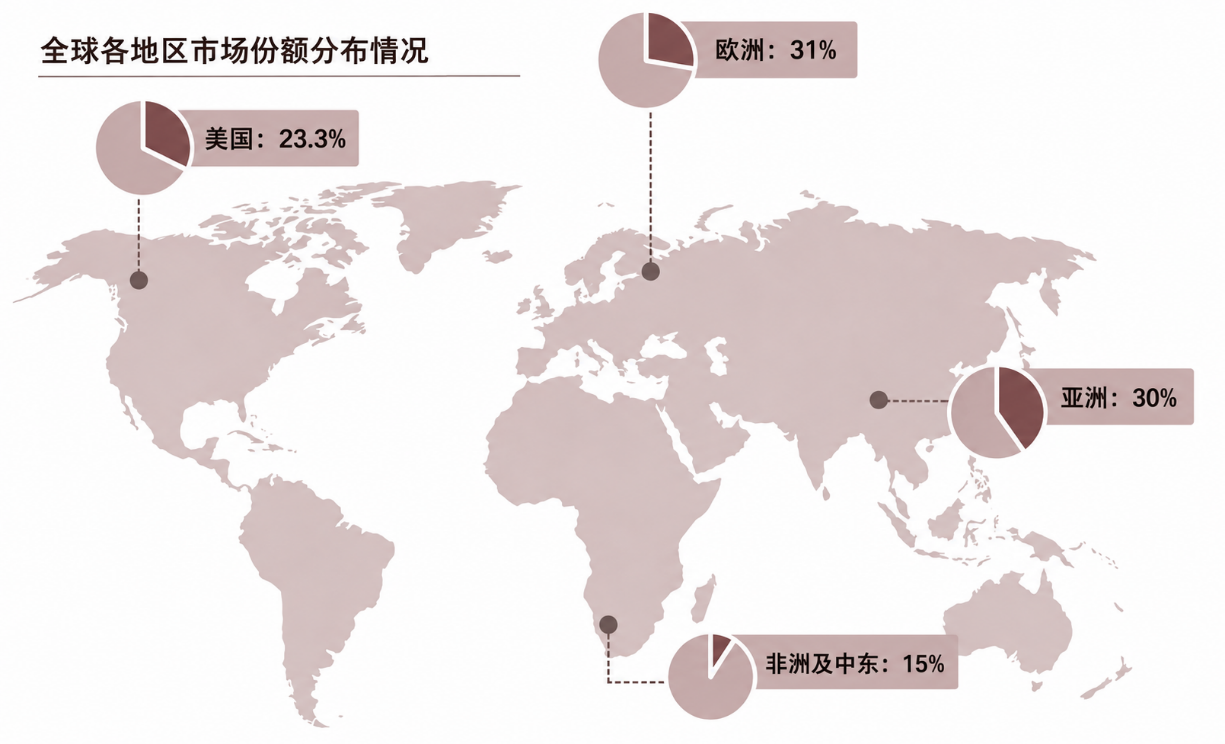
图3.全球各地区香精香料行业市场份额占比(资料来源:头豹研究院,华医研究院)。
全球市场集中度较高,以奇华顿(Givaudan)、芬美意(Firmenich)、IFF、德之馨(Symrise)为代表的国际四大巨头长期主导,合计市场份额接近六成。这些企业凭借深厚的配方积累、全球供应链布局和持续的研发投入,在高附加值香精领域建立了较高壁垒。
中国市场
中国香精香料市场规模近年来保持稳定增长,当前市场规模约为全球的15%左右,增速高于全球均值。食品饮料、日化个护两大终端需求合计驱动了国内绝大部分市场需求。
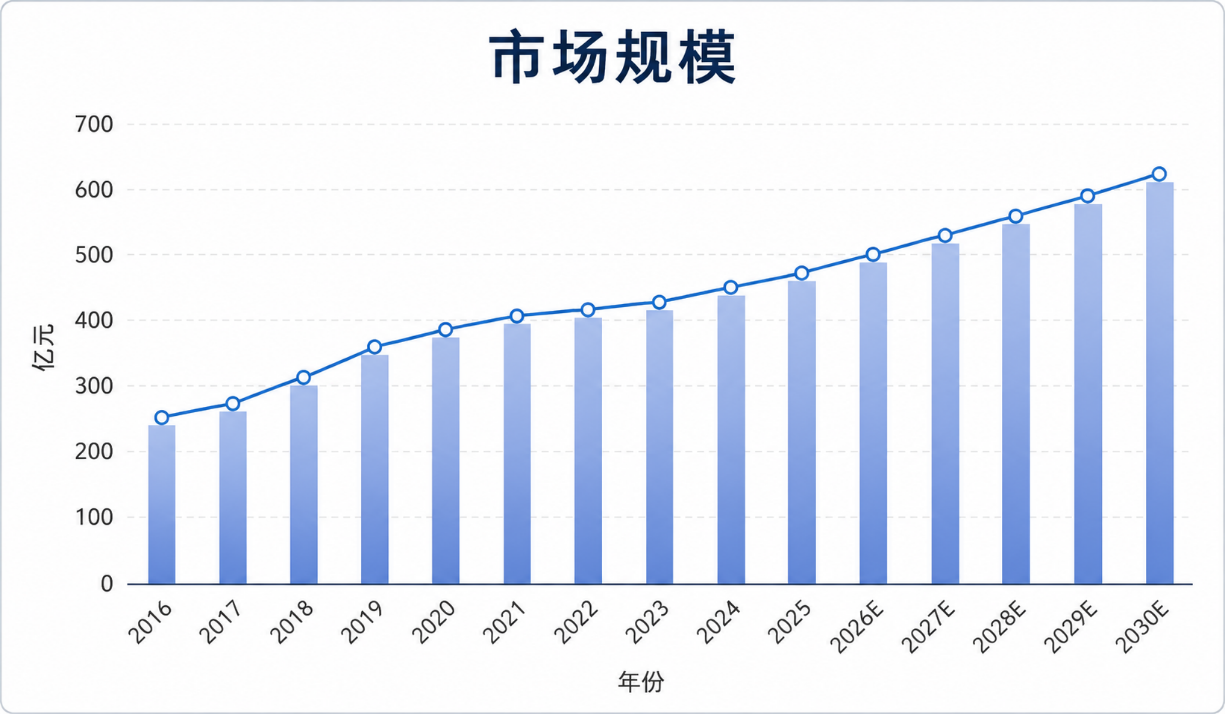
图4.香精香料行业规模(资料来源:中国香料香精化妆品工业协会,华医研究院)。
从贸易结构来看,中国香精香料既是重要出口国,也在高端产品上存在较大进口依赖。低端合成香料及原料出口规模较大,但高品质天然香料和复配香精仍需大量进口。这一"低端出口、高端进口"的格局,恰恰折射出行业在国内的升级空间——向高附加值产品延伸,是未来竞争的核心命题。
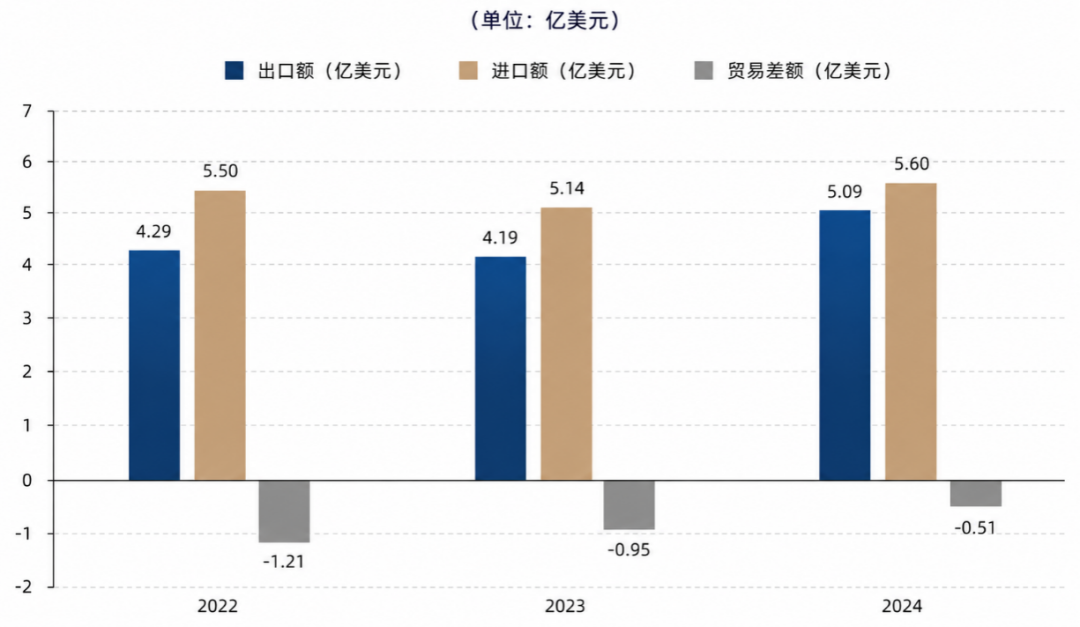
图5.2022-2024年中国香精香料进出口贸易情况(资料来源:中国海关总署,华医研究院)。
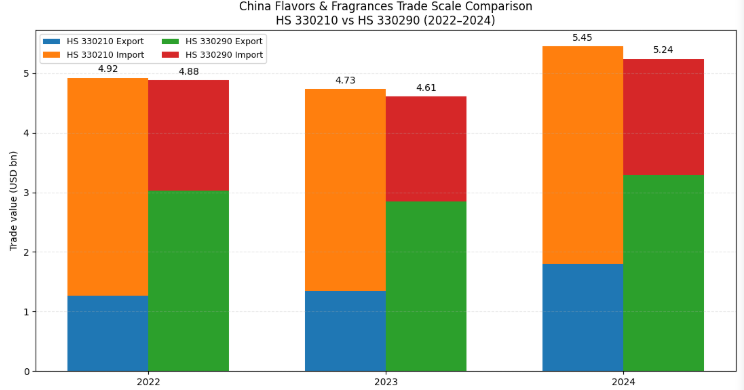
图6.中国香精香料贸易规模对比图(资料来源:UN Comtrade,华医研究院)。
PART.03
政策环境:监管收紧与
新技术通道同时打开
香精香料的政策环境,呈现出明显的"双轨并行"特征:一方面,食品安全、环保法规日趋严格,对合成添加剂的使用限制不断收紧;另一方面,国家层面持续推进合成生物学、生物制造领域的产业政策支持,为新技术路线提供了政策通道。
食品安全监管层面:
国家市场监督管理总局对食品用香料香精的使用品种和限量标准持续修订更新,安全合规门槛逐步提高。使用不符合标准的香精香料,将面临更严厉的市场准入管控。这一趋势客观上提升了行业进入壁垒,对具备合规能力的正规企业形成保护。
技术政策层面:
国家发改委、工信部等部委将合成生物学、生物制造列为战略性新兴产业,相关领域的税收优惠、资金补贴和研发支持力度明显加强。专门针对生物基香料的产品认证体系也在逐步建立,为企业打通高溢价销售通道。
总体而言,政策走向有利于推动行业从"规模扩张"转向"质量升级",对于提前布局合规和技术转型的企业,窗口期正在打开。
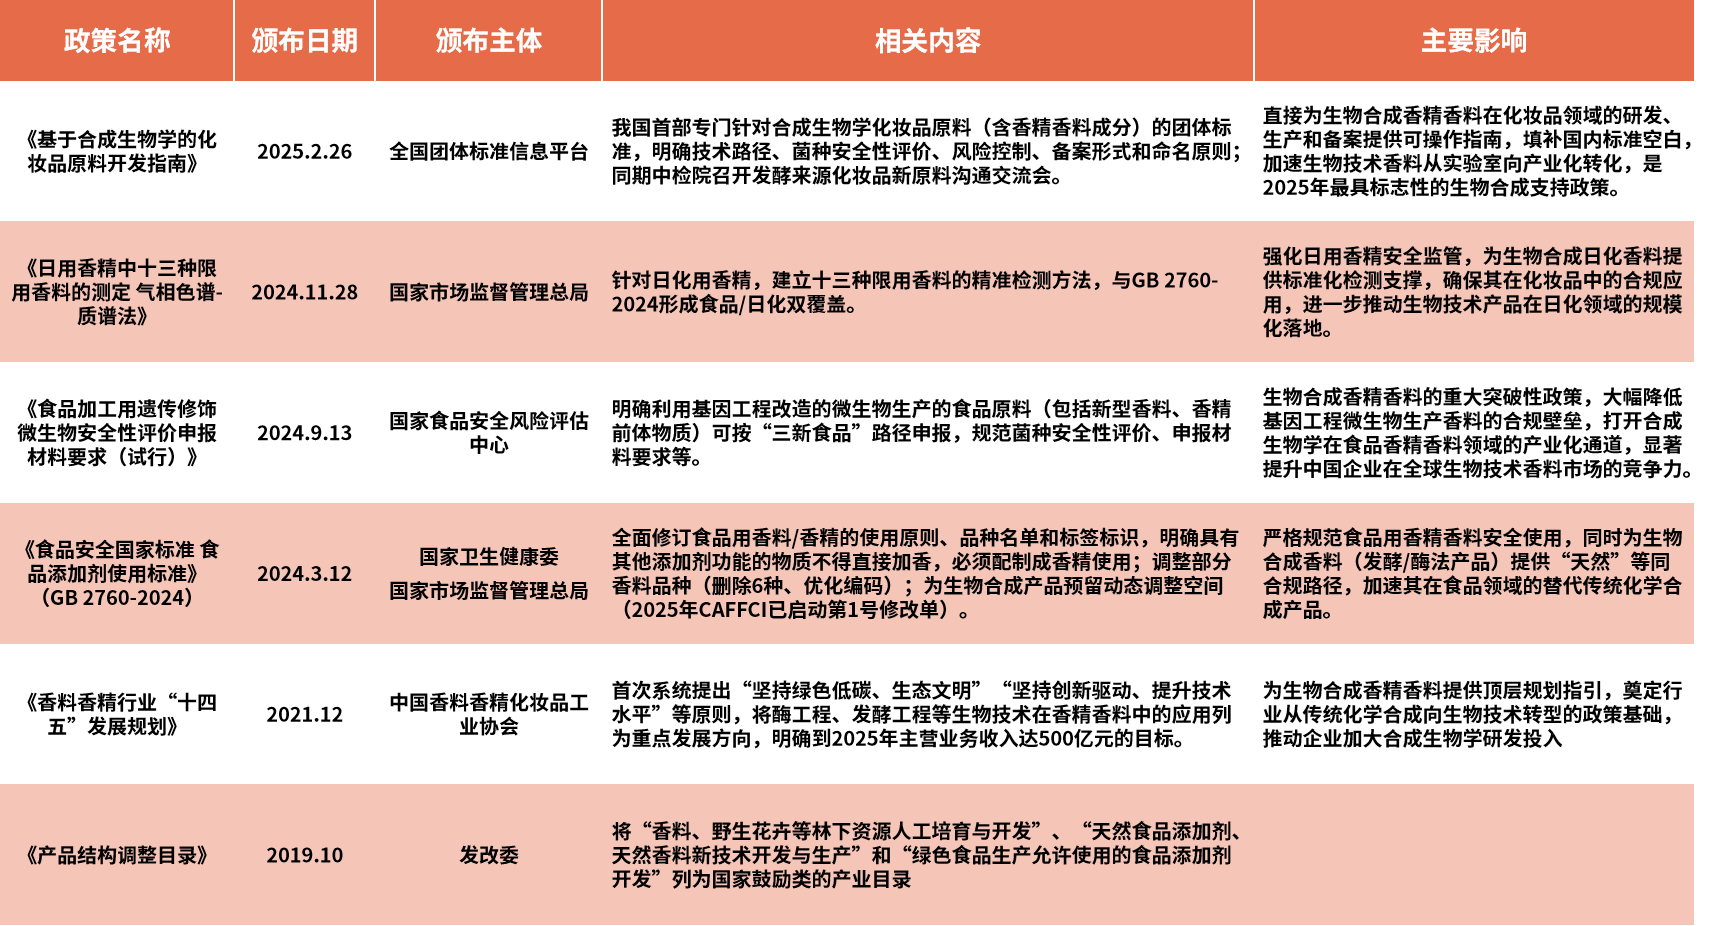
图7.(资料来源:,华医研究院制图)。
PART.04
产业链:
上游、中游、下游谁更关键
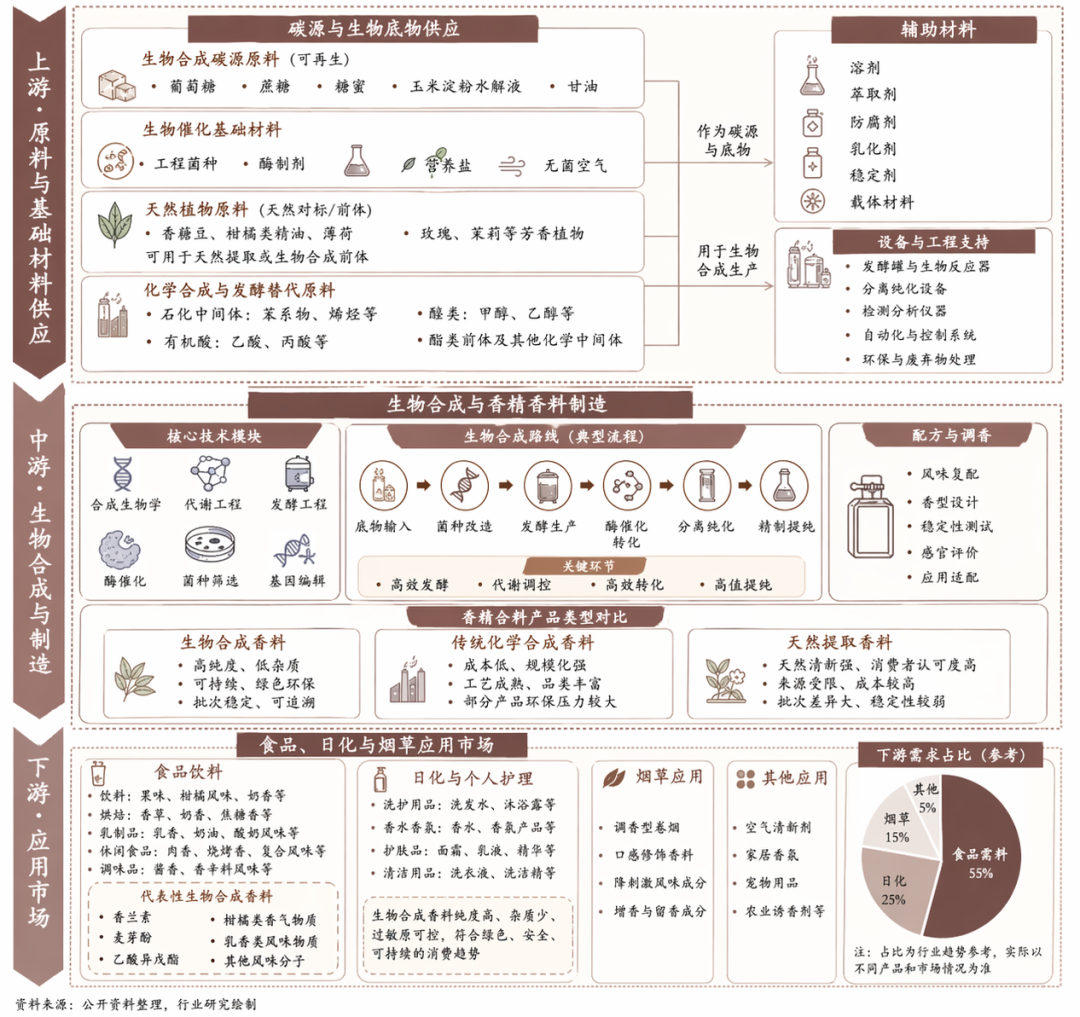
图8.香精香料产业链图谱(资料来源:头豹研究院、华医研究院)。
香精香料的上游原料来源多元。传统路线以石油化工和天然植物提取为主,前者提供合成香料所需的化工原料,后者供应各类天然精油、浸膏和单离香料。进入生物制造时代,糖类、淀粉等生物质原料逐渐成为重要投入品,通过微生物发酵转化为目标香料分子。
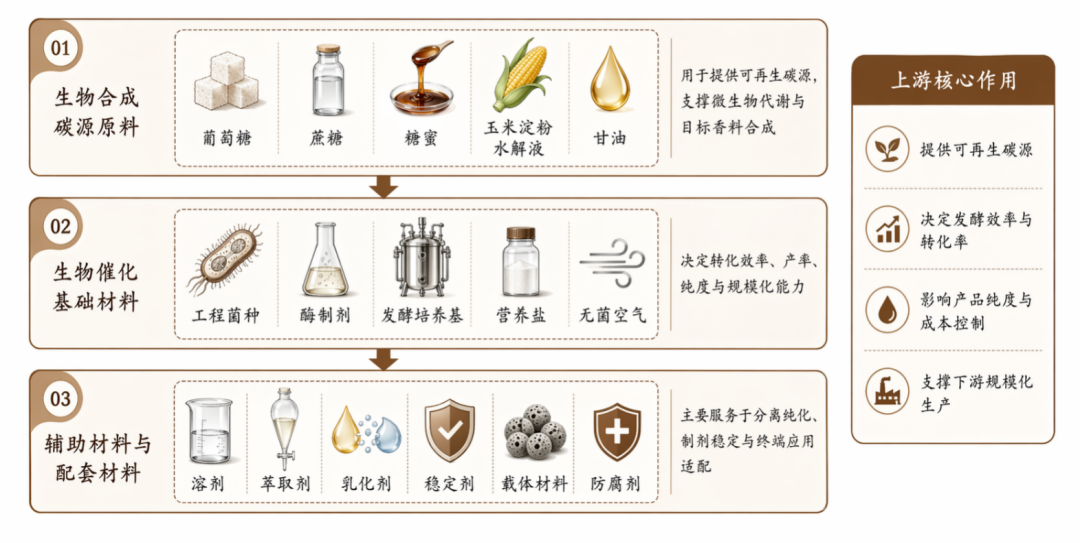
图9.可生物合成香精香料上游供给结构图(资料来源:公开资料,华医研究院)。
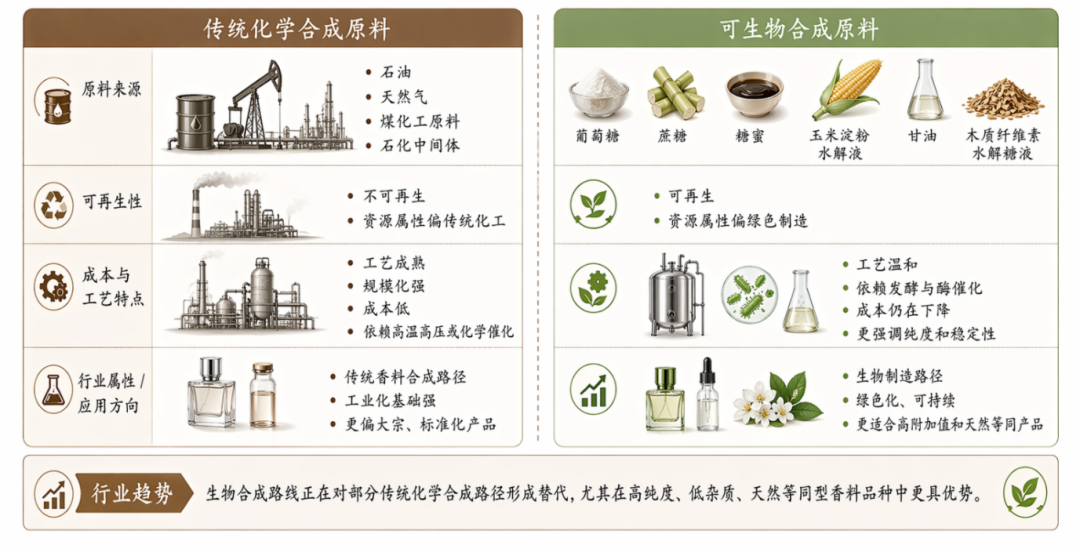
图10.传统化学合成原料与可生物合成原料对比图(资料来源:公开资料,华医研究院)。
上游:
原料成本和供应稳定性,直接决定了中游企业的利润空间。天然植物精油受产地气候、种植周期影响,供应波动较大;生物合成路线在原料端相对可控,但初期产能建设投入较高。
中游:
涵盖香料单体的制备与香精的调配生产,是整条产业链技术含量最高、附加值最集中的环节。对于化学合成香料企业而言,工艺路线的精度和成本管控决定了竞争力;对于生物制造路线的企业而言,菌种改造能力、发酵过程的放大控制、产物的分离纯化效率,构成了三道核心壁垒。这三个环节环环相扣,任何一道出现短板,都会拖累整体成本和产品纯度。
香精调配则更强调"配方积累"和"感官评价"能力 — 这是一种高度依赖经验、数据库和专业调香师的隐性资产,难以在短时间内复制。国际巨头在这一领域积累了数十年的配方数据库,构筑了极深的护城河。
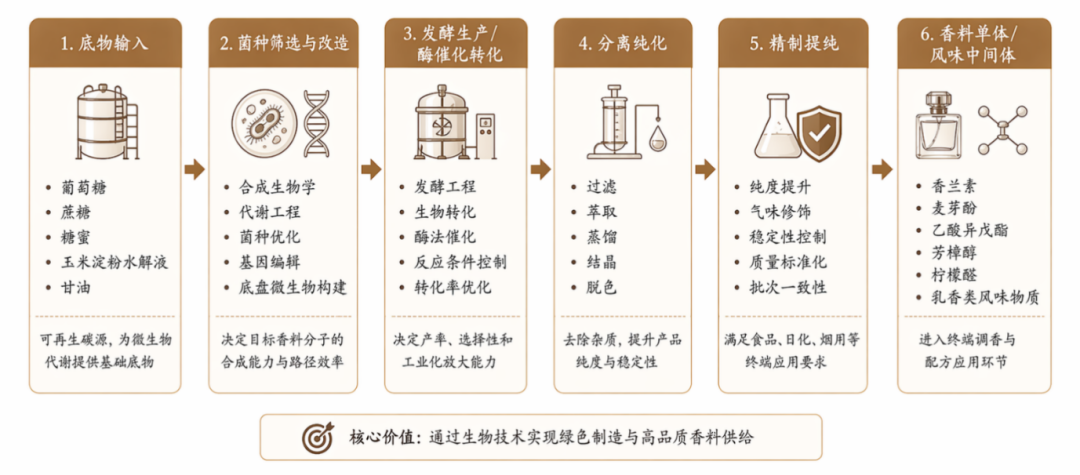
图11.核心制造流程图(资料来源:公开资料,华医研究院)。
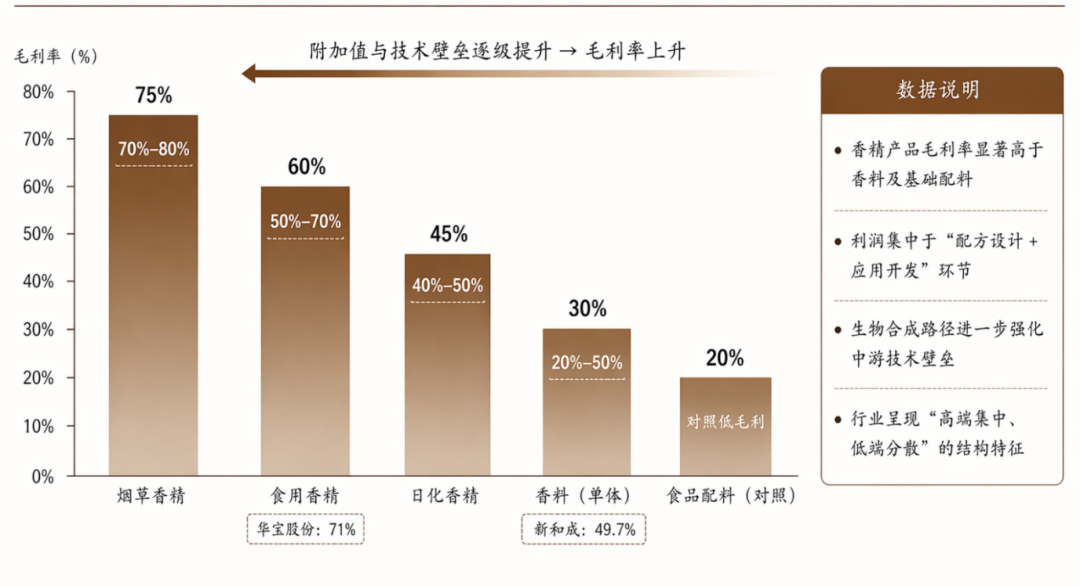
图12.毛利率分布(资料来源:公开资料,华医研究院)。
香精香料最重要的下游是食品饮料行业,其对香精的消耗量约占国内总需求的六成以上。烘焙、饮料、乳制品、调味品等细分赛道的快速增长,持续支撑香用香精的需求扩张。近年来,新式茶饮、功能食品、植物基食品等新兴品类的兴起,更是带来了新一轮配方创新需求。
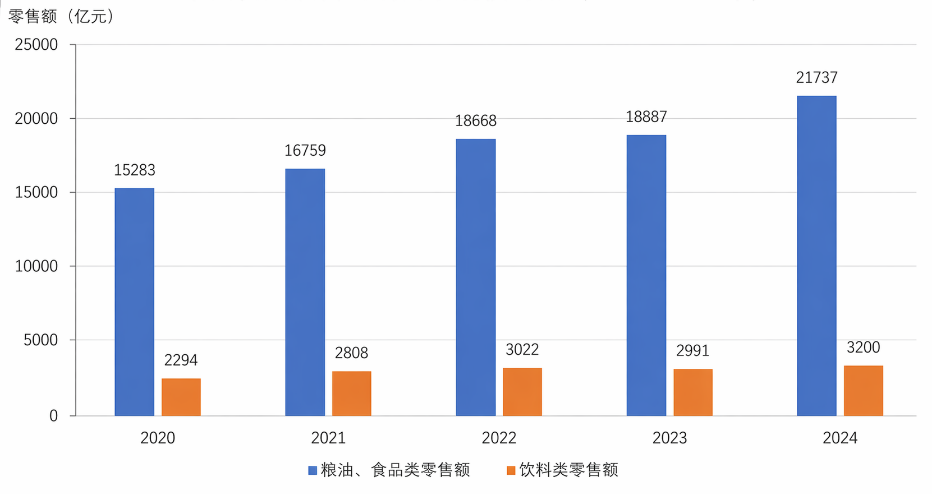
图13.中国食品饮料终端需求规模对比(资料来源:国家统计局,华医研究院)。
日化个护是第二大下游方向,包括护肤品、香水、洗护产品等。随着国内消费者对个人护理品质要求不断提升,功效型、天然原料型产品快速扩张,带动了日用香精在配方复杂度和原料品质上的同步升级。
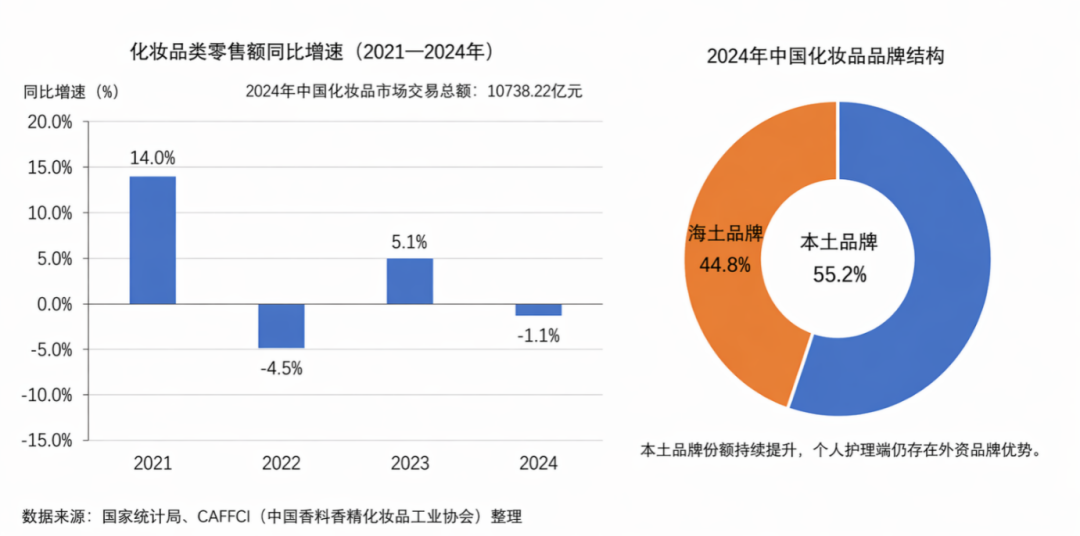
图14.中国日化个护终端需求与品牌格局(资料来源:国家统计局、CAFFCI,华医研究院)。
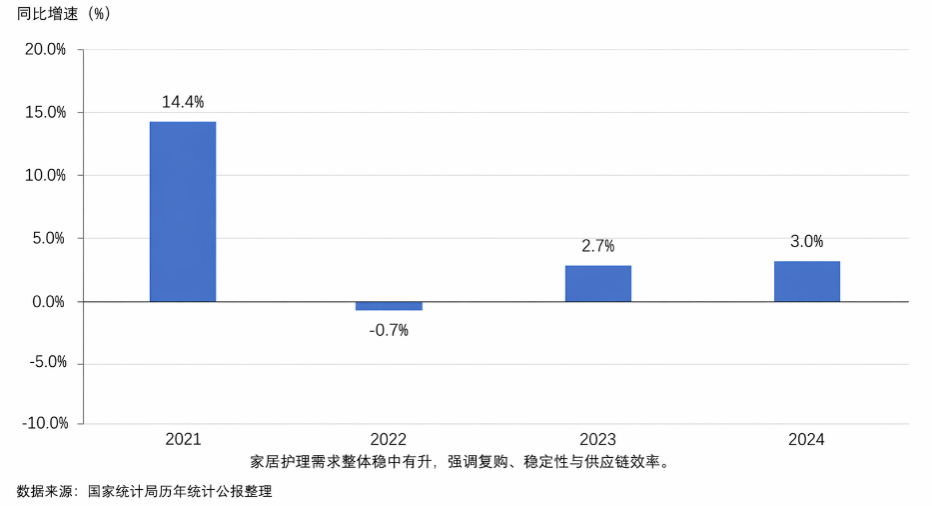
图15.日用品类零售额同比增(资料来源:国家统计局、CAFFCI,华医研究院)。
PART.05
竞争格局
国内市场正在分化
国内香精香料行业整体较为分散,头部企业与大量中小企业并存。从竞争格局来看,外资企业在高端香精市场仍占据主导地位,内资企业主要在中低端市场具备规模优势,但近年来已有部分内资企业通过技术突破向高端市场发起冲击。
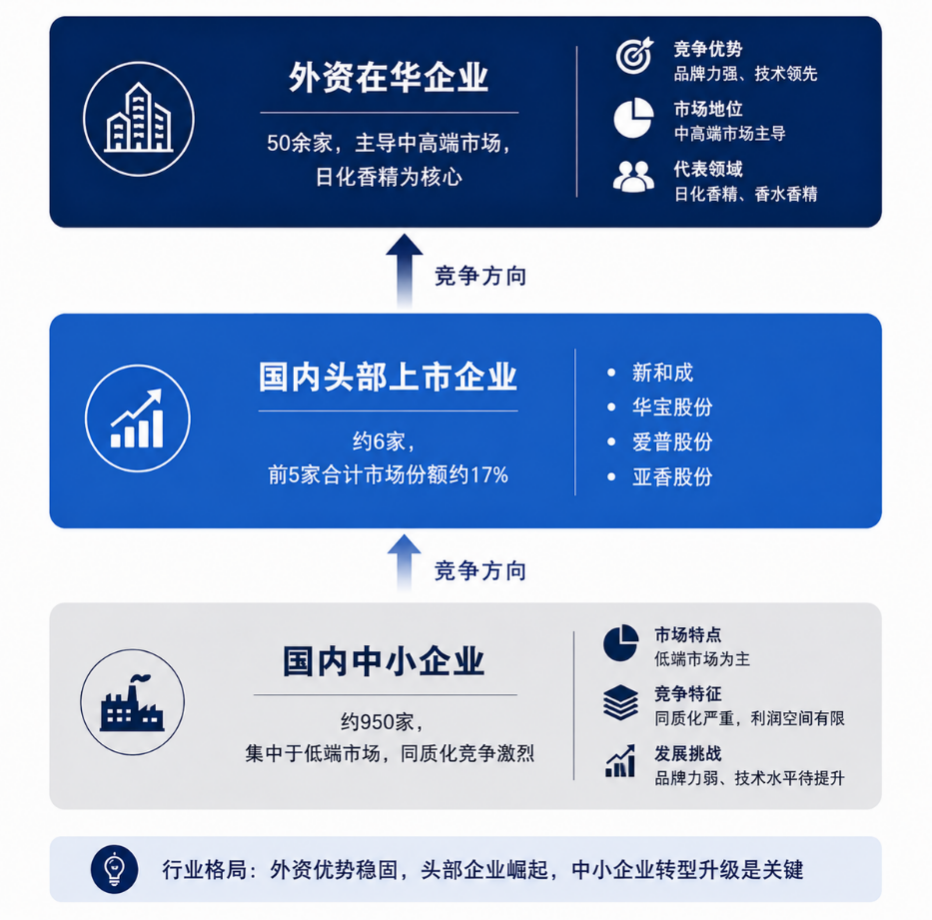
图16.中国香精香料行业竞争格局(资料来源:公开资料,华医研究院制图)。
在生物制造细分赛道,竞争格局尚未定型,国内企业与外资处于更接近的起跑线。凭借合成生物学基础研究的积累和规模化生产经验,部分国内企业已在特定香料单体的生物合成上形成一定竞争力。
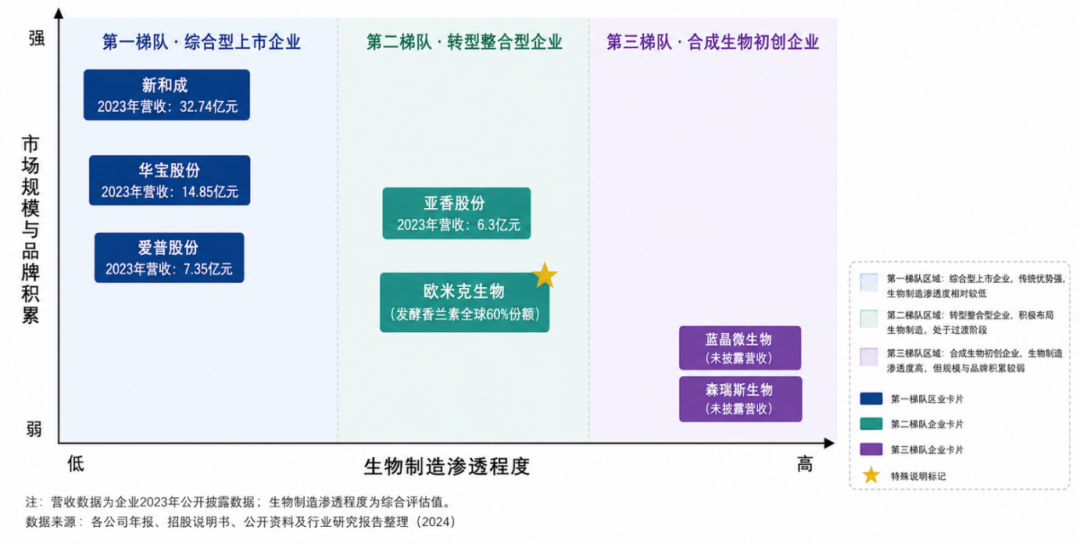
图17.中国香精香料企业生物制造竞争格局(资料来源:各公司年报、招股说明书、公开资料,华医研究院制图)。
PART.06
结语
香精香料行业的投资逻辑,归根到底是两条主线交织:一是消费升级带来的需求结构变化,驱动行业向天然化、功能化、高品质方向演进;二是技术范式切换带来的供给侧重构,生物制造路线正在颠覆传统合成的成本和溢价逻辑。
在这一背景下,值得重点关注的是那些具备以下特征的企业或技术方向:在中游拥有平台化工艺能力(尤其是菌种库建设、发酵放大和分离纯化),而不是仅依赖单一产品;研发投入稳定且持续,能够将实验室成果有效转化为规模化生产能力;同时具备向下游食品饮料或日化个护客户提供定制配方服务的综合能力,而不仅仅是卖原料。
从市场空间看,中国市场仍处于增长期,消费升级和品类创新将长期支撑行业需求。从竞争格局看,行业格局尚未固化,技术路线切换窗口期内存在明显的弯道超车机会。

研报收录征集
《华医研报》之《香精香料行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年6月《香精香料行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:郝帅清
编辑:Mori
