前言| QIAN YAN

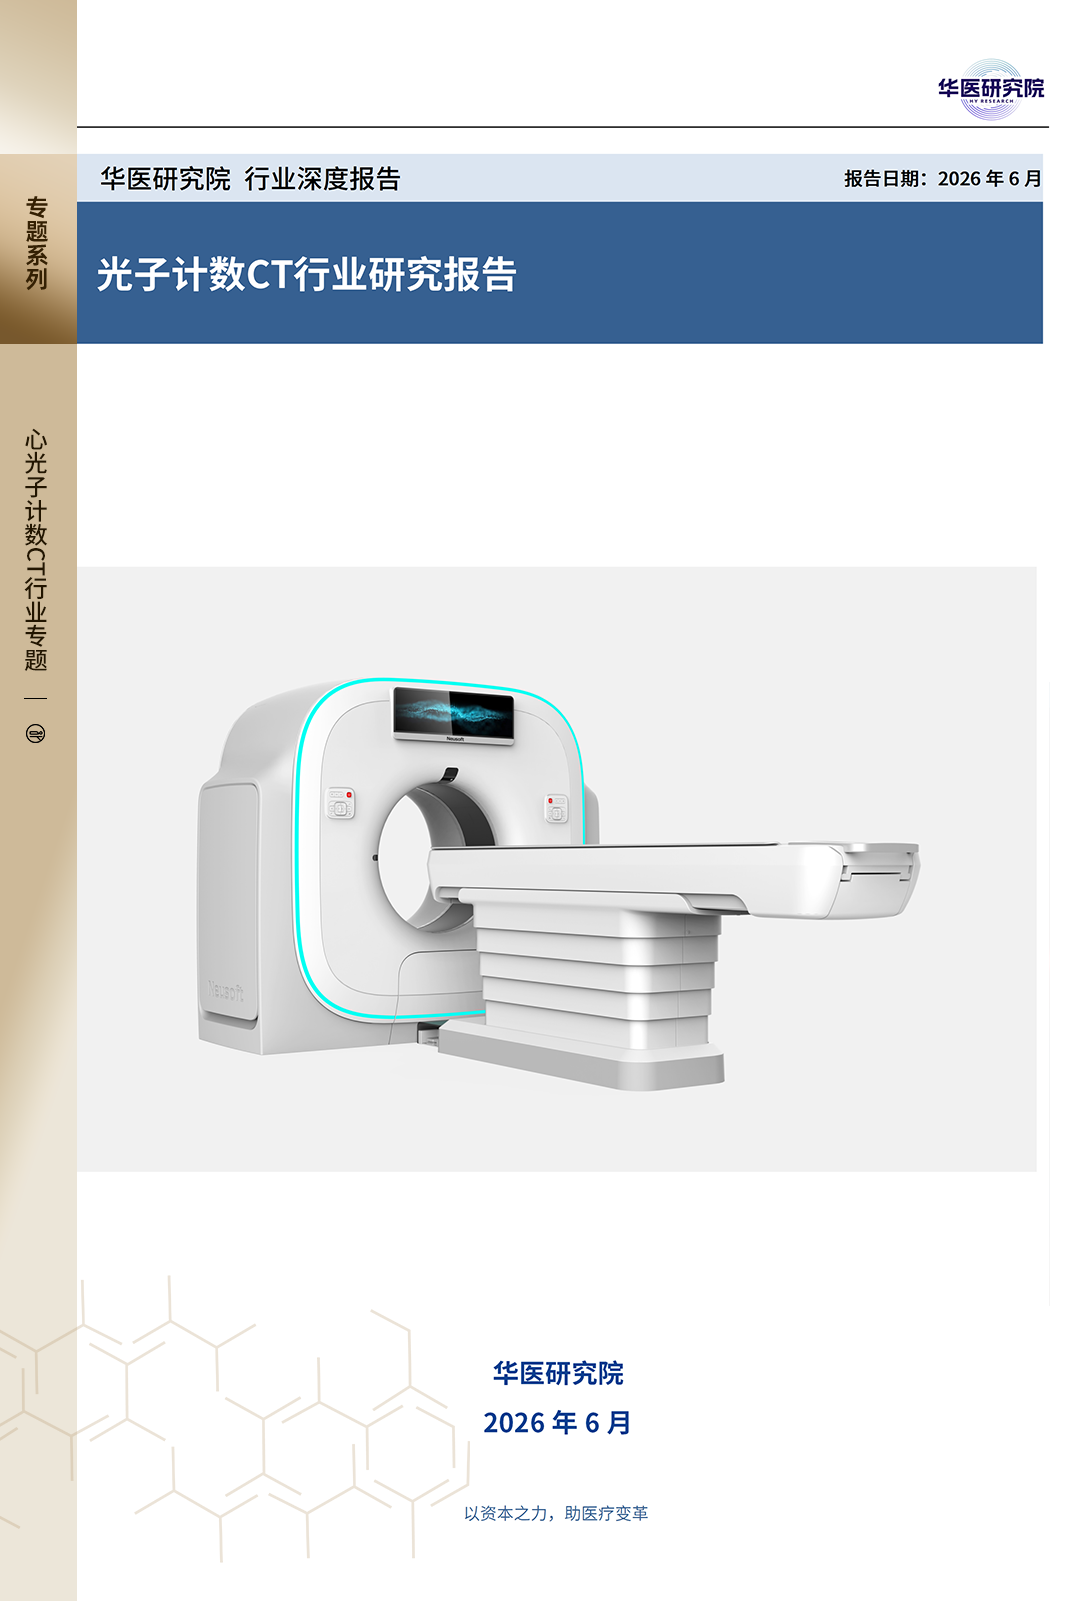
光子计数CT(PCD-CT)是CT影像领域自螺旋CT以来最具颠覆性的技术革新,通过半导体探测器直接识别并计数单个X射线光子的能量,从根本上突破了传统能量积分型CT在空间分辨率、能量分辨和辐射剂量方面的物理极限。它不仅能发现微米级的早期病灶,还能将辐射剂量降低90%,让儿童和需要多次复查的患者彻底告别“辐射之忧”。随着2025年国产设备同日获批,一个年复合增长率高达48%、2030年剑指50亿美元的黄金赛道已正式开启。
PART.01
光子计数CT的
定义及工作原理
光子计数CT(Photon-Counting CT, PCCT)是一种新型的计算机断层扫描技术,它采用能够直接识别并计数单个X光子的探测器。与传统CT将X射线强度转换为模拟信号不同,这项技术能精确测量每个光子的能量,从而获取更丰富的材料成分信息。这不仅大幅提升了图像的空间和对比度分辨率,还能有效降低辐射剂量和减少金属伪影,代表着CT影像领域一次重要的技术革新。
光子计数探测器(photon-counting detector, PCD)是光子计数CT的核心部件,它的半导体通常由碲化镉或砷化镓等材料制成,其顶部是阴极、底部是像素化的阳极,两极之间加载高电压(800~1000V)而形成强电场;PCD阴极吸收X线后产生电子-空穴对,电子向阳极移动而形成短电流脉冲,其幅度与光子能量成正比。PCCT利用多能量阈值分割光子信号以精准捕获能谱信息,可根据需要提取数据并重建图像,这种能量鉴别能力使其能够提供检测到的全部有用光子的能谱信息,并可采用物质分离技术及虚拟单能成像(virtual monoenergetic imaging, VMI)解决传统双能CT的能谱重叠问题。PCCT可特异性识别碘、钙及金等元素的吸收特性,通过同时注入多种不同性质对比剂而实现不同需求成像,如量化斑块及增强显示肿瘤等,进而为诊断与鉴别诊断提供重要依据。
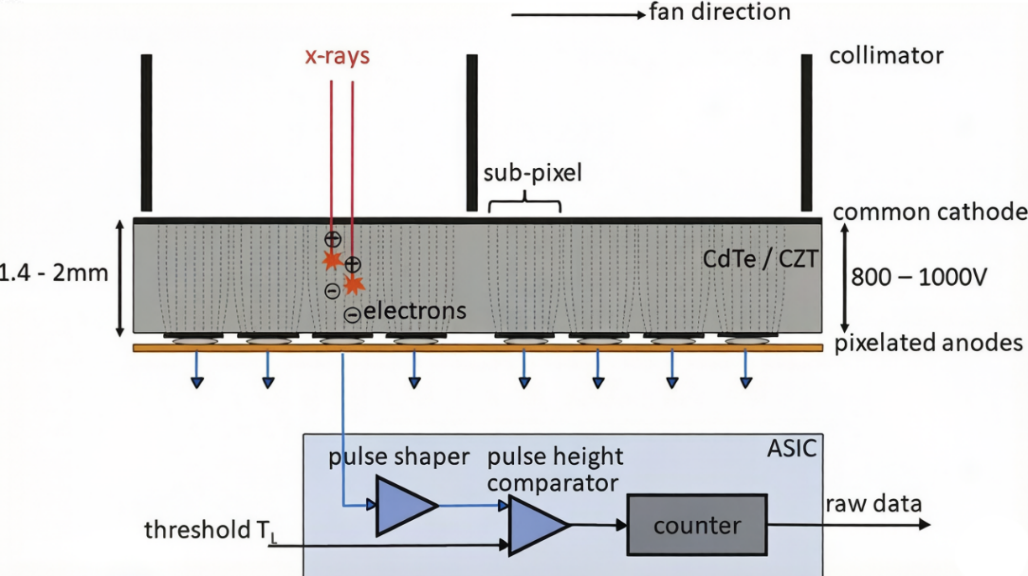
图1.PCD物理原理示意图(资料来源:鼎湖影像,华医研究院)。
PART.02
光子计数CT与
传统CT的区别
与传统能量积分探测器CT(EID-CT)相比,PCD-CT的成像原理有本质区别。EID采用间接转换的方法,穿过人体的光子被探测器接收后,首先转换成可见光,然后再经过光电转换形成电信号,再转换成数字信号。各个探测器元件必须用反射隔板隔开,以防止光学串扰。这些格栅的存在降低了探测器的几何剂量效率,因为其中吸收的X射线量子对测量信号没有贡献。
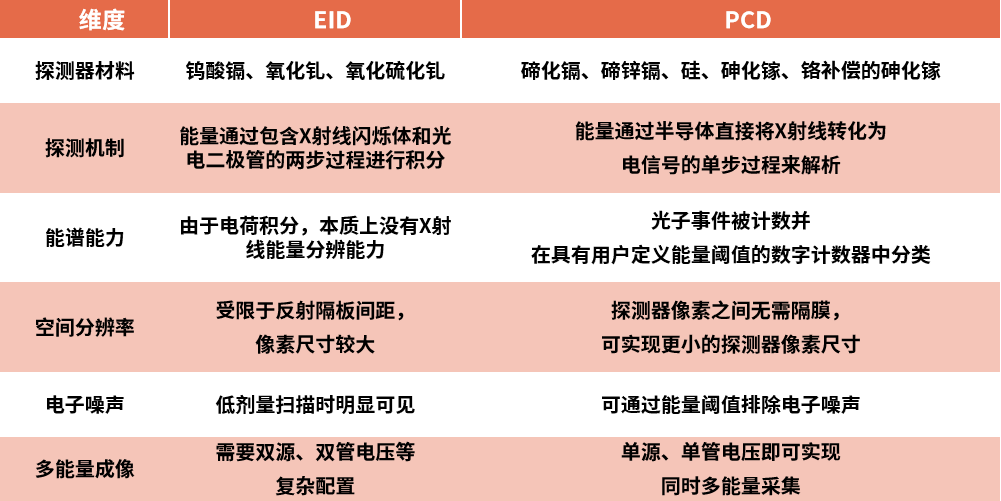
图2.传统积分探测器和光子计数CT探测器的区别(资料来源:XI区,华医研究院制图)。
PART.03
光子计数CT
不同材质探测器路线
目前,主流光子计数 CT 采用的传感材料主要分为以下两类:
碲锌镉CZT、
碲化镉CdTe

在光子计数CT的核心传感材料领域,CZT(碲锌镉)和碲化镉CdTe已成为主流技术路线。应用企业方面,CZT应用更广。西门子医疗在其NAEOTOM Alpha系列中采用CdTe,佳能医疗2025年获FDA批准的TSX-501R基于CZT路线;国产厂商联影医疗、东软医疗、先导医疗等也均将CZT作为核心传感材料。值得关注的是,西北工业大学团队研发的CZT光子计数CT技术已由陕西迪泰克新材料有限公司实现量产,后者成为国内首家批量化生产探测器级CZT材料的企业。由于CZT材料技术门槛高、晶体生长难度大,曾长期被国外垄断;但通过西工大介万奇团队及先导科技等企业的持续攻关,中国已实现从原材料提纯到单晶生长的全链条自主可控。
深硅(Deep Silicon)
GE医疗则选择了与CZT不同的技术路径:其2026年3月获FDA批准的Photonova Spectra采用深硅探测器方案,搭载4800个传感器单元,支持8层能量光谱分辨。该路线在供应链可控性和医院兼容性方面具有独特优势——可基于现有GE Revolution机房进行改造部署。GE虽为外资企业,但其深硅技术路线独立于CZT体系,形成了光子计数CT领域的另一重要分支。
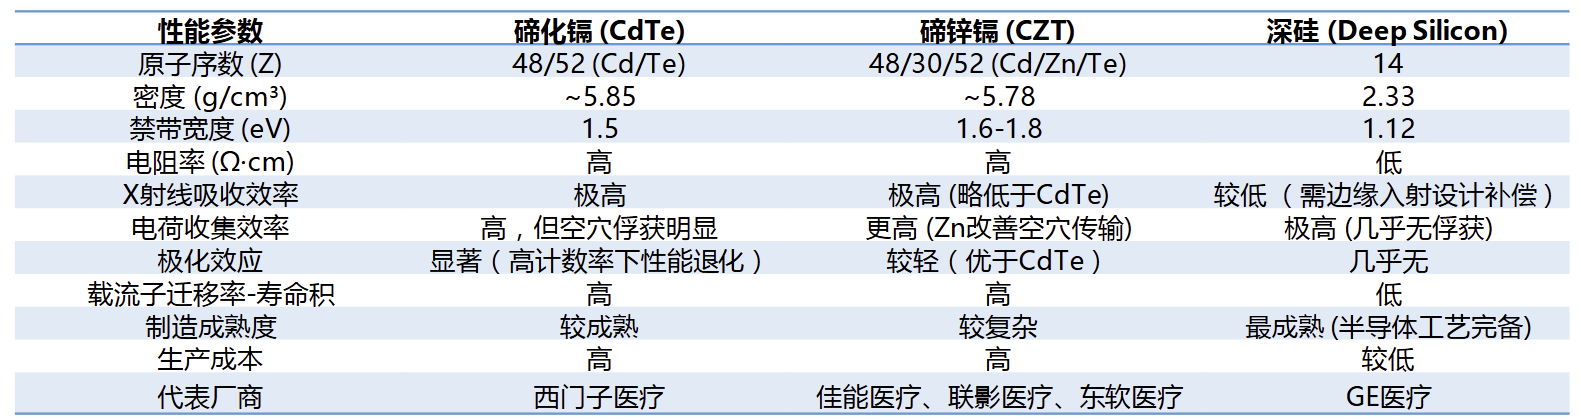
图3.不同材质光子计数CT探测器对比(资料来源:中信建投,华医研究院制图)。
PART.04
应用场景
光子计数CT凭借0.2mm超高空间分辨率、多能量成像和辐射剂量降低50%-90%三大核心技术突破,正在重塑七大临床诊疗场景。在心血管领域,其多能量谱分辨能力可同时识别冠脉斑块中的钙化、脂质与纤维三种成分,实现支架内再狭窄的无创评估,彻底改变了传统CT面对重度钙化"束手无策"的局面;在胸部成像中,0.2mm级分辨率让3mm以下的微小肺结节内部结构和微血管征象清晰可见,大幅提升早期肺癌筛查的灵敏度;在神经影像方面,对颅内微小动脉瘤的诊断灵敏度达98.0%、特异度96.7%、准确率97.3%,尤其是<3mm的高危微小动脉瘤检出能力远超传统设备;在儿科成像中,辐射剂量较传统CT降低60%-90%,高度契合ALARA原则,让家长和医生不再为"拍CT"而纠结。
在更广泛的临床场景中,PCCT同样展现出不可替代的价值——腹部成像可在一次扫描中同步量化肝脏脂肪含量与铁沉积,为脂肪肝分级和血色病筛查提供精确依据;骨肌成像通过对骨小梁微结构和关节软骨的超精细显示,实现骨质疏松的早期直接诊断和痛风结晶的无创检测,替代了传统有创穿刺活检;肿瘤放疗领域则借助能谱成像精准区分肿瘤与正常组织边界,辅助靶区勾画并动态监测疗效。从商业化节奏来看,心血管和胸部成像已进入大规模商用阶段,儿科和神经影像因临床刚需明确正快速增长,而腹部、骨肌和肿瘤放疗则代表着中长期的增量空间。
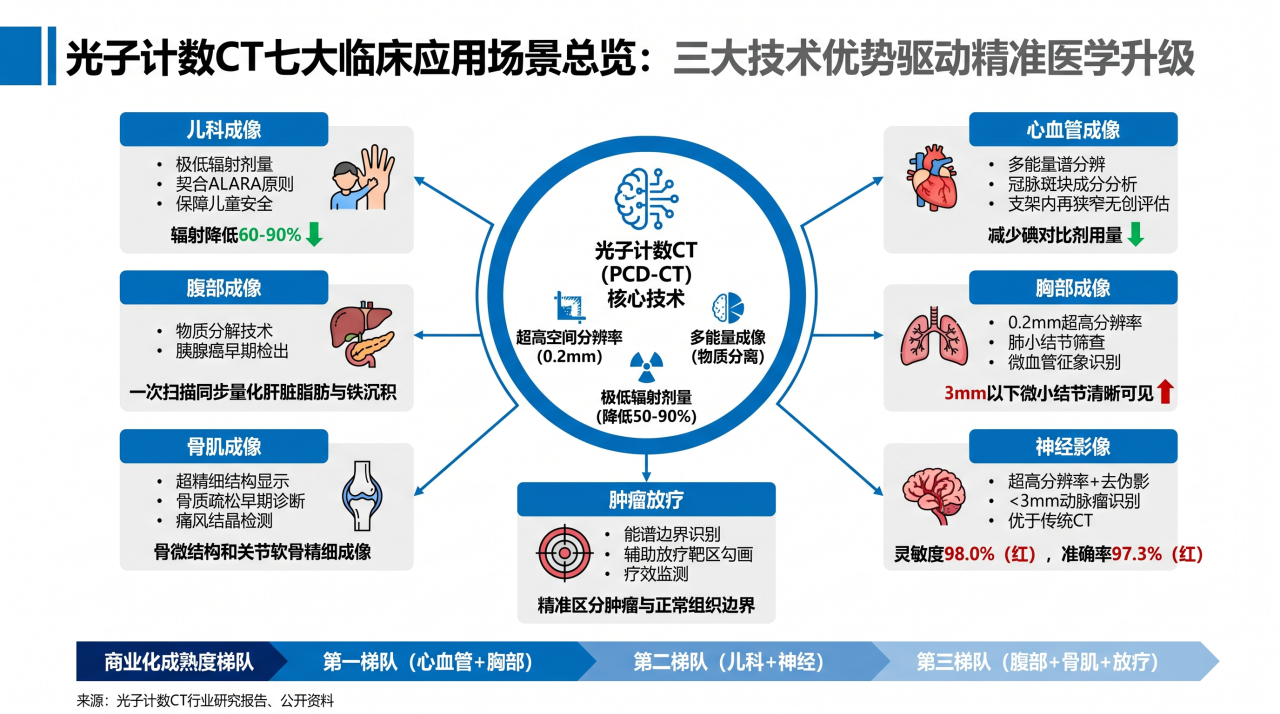
图4.光子计数CT的七大应用场景总览(资料来源:诊断学理论与实践,华医研究院制图)。
PART.05
政策法规
我国光子计数CT产业已构建起覆盖“研发—审批—准入—应用”全生命周期的政策支持体系,呈现出系统性强、协同度高的鲜明特点。在研发端,“十四五”国家重点研发计划将光子计数能谱CT列为重大攻关方向,由联影医疗等企业牵头,联合顶尖医院协同攻关,直接催生了国产设备的突破性成果。在审批端,国家药监局 依托创新医疗器械特别审查程序,为国产光子计数 CT 开辟“绿色通道”,联影与东软的产品于2025年8月同日获批,体现了对高端创新产品的高效审评支持。
在市场准入端,2023年大型设备配置目录将64排及以上CT调出管理品目,基层与民营医疗机构可自由采购,极大拓宽了光子计数CT的潜在市场。在临床应用端,工信部、卫健委、药监局三部委联合推出高端医疗装备推广应用项目,由瑞金医院等顶尖机构牵头开展多中心临床评价与迭代升级,打通了从研发到临床的“最后一公里”。同时,“十五五”规划首次将高端医疗装备与生物医药置于同等战略高度,政策导向从“鼓励购买”转向“创新+落地”双轮驱动。总体来看,中国政策并非单点突破,而是形成了从顶层规划、研发投入、审评加速、准入放宽到临床推广的全链条闭环,支持力度最系统、覆盖最完整,为光子计数CT产业提供了长期稳定的制度保障和增长预期。
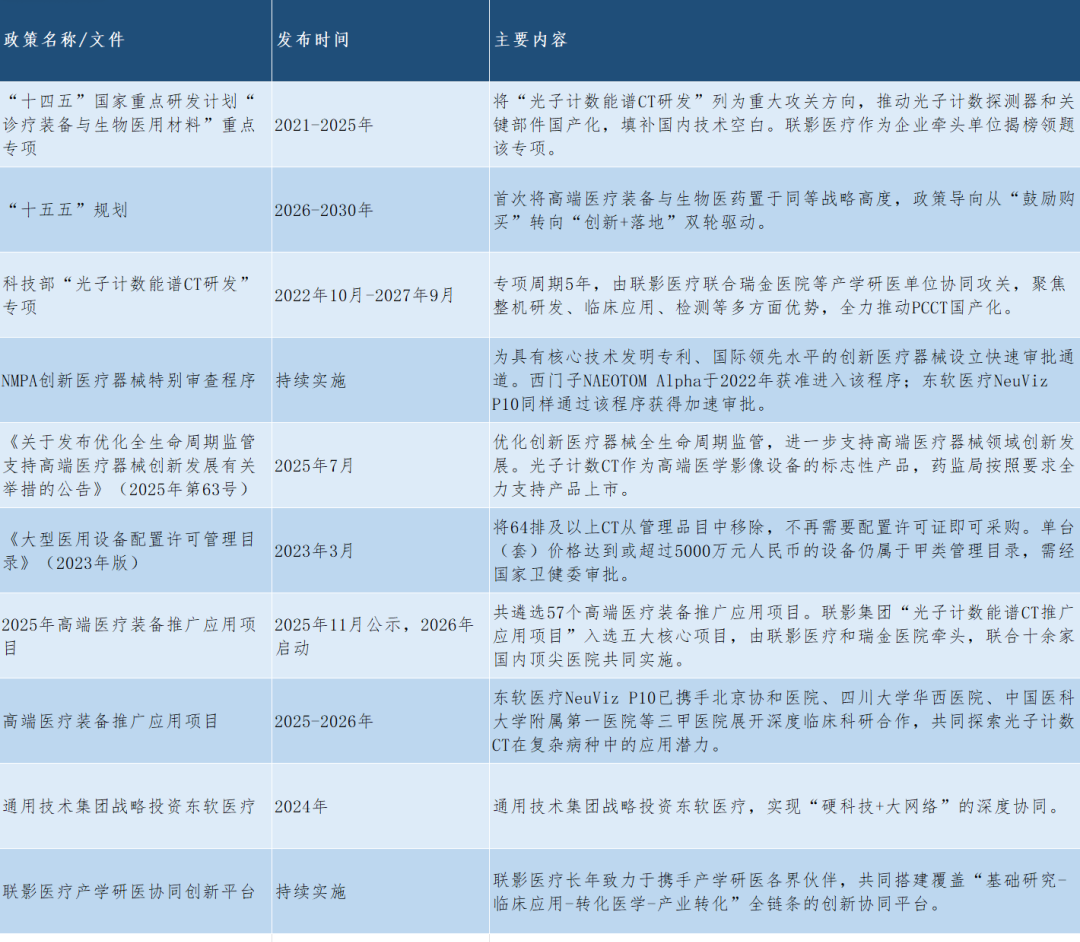
图5.光子计数CT我国相关支持政策(资料来源:公开报道,华医研究院制图)。
PART.06
产业链结构
光子计数CT的产业链可划分为上游核心器件、中游整机集成和下游临床应用三大环节。
上游
以ASIC芯片、传感材料及探测器模块为核心,技术壁垒最高。国际厂商并购整合加速,Redlen(CZT,被佳能收购)、Prismatic Sensors(深硅,被GE收购)、Direct Conversion(被Varex收购)等核心标的已被整机巨头纳入体系,Kromek、VAREX Imaging、Detection Technology等仍保持独立供应;国内方面,宇称电子、陕西迪泰克、帧观德芯、奕瑞科技、先导科技等正加速推进国产化替代。
中游
整机系统集成由国际四大巨头主导:西门子医疗NAEOTOM Alpha为全球首款商用PCD-CT,累计订单超10亿欧元;GE医疗Photonova Spectra采用深硅路线,2026年获批;佳能医疗Ultimion基于CZT技术于2026年发布;飞利浦医疗CZT方案仍在研发中。国内联影医疗与东软医疗处于跟进研发阶段。
下游
临床应用场景广阔,凭借超高分辨率、能量分辨和低剂量优势,已覆盖心血管成像(冠脉CTA、钙化评分、支架评估)、胸部成像(肺结节检测)、腹部成像(肝癌及胰腺癌精准诊断)、肌肉骨骼成像(骨密度与关节评估)、神经影像(脑血管成像)、儿科成像(辐射剂量降低60%-90%)及肿瘤放疗(头颈癌放疗规划)七大领域,临床落地正加速推进。
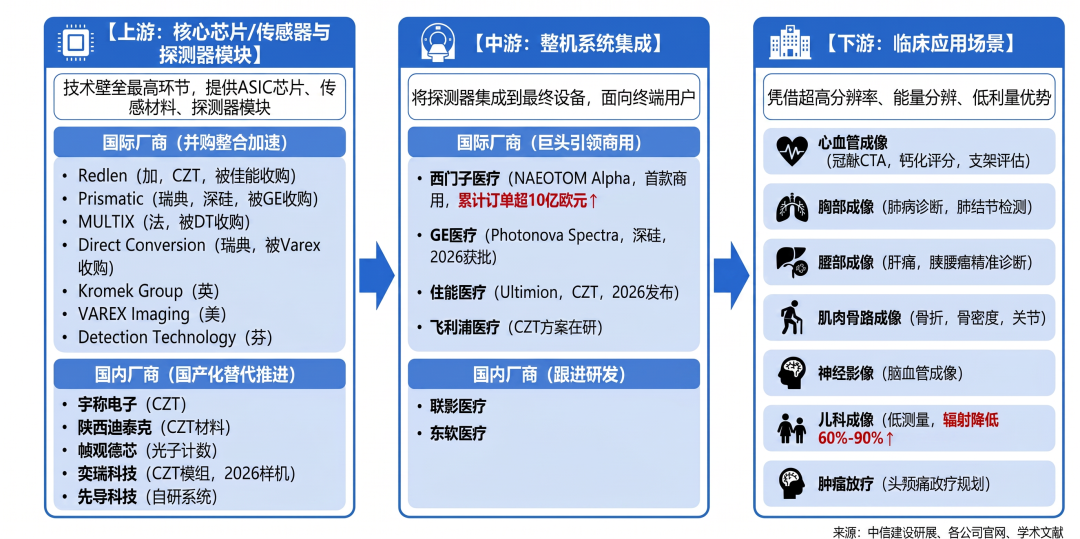
图6.光子计数CT产业链图谱(资料来源:公开资料,华医研究院制图)。
PART.07
光子计数CT行业规模
根据QYResearch数据,2024年全球光子计数CT市场规模为1.84亿美元,预计到2031年将达到27.86亿美元,年复合增长率为48.2%;根据Business Research Insights数据,预计2035年光子计数CT市场规模将达到49亿美元。
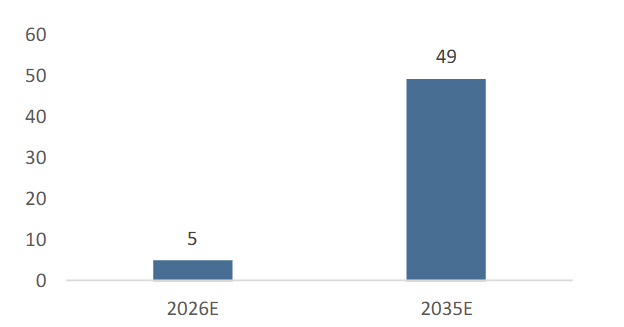
图7.光子计数CT全球市场规模预测(数据来源:QYResearch数据,华医研究院制图)。
国内光子计数CT销售势头良好,根据医工研习社不完全统计,2025年国内市场合计采购35台光子计数CT、在国内CT中占比达到1.2%,合计金额约16.9亿元、在国内CT中占比达到8.5%,平均单价约4823万元(考虑部分招投标不披露的情况,预计2025年光子计数CT实际采购量约50台,采购金额约24.1亿元);2023年-2024年仍处于市场培育初期,随着光子计数CT临床需求提升,叠加设备以旧换新的利好政策,2025年至今的采购量已远超前两年,呈现爆发式增长。
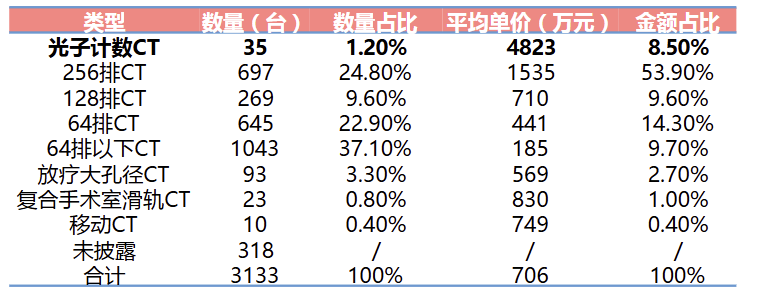
图8.2025年中国光子计数CT市场销售情况(不完全统计)(数据来源:医工研习社,华医研究院制图)。
PART.08
市场竞争格局
仅西门子医疗、联影医疗、东软医疗的光子计数CT获批上市。西门子医疗NAEOTOMAlpha于2023年10月获得NMPA批准上市(国内首款)。2025年8月,联影医疗的uCTUltima和东软医疗的NeuVizP10均获得NMPA批准上市,打破了西门子医疗的独家垄断地位,标志着国产品牌在光子计数CT领域实现重大突破。
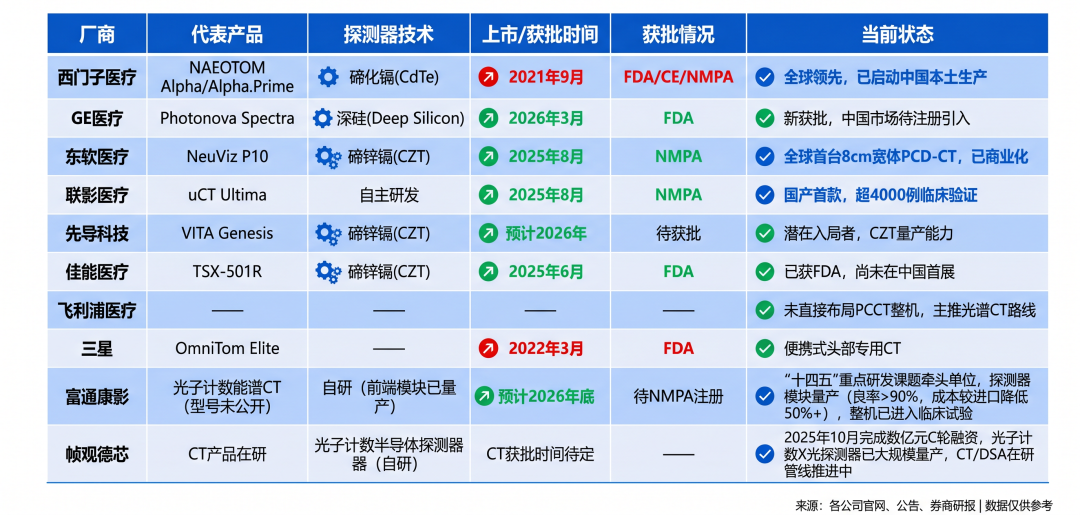
图9.全球主要厂商光子计数CT产品对比(数据来源:FDA、NMPA、各公司官网,华医研究院制图)。
目前,西门子医疗仍在我国光子计数CT市场占据绝对优势地位,在2025年国内光子计数CT市场统计中,根据销售口径数据,西门子医疗市场份额高达97.10%,联影医疗作为国产代表仅占2.90%。这一悬殊差距主要源于西门子NAEOTOM Alpha自2021年获批以来积累了近五年的先发优势,已覆盖国内多数顶级三甲医院;而联影的uCT Ultima于2025年8月才获批,商业化落地仅约半年,仍处于市场导入初期。不过,随着东软医疗成功中标、先导医疗有望年内入局,以及西门子自身启动本土化生产,富通康影自研光子计数CT这一“近乎垄断”的格局预计将在未来1-2年内加速向多方竞争演变。
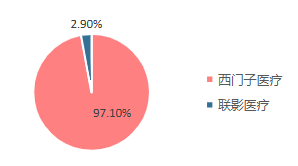
图10.2025年中国光子计数CT市场竞争格局(销量口径)(数据来源:中国政府采购网,华医研究院制图)。
PART.09
结语
光子计数CT是CT影像技术从"模拟信号时代"迈向"数字光子时代"的里程碑式跨越,代表着医学影像从"看形态"向"辨成分"的精准医学升级方向。
技术维度
空间分辨率突破至0.2mm、辐射剂量降低50-90%、单次扫描即可获取多能量数据——这三大核心性能跃升所带来的临床价值不可逆转,注定了光子计数CT将成为下一代CT的主流技术路线。
产业维度
全球市场正处于高速成长初期,年复合增长率约48%,2030年规模有望突破50亿美元。随着西门子"一超"格局被GE和佳能逐步打破,以及国产联影、东软"双雄"获批后加速装机,行业竞争正从"有无之争"进入"性能与性价比之争"的新阶段。
投资维度
建议重点关注三条主线:一是已获注册证、具备先发装机优势的国产整机厂商;二是具备核心探测器自研能力、注册证落地节奏明确的创新企业;三是兼具上游核心部件自主可控能力和稀缺卡位价值的探测器供应商。
站在2026年的时间节点回望,2025年8月国产双雄同日获批NMPA的那一刻,无疑是中国光子计数CT产业从"追赶者"迈向"并跑者"的历史性转折。而前方的赛道才刚刚展开,这场百亿黄金赛道的角逐,才刚刚进入最精彩的篇章。

研报收录征集
《华医研报》之《光子计数CT行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年6月《光子计数CT行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:陈蓓贝
编辑:Mori
