前言| QIAN YAN

2025年双11期间,一款名为“泽立美”的国产湿疹创新药在京东平台销量环比激增500%。这一现象背后,是中国医药消费领域结构性变革的缩影 — “药品消费化”正深刻重塑皮肤用药行业。患者不再被动接受治疗方案,而是主动参与决策,追求安全、便捷与品牌化体验。皮肤病影响外貌美观、治疗周期较长且患者基础广泛,而皮肤用药因其外用为主、症状可视、需求普遍等特点,成为“药品消费化”这一趋势的前沿阵地。
本篇研究报告将深入剖析皮肤病与皮肤用药的基本概念、消费化趋势、产业链、市场规模、竞争格局,探索皮肤用药行业未来的发展方向。
PART.01
皮肤病的基本概念
皮肤病(Dermatological Diseases)是指发生于人体皮肤及其附属器官(毛发、指甲、皮脂腺、汗腺)的一类疾病总称,表现为皮肤结构、功能或代谢的异常。皮肤是人体最大的器官,面积约占体重的16%,不仅构成机体与外界环境的屏障,还具备免疫防御、感觉传导、体温调节和代谢等多重生理功能。当皮肤的结构完整性、免疫稳态或微生态平衡受到破坏时,即可能出现多种类型的病理变化,形成皮肤病。从医学角度看,皮肤病是一类病因复杂、类型广泛的疾病群,可由感染、免疫失调、遗传、代谢异常、内分泌变化、药物反应以及物理化学刺激等多种因素引起。
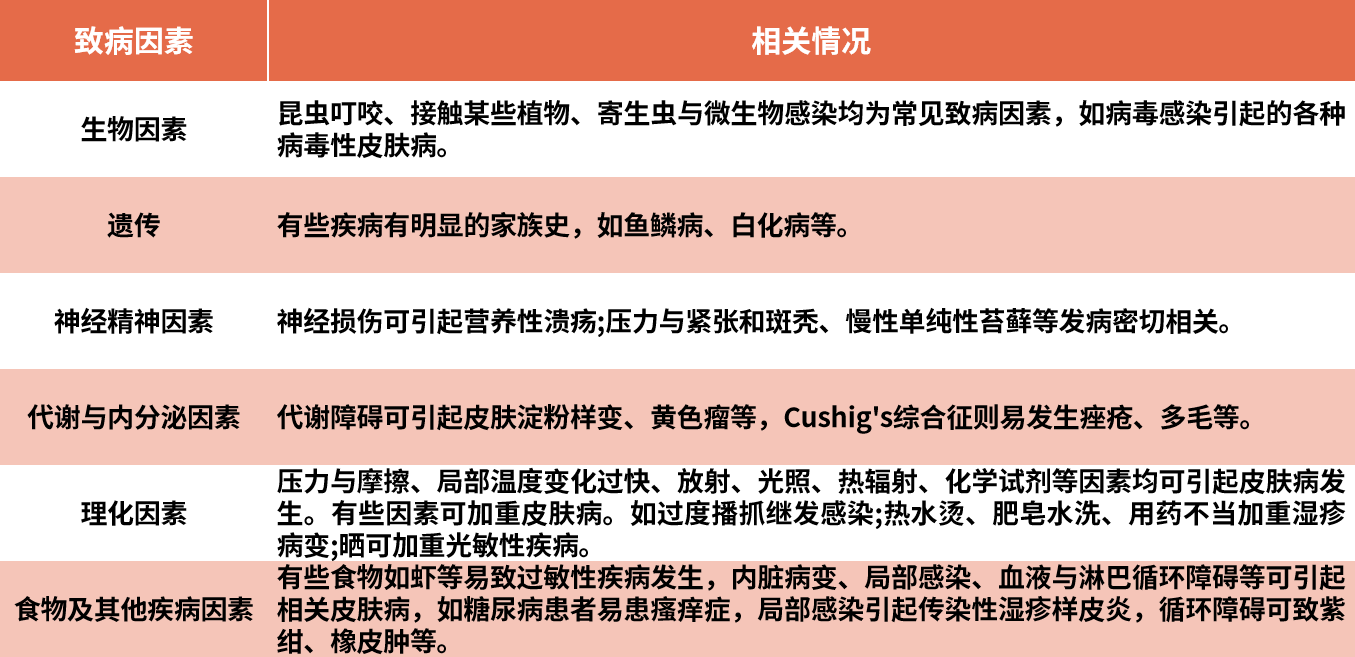
图1.皮肤病主要致病因素(公开资料,华医研究院制图)。
皮肤领域的病种非常多,疾病类型也非常多,全球已有超过2000种皮肤疾病被正式记录和分类。根据《中华皮肤科学》和世界卫生组织(WHO)国际疾病分类(ICD-11),皮肤病主要包括炎症性皮肤病(如湿疹、银屑病、痤疮、特应性皮炎)、感染性皮肤病(细菌、真菌、病毒及寄生虫感染)、自身免疫性皮肤病(白癜风、天疱疮、红斑狼疮等)、肿瘤性皮肤病(皮肤癌、黑色素瘤)以及其他由代谢或系统性疾病引起的皮肤表现。
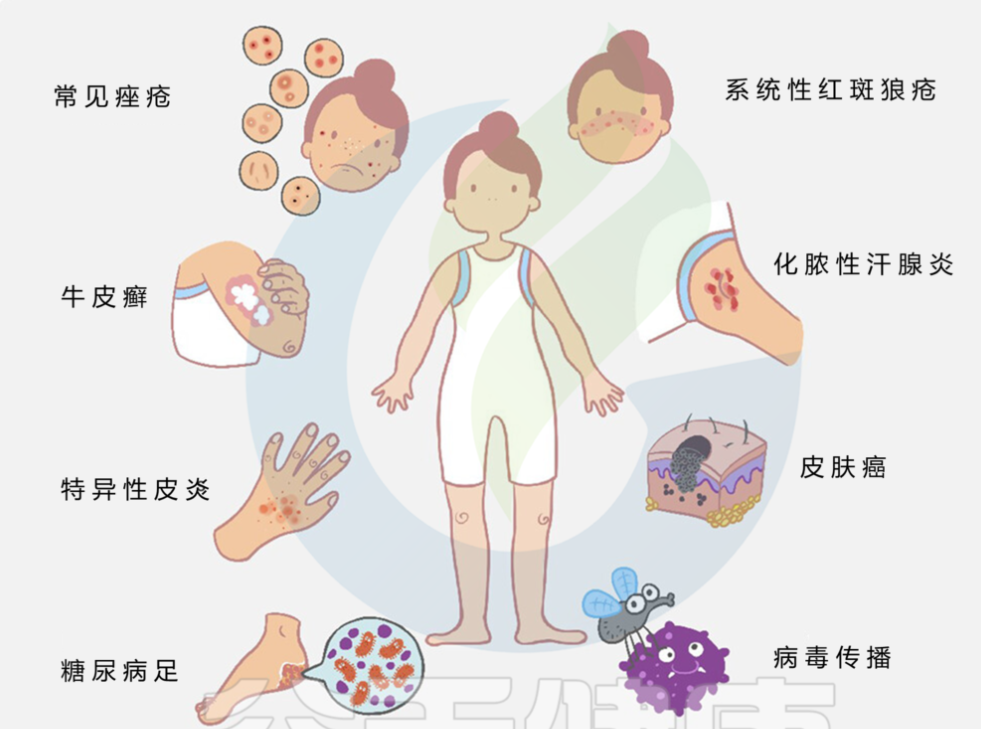
图2.常见的皮肤病类型(资料来源:公开资料,华医研究院)。
PART.02
皮肤用药的定义与分类
皮肤用药,即用于治疗皮肤病药物的总称,多采用局部外用剂型直接作用于病灶,系统吸收少,安全性相对较高。在本文中特指局部外用制剂,不包括注射、口服类全身性给药途径药物。
按监管与渠道属性划分,皮肤用药可分为处方药(RX)和非处方药(OTC)。院内处方药市场指通过公立医院、社区卫生服务中心等医疗机构渠道销售,必须凭执业医师处方使用的药品。院外市场主要在零售药店(线下与线上)销售,患者可自行购买或凭处方购买,包含非处方药与处方药外流产品两类。过去的皮肤用药消费化主要集中在OTC领域,但处方药通过互联网医院在线问诊等模式也在加速触达消费者。
皮肤用药剂型的选择直接影响药物的渗透、稳定性、释放速率及患者依从性,是药物治疗效果的重要决定因素。按照药物剂型划分,皮肤用药常见的剂型包括溶液、洗剂、酊剂和醑剂、冷霜制剂、软膏、乳膏、硬膏(涂膜剂)、搽剂等,每种剂型在理化特性、适应症及代表药物上均具有独特优势。除此之外,还有喷雾剂、泡沫剂等使用更为便捷的创新剂型。
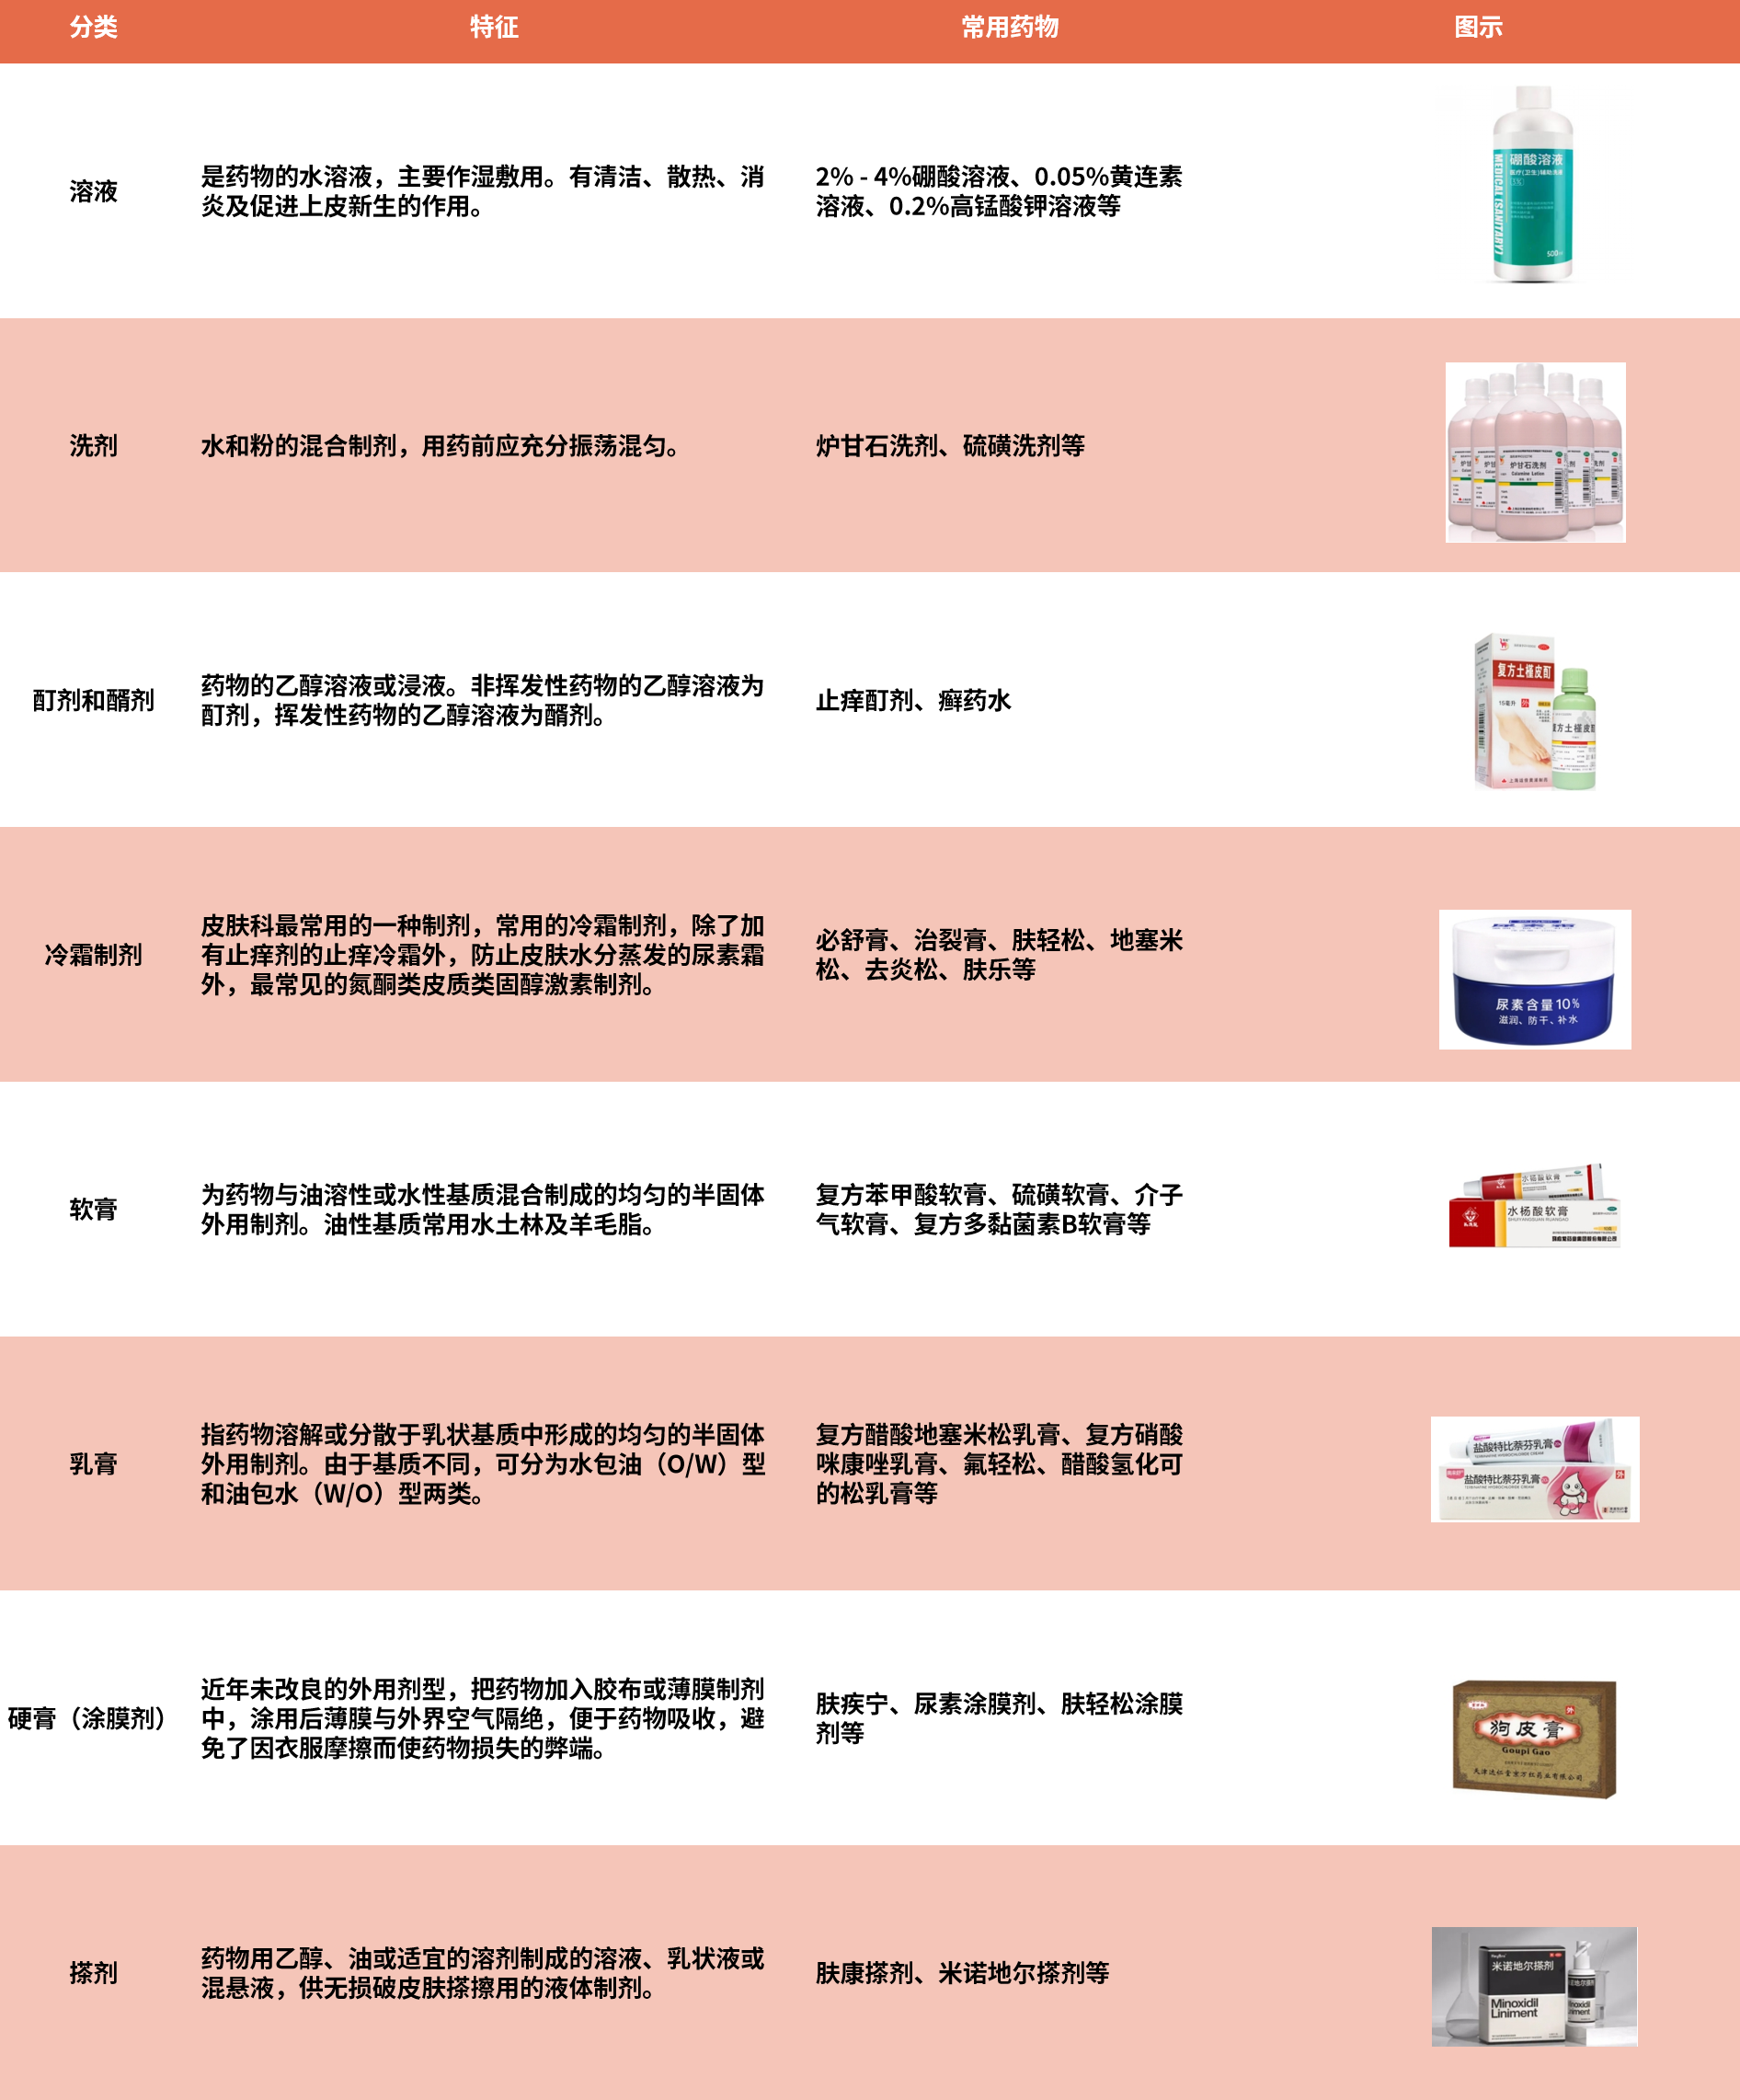
图3.皮肤用药剂型分类(资料来源:公开资料,华医研究院制图)。
PART.03
皮肤用药的消费化趋势
皮肤疾病是人类最常见的疾病之一,中国皮肤疾病患病率高达40%-70%,而在颜值经济时代,消费者对于外貌美观的关注也日趋提升,这为皮肤用药市场提供了庞大的基本盘。传统模式下存在着如就诊与购药不便(对于轻中度、反复发作的皮肤问题,专门去医院挂号开药耗时费力)、信息不对称(药品说明书专业晦涩,消费者自我药疗时容易选错或用错)、渠道单一(长期依赖医院和线下药店)的诸多痛点,正是这些痛点,为消费化提供了切入点。电商平台、内容社区提供了丰富的产品信息和用户反馈,在线诊疗解决了处方获取难题;网上药房(京东、天猫大药房等)和外卖送药(美团买药、叮当快药等)等送货上门服务则满足了便捷性需求,从而使得患者在治疗决策中的参与度与影响力持续提升,皮肤用药“消费化”的趋势持续加速。
根据中康CMH数据,皮肤用药在B2C渠道的销售份额占比达11%,为全品类第一;在O2O渠道的占比达8%,仅次于感冒用药和胃肠道用药,排在全品类第三,在新零售渠道份额突出,显示出明显的消费化趋势。
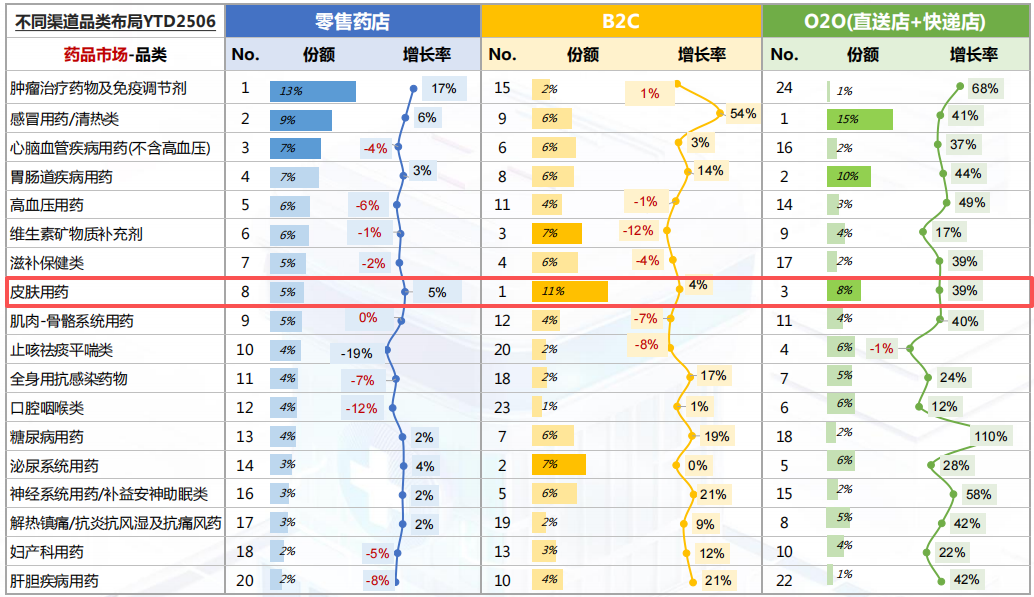
图4.院外不同渠道药物品类格局(资料来源:中康CMH,华医研究院)。
在购买阶段,成分安全与品牌口碑是影响消费者购买意愿的首要因素,而使用后满意度除与成分和不良反应有关之外,还与疗效、价格、品牌,以及外用制剂的外观、气味、吸收程度、是否沾染衣物等因素相关,这些因素综合决定了消费者是否选择复购。
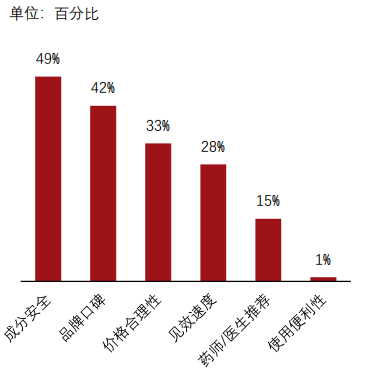
图5.影响患者“购药意愿”的核心因素(资料来源:头豹、华医研究院制图)。
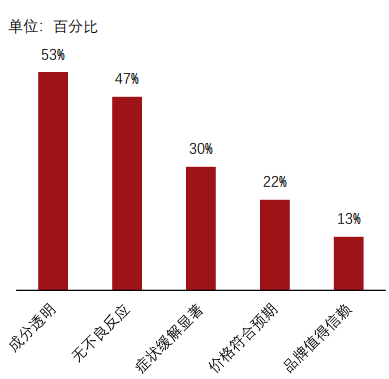
图6.影响患者“产品满意度”的核心因素(资料来源:头豹、华医研究院制图)。
PART.04
皮肤用药产业链分析
皮肤病用药产业链上游为原料供应与药物研发,涵盖用于药物开发所需的中间体/原料药,生命科学上游原材料、制药装备与耗材以及部分CXO服务等;中游为皮肤用药的研发与制造,主要参与者既包括大型综合类药企,也包括深耕皮肤病领域的企业,在药品消费化的趋势下,中游企业不仅需要制药能力,还需要消费品式的品牌运营、市场营销和用户沟通能力;下游为销售与终端应用,渠道逐渐向多元化发展,从以医院、药店为核心,扩展到综合电商(天猫、京东)、垂直医药平台(阿里健康、京东健康)、内容电商(抖音、小红书)乃至社交私域的全渠道网络。
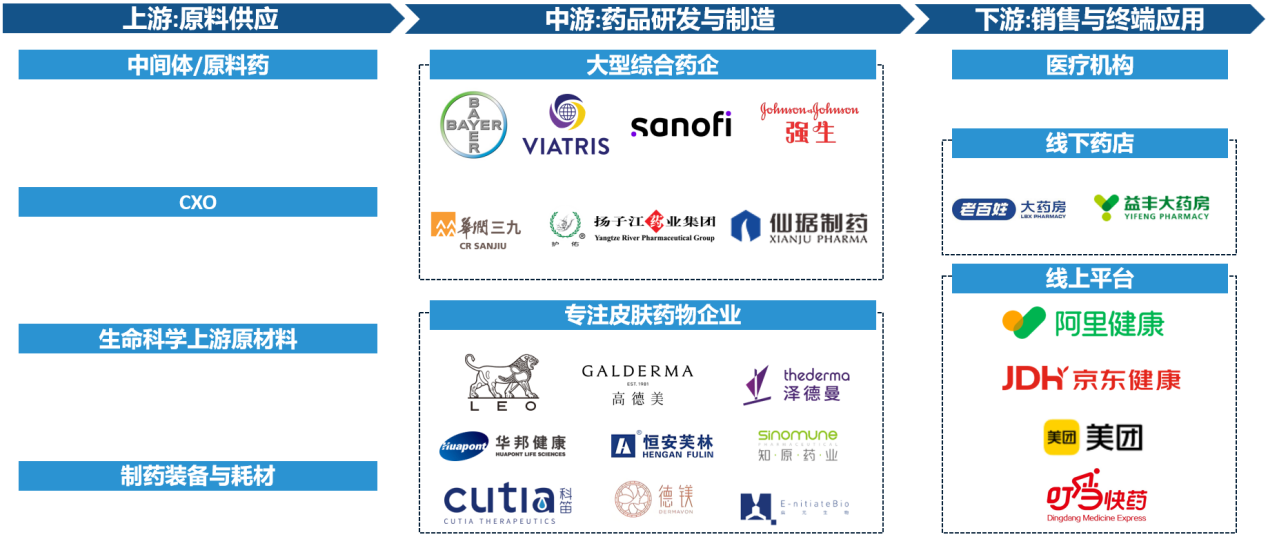
图7.皮肤用药产业链图谱(资料来源:公开资料、华医研究院制图)。
PART.05
皮肤用药市场规模
受人口老龄化加剧、居民皮肤健康与美容意识提升、皮肤用药品类丰富、购物渠道多元化发展、皮肤用药消费化趋势加速等多重因素的影响,中国皮肤用药市场规模保持快速增长趋势。根据灼识咨询数据,2024年中国皮肤病治疗市场规模达到525亿元,预计到2035年增长至1339亿元,CAGR为8.9%。其中,特应性皮炎和银屑病为规模最大的细分市场,特应性皮炎与白癜风为增速最快的细分市场。
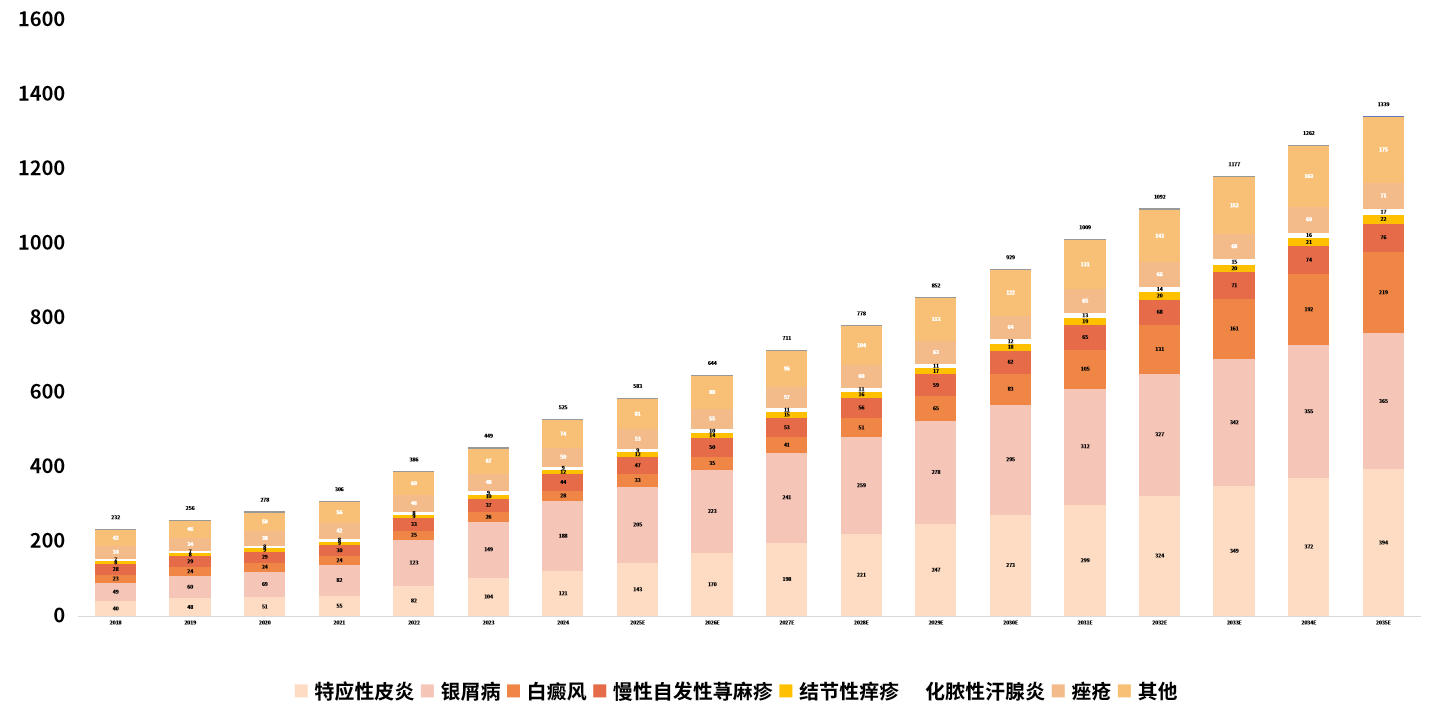
图8.2018-2035年中国皮肤病治疗市场规模(资料来源:德镁医药招股书、灼识咨询、华医研究院制图)。
在线上渠道,近三年皮肤用药的市场保持持续增长。根据魔镜洞察数据,2023年皮肤用药市场销售额达56.9亿元,同比增长2.8%,主要原因包括:
1
线上购买药物的便利性和产品多样性;
2
公众健康意识的提高,促使人们对于皮肤健康的需求增加;
3
线上购买皮肤用药可以避免敏感或者尴尬问题;
4
线上问诊和电子处方的普及等。
随着线上渠道的发展,皮肤用药市场增速有所放缓,但整体保持良好的增长潜力。
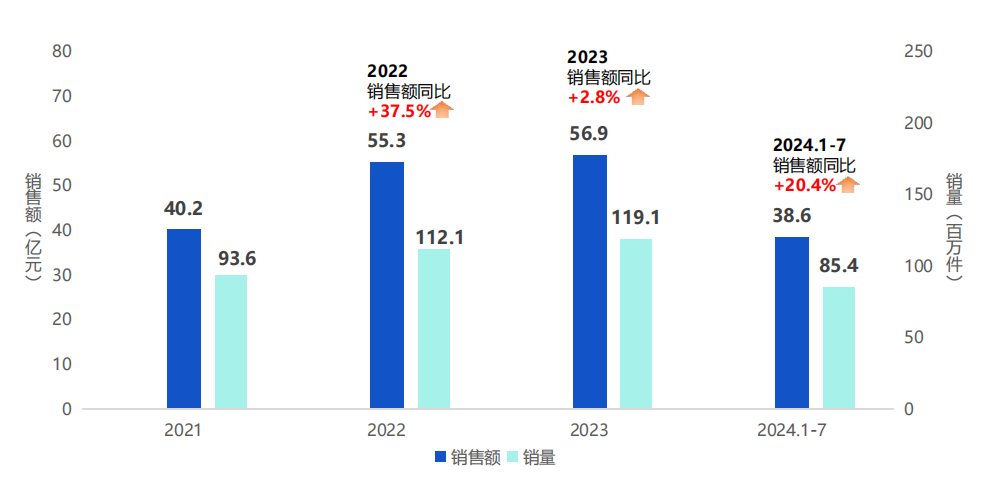
图9.2021-2024.1-7中国皮肤用药线上渠道销售额和销量(资料来源:魔镜洞察、华医研究院)。
PART.06
皮肤用药竞争格局
根据中国非处方药物协会公布的统计调研数据,2024年OTC皮肤用药市场主要由生发药物、抗真菌药物和皮质类固醇(激素)药物主导。米诺地尔作为唯一上榜的生发产品,其两个品牌蔓迪(第1)和达霏欣(第5)均进入前五,且榜首位置凸显了脱发治疗市场的巨大规模和增长动力。抗真菌药物则是上榜产品最多的类别,涵盖多种成分,包括咪康唑/硝酸益康唑(达克宁、唯达宁)、酮康唑(金达克宁、康王)、联苯苄唑(美克)等,显示出脚气、股癣等真菌感染是皮肤科的常见且高频需求。主要用于治疗皮炎、湿疹等炎症性皮肤病的皮质类固醇(激素)同样占据重要地位,产品类型多样,其中糠酸莫米松系列产品最多,包括芙美松、999皮炎平、艾洛松、芙林。
从企业和品牌竞争看,OTC皮肤用药市场呈现“一超多强”格局。强生集团旗下的西安杨森拥有4款上榜产品(达克宁2款、派瑞松、金达克宁),且排名均在前列,在抗真菌和激素复方领域建立了强大的品牌护城河;华润三九、恒安芙林、拜耳等多家企业构建起“产品集群”,竞争地位稳固;三生蔓迪(蔓迪)、赫力昂(百多邦)、振东安欣(达霏欣)则均凭借一个核心大单品跻身榜单前列。
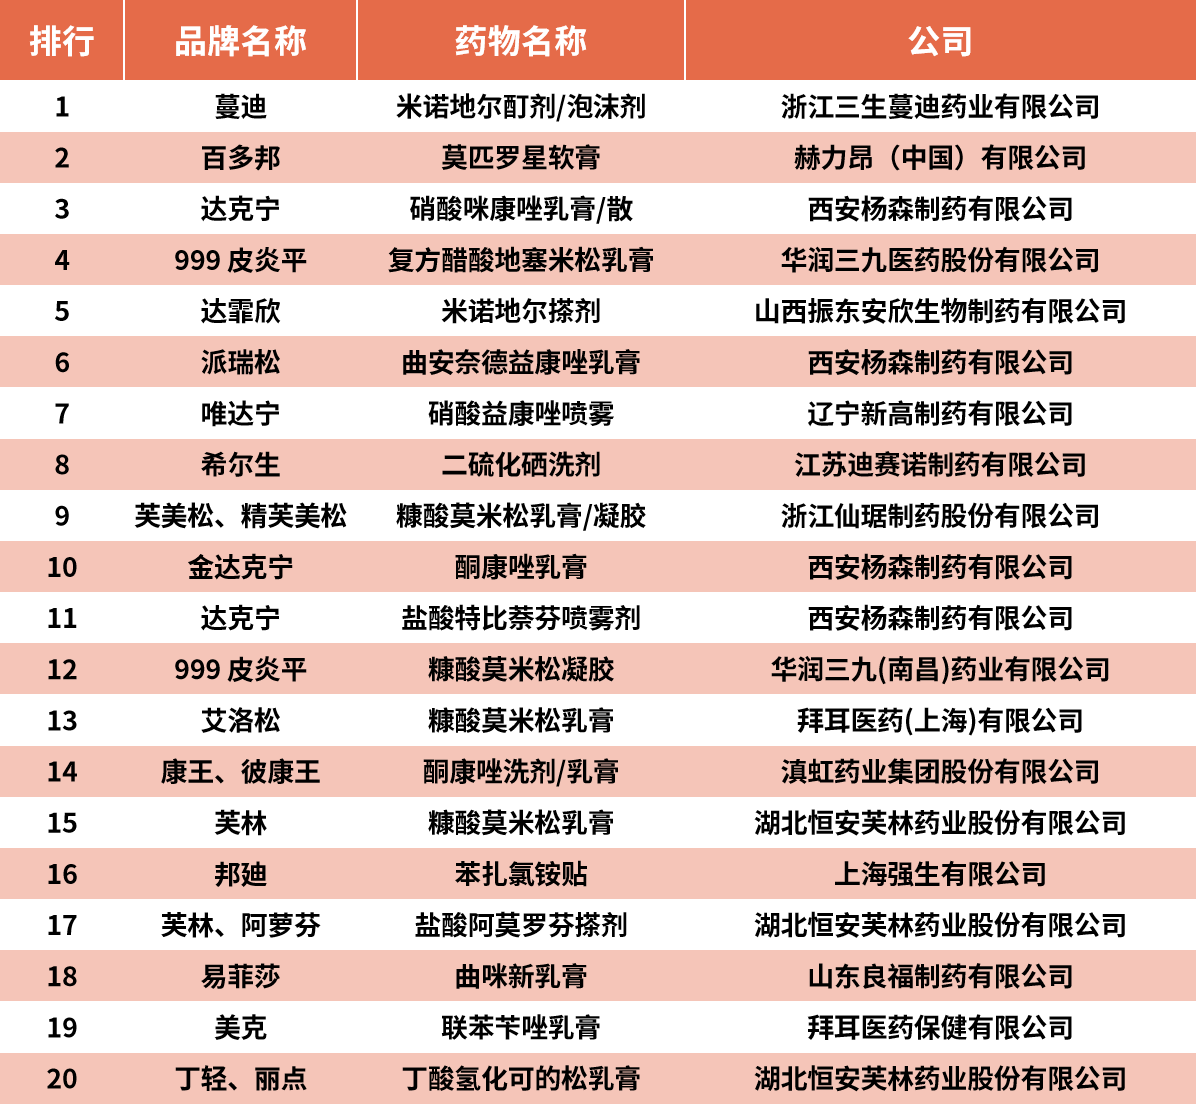
图10.2024年中国非处方药产品化学药综合统计排名(皮肤科类)(资料来源:中国非处方药物协会,华医研究院制图)。
在Rx皮肤用药的线上渠道方面,根据魔镜洞察统计的2024年1-7月数据,复方酮康唑在占据了领导地位,销售额达8600万元,同比增长17.9%,销量同比增长321.0%,显示当下多数消费者面临的真菌感染和头皮健康问题。同时,治疗重度痤疮的异维A酸销售额稳居第二,显示出消费者广泛的痤疮治疗需求。用于特应性皮炎、湿疹等的他克莫司、吡美莫司以及卡泊三醇倍他米松(复方制剂)均位列前茅且增长迅速,反映出针对这类慢性、易复发疾病的处方药,其线上问诊和购药模式已被广泛接受。此外,复方黄柏(通常为液体制剂)销售额达2300万元,增长32.6%,是榜单中唯一的中药复方产品,表明其在皮肤感染或炎症的辅助治疗中占有稳固的消费者认知和市场空间。总体来看,在皮肤药市场的前15名通用名称中,绝大多数都处于上升阶段。
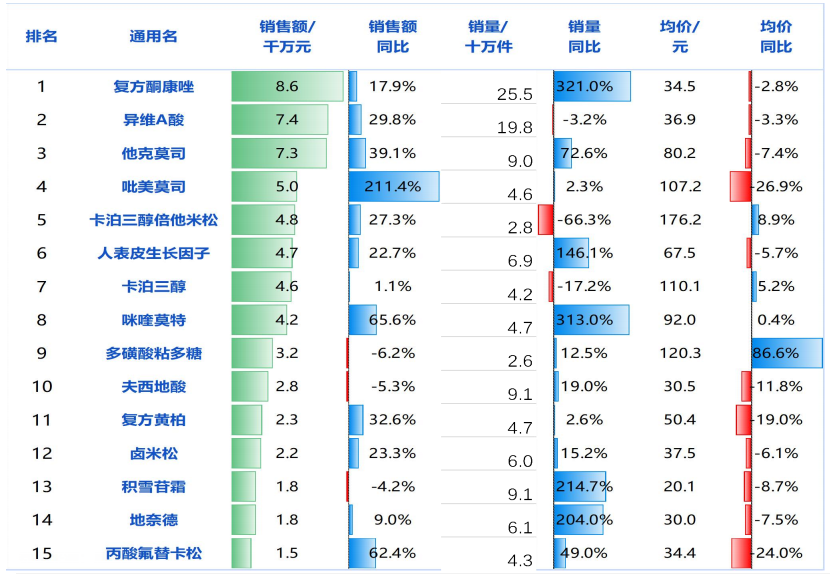
图11. 2024年1-7月RX皮肤药市场通用名top15 销售额占比市场变化(资料来源:魔镜洞察、华医研究院)。
在Rx皮肤用药的具体品牌方面,各个层级的品牌销售额均有所增加,头部与腰部品牌依然占据主导地位,两者占据超过八成市场份额,具体来说头部品牌市场份额为35.3%,而腰部品牌则占据了50.6%。总体来看,当前RX皮肤用药市场在需求增长驱动下持续发展,但品牌格局正在重塑。头部品牌凭借明星产品占据增长主导地位,市场集中度有望进一步提升。腰部品牌虽面临份额压力,但在细分治疗领域仍有机会。未来,品牌竞争将更侧重于在皮炎湿疹、真菌感染等核心赛道的产品创新与渠道布局。
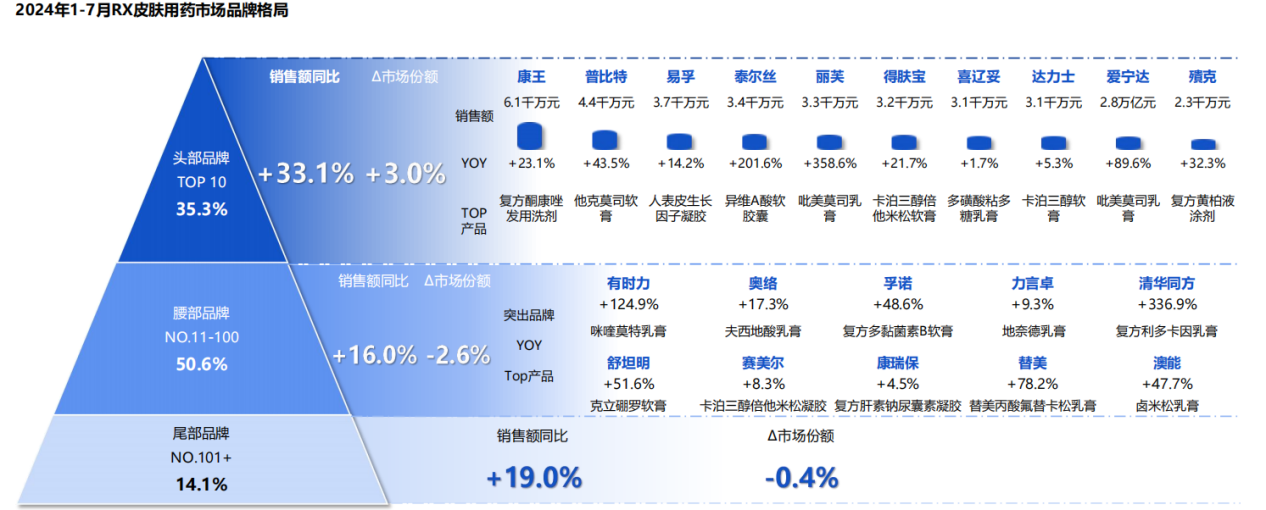
图12.2024年1-7月RX皮肤用药市场品牌格局(资料来源:魔镜洞察、华医研究院)。
根据RPDB药品零售数据库数据,在2025年Q2线上皮肤用药市场中,三生蔓迪凭借米诺地尔产品以18.19%的市场份额遥遥领先;知原药业和福邦药业凭借其在皮肤用药领域长期深耕和产品矩阵,分别以6.73%和5.46%的市场份额紧随其后,同样展现出强劲的发展势头与竞争力。此外,利奥制药(LEO Pharma)和高德美(Galderme)同为全球皮肤病领域龙头,依托“进口”“原研”等标签和强大的产品与品牌实力,在线上渠道具有较高的影响力。
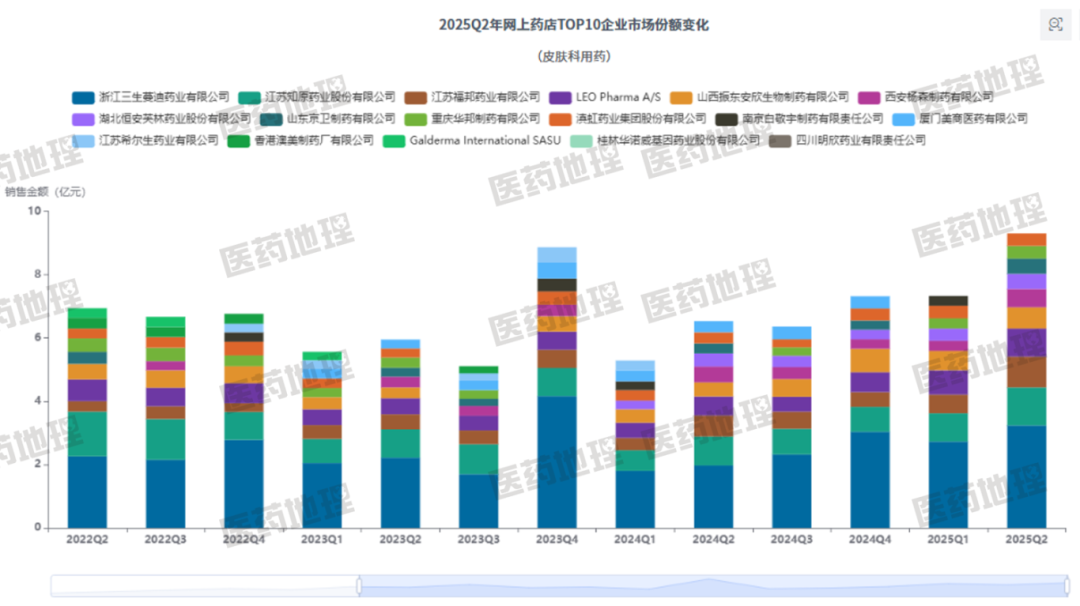
图10.2025Q2中国皮肤用药线上销售额TOP 10企业(资料来源:RPDB药品零售数据库、医药地理、华医研究院)。
在竞争维度上,当前消费者选择皮肤用药已不再局限于药品疗效。产品设计是否美观、营销内容是否贴近消费者、社交媒体上的口碑如何、在电商平台的流量运营能力,都成为新的竞争壁垒。传统药企正在补课“消费运营”,而一些消费品公司则在尝试进入功效明确的皮肤健康领域。
PART.07
结语
皮肤用药的消费化,本质上是一场由技术、渠道和消费者需求共同驱动的“供给侧改革”。它打破了药品传统的流通和使用壁垒,将选择权和部分管理权交还给消费者。这对于行业而言,既是挑战 — 要求企业具备“制药匠心”与“消费品思维”的双重能力;更是巨大的机遇 — 打开了一个更广阔、更活跃、更具粘性的增量市场。未来,能够成功驾驭这一趋势的企业,必然是那些既能坚守药品的安全与疗效底线,又能深刻理解并敏捷响应消费者需求,善于利用新渠道、新媒介与用户建立信任关系的“新药企”。

研报收录征集
《华医研报》之《药品消费化:皮肤用药行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年1月《药品消费化:皮肤用药行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:North
编辑:Mori
