前言| QIAN YAN

再生器官是再生医学中最具长期想象力的方向之一,旨在通过干细胞、组织工程、生物材料、类器官及器官芯片等技术,对受损或功能衰竭的组织器官进行修复、重建或功能替代。在部分终末期疾病场景中,传统药物多以延缓进展为主,而器官移植虽然是有效手段,但长期受制于供体短缺、免疫排斥及高成本等约束。因此,再生器官被视为潜在的器官替代技术路径之一。
当前行业整体仍处于技术验证与早期产业化并行阶段。其中,组织修复材料与部分再生医学产品已实现商业化落地;干细胞与组织工程在再生胰岛、神经修复及功能组织重建等方向取得进展;类器官与器官芯片以科研与药物研发服务为主,逐步形成平台型应用;而复杂器官再生仍处于早期探索阶段。从产业演进节奏看,行业更可能沿“组织修复→功能重建→器官替代”逐级推进,而非单点技术突破式爆发。
本篇研究报告将围绕再生器官的定义、技术路径、产业链、市场空间、竞争格局、资本动态及投资建议进行系统梳理。
PART.01
再生器官概述
再生器官并不等同于狭义上的“完整体外器官制造”,而是一个由组织修复向功能重建、再向器官替代逐步演进的技术体系。
按照产业成熟度与临床目标,可分为三类:组织修复、功能重建和器官替代。
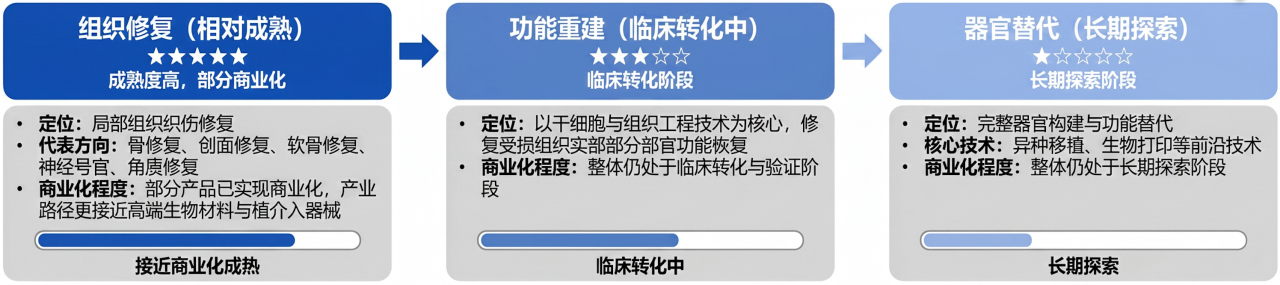
图1.再生器官按照产业成熟度分类(资料来源:公开资料,华医研究院)。
其中,组织修复主要包括骨修复、创面修复、软骨修复、神经导管及角膜修复等方向,产业路径更接近高端生物材料和植介入器械;功能重建则更多依赖干细胞与组织工程技术,实现局部功能恢复;完整器官替代则涉及异种移植、生物打印等前沿路径。
从底层逻辑看,再生器官并非单纯的技术升级,而是在现有医疗体系对终末期器官与组织功能衰竭“以延缓为主、难以逆转”为特征的治疗范式下,提供潜在的功能替代路径。
PART.02
再生器官四大技术路径
再生器官的技术体系具有明显交叉属性,核心不是某一项单点技术,而是干细胞、生物材料、组织工程以及类器官平台等多种技术的系统耦合。
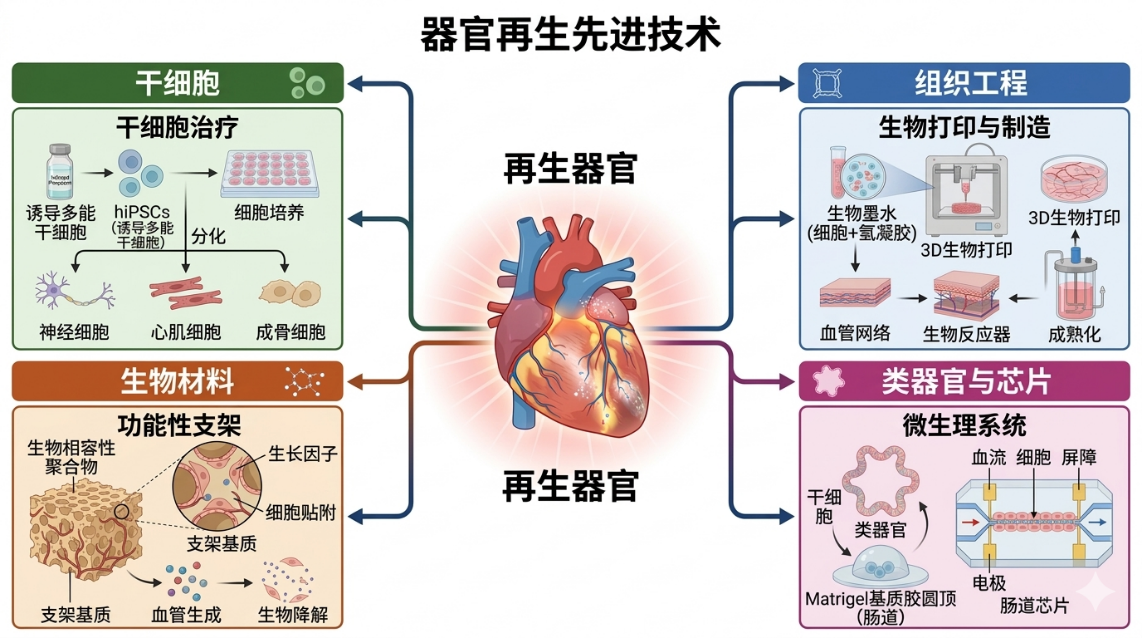
图2.再生器官四大技术路径示意图(公开资料,华医研究院)。
干细胞:
提供器官再生的“细胞来源”

干细胞是再生器官最核心的底层基础,其价值在于能够扩增并定向分化为不同功能细胞。其中,诱导多能干细胞(iPSC)技术的建立,显著拓宽了器官替代的产业想象空间。研究者可将体细胞重编程为多能状态,再进一步诱导形成胰岛细胞、神经元、心肌细胞及视网膜细胞等功能单元。
当前干细胞方向已从早期机制研究逐步进入临床转化阶段,部分胰岛细胞、视网膜细胞及神经修复项目已进入临床研究。但产业化过程中,干细胞疗法仍需解决以下关键问题:分化一致性与细胞纯度;致瘤风险;免疫排斥;长期功能稳定性;GMP体系下的大规模制造。 因此,干细胞虽然具备长期空间,但产业化节奏通常慢于材料与器械类产品。
组织工程:
从“细胞治疗”走向“结构重建”
组织工程的核心,是将细胞、支架材料及生物活性因子整合为具备一定结构与功能的组织单元。相比传统细胞治疗,组织工程更强调空间结构、力学性能与组织成熟度,其目标不仅是“提供细胞”,而是“恢复组织功能”。
当前产业化较快的方向主要包括:人工骨;创面修复;软骨修复;血管修复;神经导管;角膜修复。 这一领域商业化路径相对清晰,更接近高值耗材与植介入器械逻辑,因此成为目前再生器官中最先兑现收入的方向。但对于肝、肾、心脏等复杂实质器官而言,组织工程仍面临厚组织供氧、长期存活及血管化等核心挑战。
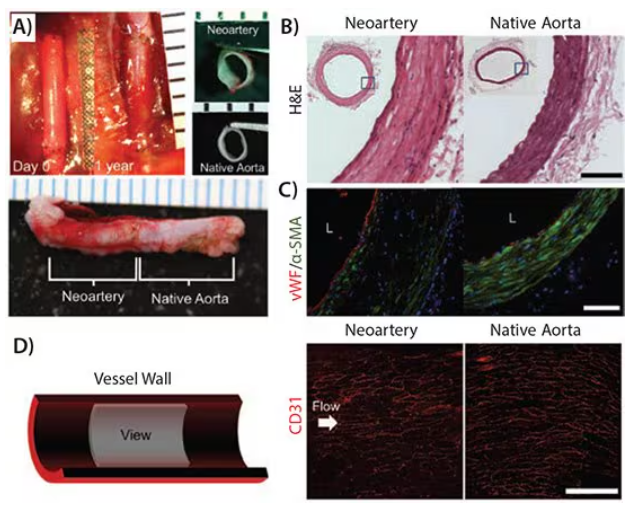
图3.组织工程在心血管中的应用(Department of Bioengineering,华医研究院)。
生物材料:
器官再生的“微环境基础设施”
生物材料是组织工程的重要基础,其作用并不只是机械支撑,而是模拟细胞外基质环境,参与细胞黏附、迁移、分化及免疫调控。行业早期产品多以被动支撑为主,而当前技术路径正逐步向“主动调控微环境”演进。主要材料体系包括:胶原;脱细胞基质;可降解聚合物;水凝胶;矿化胶原材料。目前国内商业化程度较高的再生医学企业,多集中于这一领域。
由于生物材料更容易形成标准化生产体系,且监管路径相对成熟,因此其商业化确定性明显高于复杂器官再生。
类器官与器官芯片:
下一代药物研发基础设施
类器官与器官芯片是当前再生器官领域最容易被误读的方向。其短期价值,并不在于“制造人体器官”,而在于成为下一代药物研发与疾病研究平台。传统二维细胞模型和动物模型,对人体真实反应的预测能力有限,而类器官能够部分保留人体组织结构与功能特征;器官芯片则可引入灌流、剪切力及多器官联动等工程环境。因此,该方向最现实的商业化场景包括:药物筛选;毒理评价;疾病建模;精准医疗;AI制药数据训练。从产业属性看,类器官与器官芯片更接近“科研基础设施平台”,其核心竞争力并不只是模型本身,而是模型标准化、数据重复性及药企合作深度。
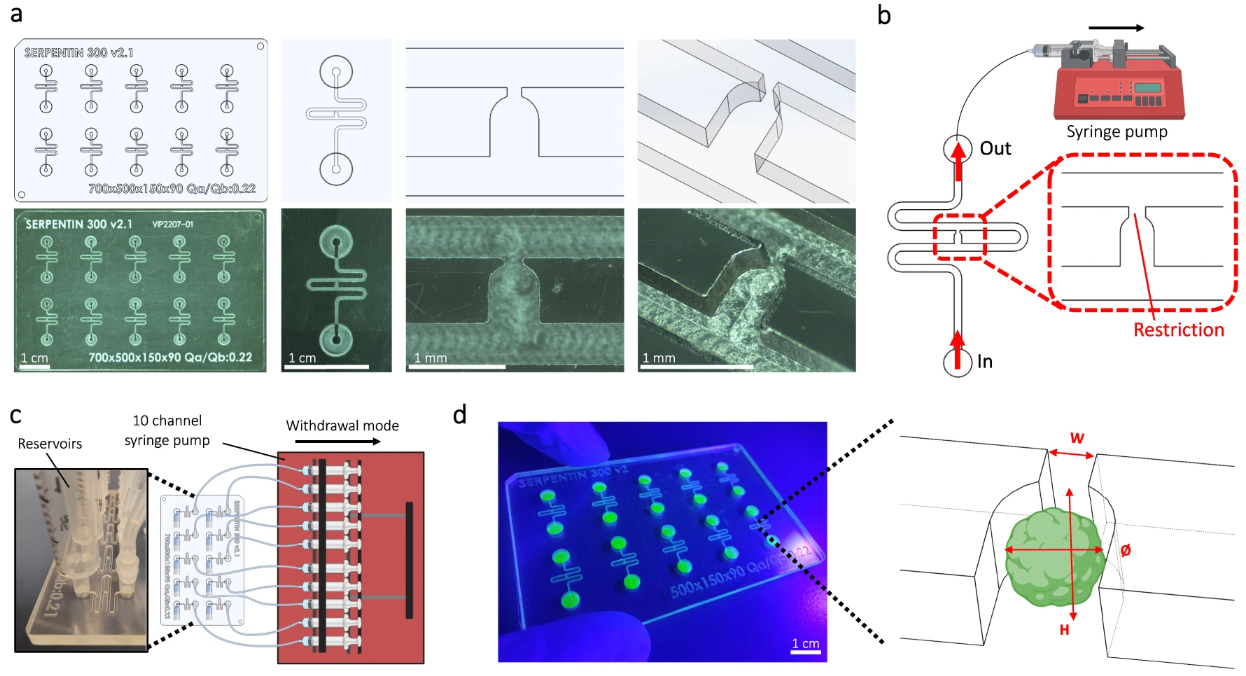
图4.类器官和细胞构型的器件设计与概述(Nature Communications、华医研究院)。
PART.03
再生器官行业壁垒
尽管再生器官具备长期临床价值,但行业距离真正意义上的“器官替代”仍存在明显距离。当前限制行业发展的核心,并不是单点科研突破,而是工程化与临床转化问题。
血管化瓶颈:
复杂器官依赖高密度血管网络维持氧供与代谢。目前多数组织工程产品仍局限于薄层或低厚度结构,缺乏可稳定维持的大规模灌注体系,导致肝、肾、心等实质器官难以实现长期存活与功能维持。
免疫相容性约束:
异体细胞治疗及异种移植均面临免疫排斥风险。尽管基因编辑与低免疫原性细胞策略在推进,但长期免疫耐受仍缺乏充分临床证据;同时异种移植还涉及跨物种病原传播的不确定性,显著抬高监管门槛。
工程化制造能力:
实验室级组织构建与工业化生产之间存在明显断层。再生器官的核心壁垒已从“能否做出来”转向“能否稳定、规模化、低成本复制”,关键能力集中在GMP体系、质量控制、批次一致性、无菌制造及效力评价等工程化环节。
长期安全性约束产业边界:
细胞与组织替代类疗法需面对长期随访验证,核心风险包括致瘤性、异常增殖、功能漂移及慢性免疫反应等。由于安全性窗口周期长,显著拉长整体临床开发与监管周期,也限制了商业化节奏。
PART.04
再生器官市场规模
“再生器官”暂无独立统计口径,通常归入再生医学与组织工程体系进行估算,市场仍以结构性分层为主。
根据机构预测,全球来看,再生医学市场2024年约350亿美元级别,2030年预计接近900亿美元,年复合增速约17%;其中组织工程市场约200亿美元级别,为当前主要构成部分。增长结构上呈现明显分化:组织修复与生物材料:当前主要收入来源,商业化最成熟;细胞治疗与干细胞应用:处于成长阶段,部分适应症逐步放量;类器官与器官芯片:偏科研与药物研发工具,尚未形成治疗端市场。
中国市场约为全球结构的早期映射,规模在数百亿元级别,预计未来十年有望接近千亿元级别,主要由生物材料国产替代与再生修复产品放量驱动。整体来看,该赛道当前规模由“组织修复”支撑,中长期增量来自平台技术,但“器官替代”尚未形成实际市场贡献。
PART.05
再生器官产业链
再生器官产业链可分为上游原料与细胞体系、中游组织工程与生物制造、下游应用三层结构。上游以干细胞、培养体系及生物材料(如ECM、胶原、水凝胶等)为核心;中游通过3D生物打印与生物反应器等技术,将细胞与材料构建为组织或类器官,是实现复杂结构与功能的关键工程环节;下游主要覆盖临床修复、药物研发及科研服务三类场景。
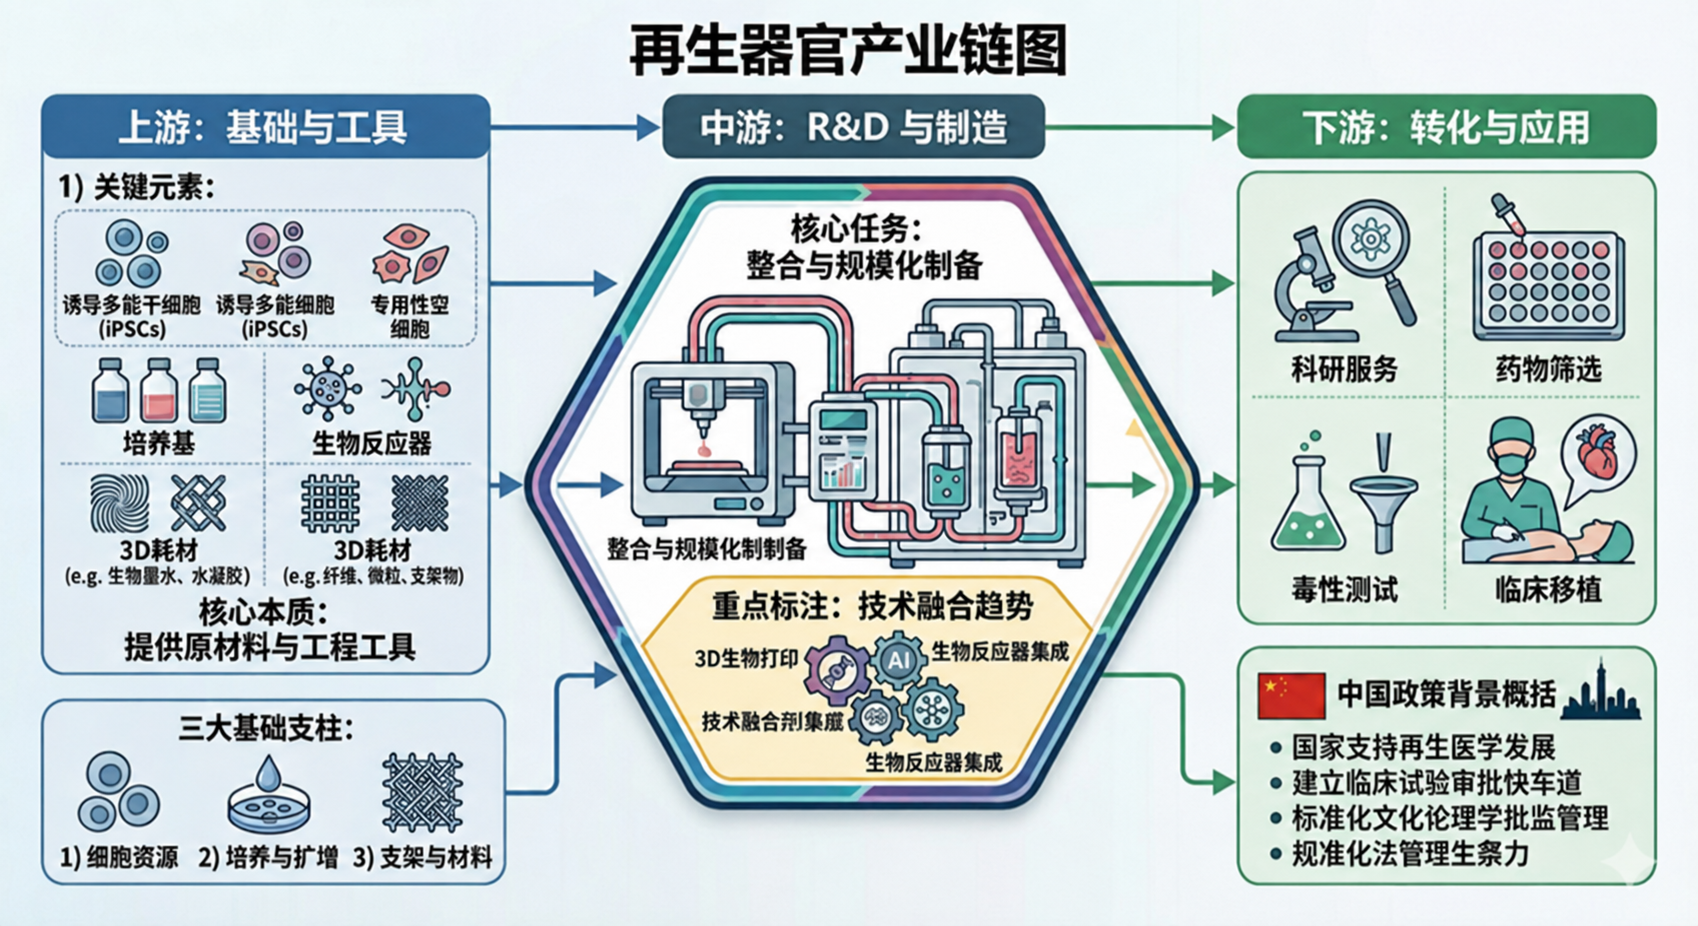
图5.再生器官产业链示意图(资料来源:公开资料,华医研究院整)。
PART.06
再生器官竞争格局
当前再生器官行业尚未形成稳定寡头格局,整体呈现“分层竞争+路径分化”的结构特征,行业仍处于由组织修复向复杂器官再生过渡阶段。商业化进度显著分化:组织修复类产品已进入规模化产业阶段,而复杂器官再生、异种移植及类器官平台仍处于临床验证或早期探索阶段。因此,行业竞争本质已从单一产品竞争,转向材料技术、细胞工程、生物制造及临床转化能力的综合比拼。
组织修复与再生材料领域
行业已进入相对成熟的商业化阶段,竞争重点由早期注册证与产品准入,逐步转向材料平台能力、规模化制造能力及临床渠道覆盖能力。该领域具有典型耗材与植入器械属性,国产替代与渠道效率仍是核心驱动因素。国内代表企业包括佰仁医疗、冠昊生物、迈普医学及奥精医疗,分别布局ECM生物材料、神经修复、3D生物打印植入及矿化胶原人工骨等方向,整体仍处于“产品竞争向平台能力竞争过渡”阶段。
细胞治疗与干细胞相关领域
尤其是iPSC及衍生细胞治疗方向,行业仍处早期临床验证阶段,尚未形成规模化商业产品。主要参与者包括Vertex Pharmaceuticals(2022年7月收购ViaCyte,布局iPSC胰岛细胞治疗)以及国内的中源协和、九芝堂美科等企业。该领域竞争核心集中在细胞制备工艺、分化效率、GMP规模化能力及临床转化效率,本质仍属于“工艺与临床路径驱动型竞争”,商业化分化尚未充分展开。
类器官与器官芯片则呈现典型平台化竞争特征,其核心价值在于药物研发效率提升与疾病模型构建能力,而非直接治疗端应用。国际代表企业包括STEMCELL Technologies与HUB Organoids(2024年12月23日被默克(Merck)收购)等,已在模型标准化、数据一致性及药企合作网络方面建立优势。该领域竞争本质是科研服务能力与数据资产积累能力的比拼,长期演化方向是“模型+数据+研发服务”的基础设施平台。
复杂器官再生与异种移植领域
全球仍处于早期探索与临床可行性验证阶段,尚未形成稳定产业竞争格局。技术路径主要集中于基因编辑供体动物、iPSC器官构建及免疫排斥控制等方向。代表性企业包括United Therapeutics(异种器官移植体系)、eGenesis(基因编辑猪器官开发)以及Vertex Pharmaceuticals(iPSC细胞治疗路径)。尽管已有少量标志性临床尝试,但血管化构建、免疫相容性及长期安全性仍构成核心制约,使该领域更偏向长期技术竞赛而非现实产业竞争。
PART.07
再生器官资本市场情况
2025年再生器官资本市场整体呈现“一级回、二级分化”的结构特征。
一级市场方面
全球医疗健康投融资约2353笔、融资规模约604亿美元,中国约861笔、96亿美元。资金未均匀覆盖再生医学全赛道,而是明显向类器官、器官芯片、细胞治疗平台及具备明确临床转化路径的项目集中,投资逻辑由“技术叙事驱动”转向“工程化能力与可验证应用”。
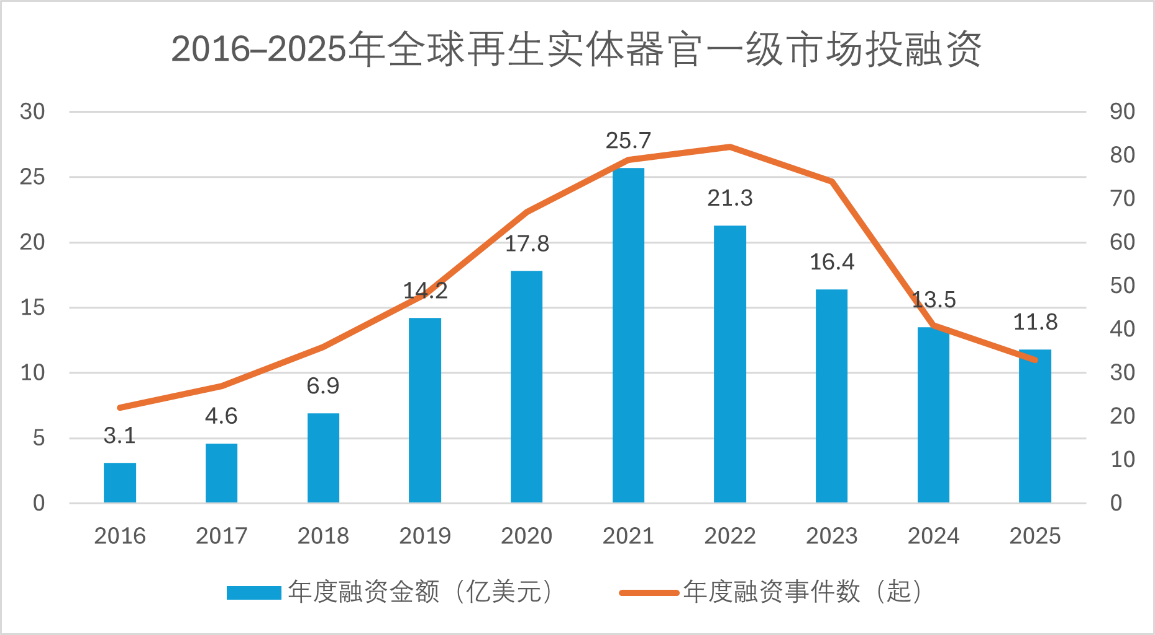
图6.2016-2025年全球再生实体器官一级市场投融资(资料来源:公开资料,华医研究院)。
二级市场方面
定价核心转向商业兑现能力,重点关注收入稳定性、产品获批进度及现金流质量。组织修复与神经修复领域的Vericel、Organogenesis、AxoGen等公司已形成相对稳定的收入结构,具备一定经营韧性。相比之下,细胞与基因治疗等前沿方向即便具备获批产品,仍高度依赖放量节奏,业绩不及预期时估值波动显著。
PART.08
投资建议
再生器官产业整体仍处于早期发展阶段,短期尚未进入以“器官替代”为核心驱动的产业兑现周期,当前投资逻辑更应回归到技术分层下的确定性与阶段性机会。
1
短期来看,最具商业确定性的仍是组织修复与再生材料领域,核心驱动来自存量临床需求释放与国产替代推进。该板块已进入相对成熟的商业化阶段,收入结构清晰,现金流可见度较高,本质上仍属于高值耗材与植入器械逻辑,重点关注材料平台能力与规模化制造能力的持续强化;
2
中期来看,干细胞与iPSC相关细胞治疗,以及类器官与器官芯片等平台型技术,正在从科研验证向应用扩展过渡,其核心价值更多体现在临床转化效率提升与药物研发效率优化。该阶段的不确定性仍然较高,但潜在弹性来自适应症突破与平台能力外溢;
3
长期来看,复杂器官再生与异种移植代表行业最终天花板,但目前仍受制于血管化构建、免疫相容性及长期安全性等关键技术瓶颈,整体仍处于早期探索与验证阶段,商业化路径尚未清晰,因此更适合作为远期技术选项进行跟踪,而非短中期配置主线。
整体来看,行业未来竞争核心将逐步从科研突破转向规模化制造、临床转化及商业化落地能力,建议重点关注具备材料平台、工程化能力及明确产业化路径的企业。
PART.09
结语
再生器官的真正意义,并不局限于“制造一个器官”,而是重构终末期疾病的治疗范式。从组织修复、功能重建到器官替代,其本质是医学体系从“延缓疾病进展”走向“恢复器官功能”。但行业距离完整器官商业化仍有较长距离。当前多数技术仍受制于血管化、免疫相容性、工程化制造及长期安全性等核心瓶颈,短期内更现实的产业机会,仍集中在组织修复材料、干细胞与iPSC相关细胞治疗、类器官药筛平台及器官芯片等方向。整体来看,再生器官并不会以单一技术突破的方式突然爆发,而更可能沿着“科研工具平台先成熟、组织工程产品先放量、复杂器官再生长期突破”的路径逐步推进。未来行业真正的竞争核心,也不会只是实验室科研能力,而是标准化制造、临床转化、质量控制及监管协同能力。

研报收录征集
《华医研报》之《再生器官行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年7月《再生器官行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:张琛悦
编辑:Mori
