前言| QIAN YAN

丝素蛋白(Silk Fibroin,SF)是从天然蚕茧中提取的结构蛋白,是当前再生医学中最具平台化潜力的天然生物材料之一。随着创面修复、组织工程、骨科植入及再生医美等需求持续放量,其应用正由基础材料研究向临床产品转化加速推进。中国拥有全球最完整的蚕桑产业链,在原料供给与规模化制备方面具备显著成本与工程化优势。行业当前已从“材料可用性验证”进入“临床优效性与产品注册竞争”阶段,三类医疗器械的突破进度正在成为决定产业格局的核心变量。
本篇研究报告将围绕技术特征、产品路径、市场空间与投资逻辑展开分析。
PART.01
丝素蛋白概述
丝素蛋白(Silk Fibroin,SF)是从天然蚕茧中提取的高分子结构蛋白,占蚕丝干重约70%,是当前研究最深入、产业化进展较快的天然蛋白类生物材料之一。
蚕丝由外层丝胶蛋白(Sericin)与内层丝素蛋白构成。丝胶蛋白具有一定免疫原性,需通过脱胶工艺去除后获得医用级丝素蛋白。丝素蛋白由甘氨酸、丙氨酸、丝氨酸等18种氨基酸组成,其分子链可形成稳定的β-折叠晶体结构,从而具备较高的力学强度、可调降解行为及良好的生物相容性。
在材料形态上,丝素蛋白可加工为薄膜、水凝胶、海绵、纳米纤维及微球等多种结构,覆盖创面修复、组织工程、药物递送及再生医学等主要应用方向。
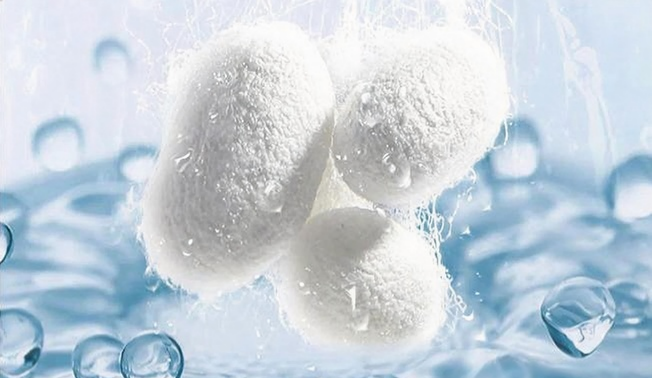
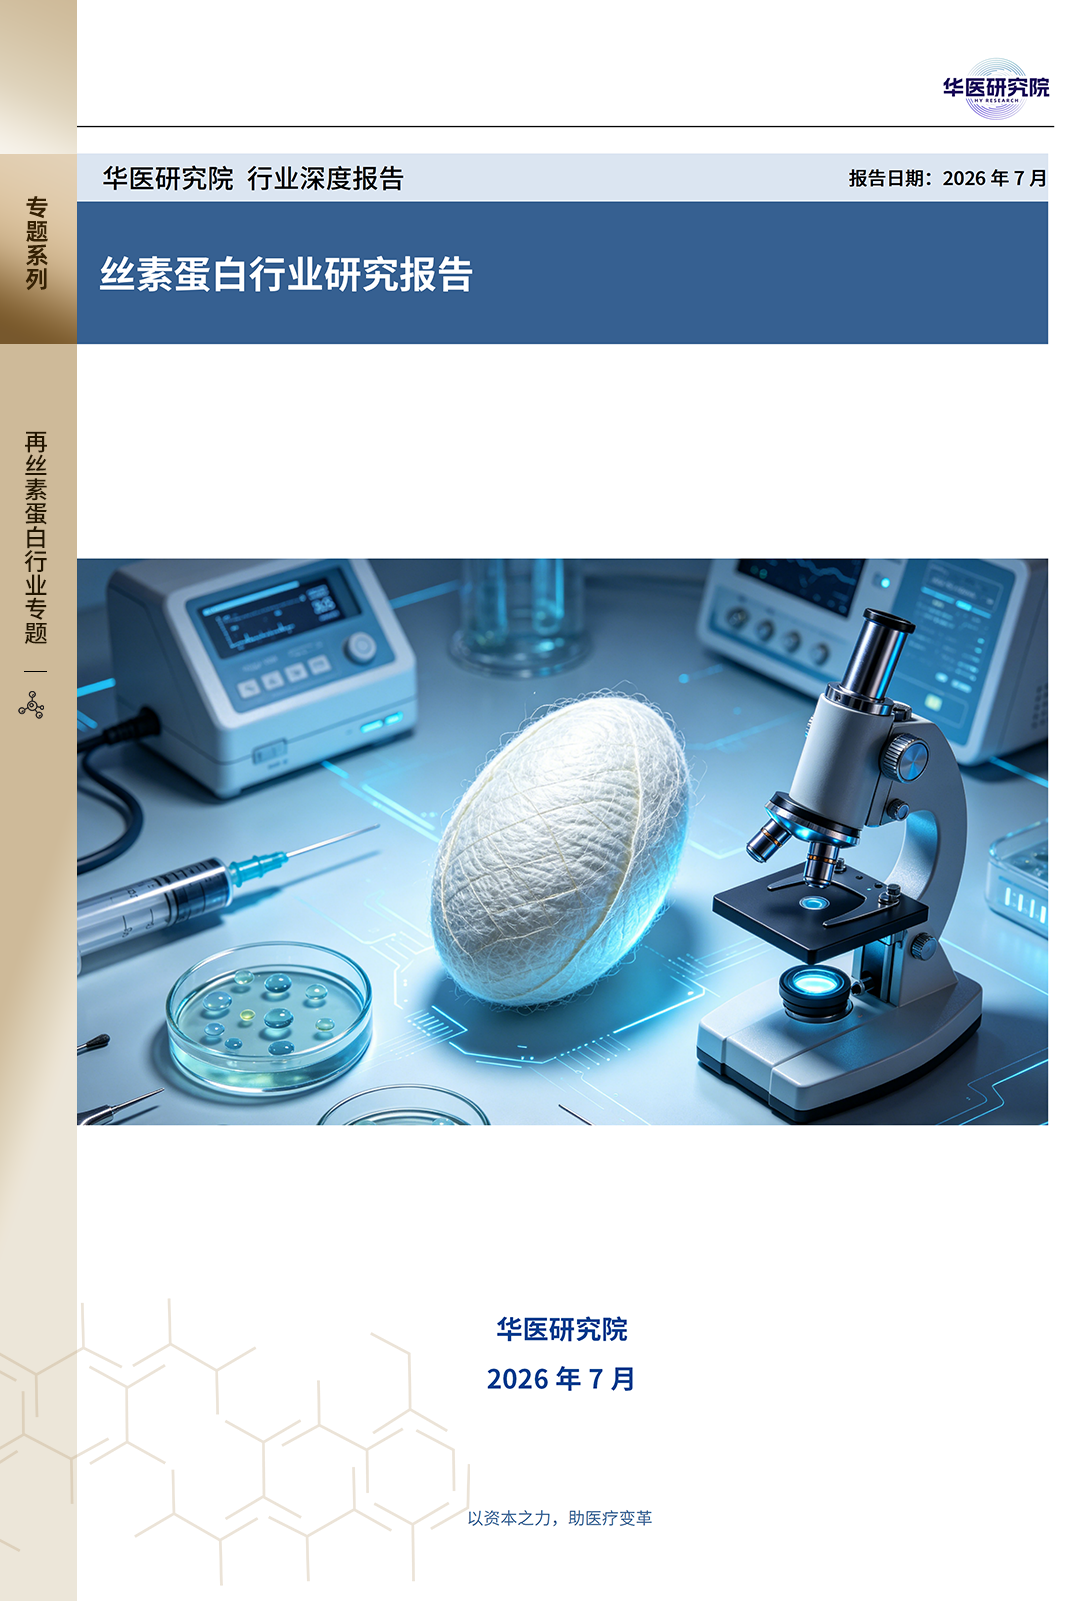
图1.蚕茧实物图(资料来源:公开资料,华医研究院)。
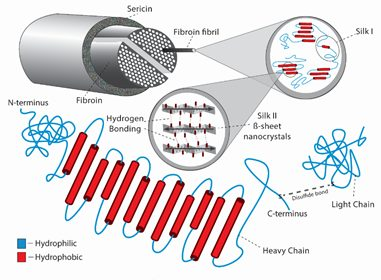
图2.丝素蛋白结构示意图(资料来源:Advanced Science News,华医研究院)。
从材料对比来看,再生医学与医美领域主要分为两类体系:一类是胶原蛋白、透明质酸及ECM等天然材料,优势在于生物活性与细胞亲和性,但存在力学性能与批次稳定性不足的问题;另一类为PLA、PLGA、PCL等合成高分子材料,具备良好的力学与加工性能,但生物活性较弱,且存在酸性降解副产物问题。丝素蛋白的差异在于其未在单一维度达到最优,而是在生物相容性、力学性能、降解可调性与加工多样性之间形成相对均衡,因此具备跨创面修复、组织工程、药物递送及植入器械的多场景适配能力(见下表)。
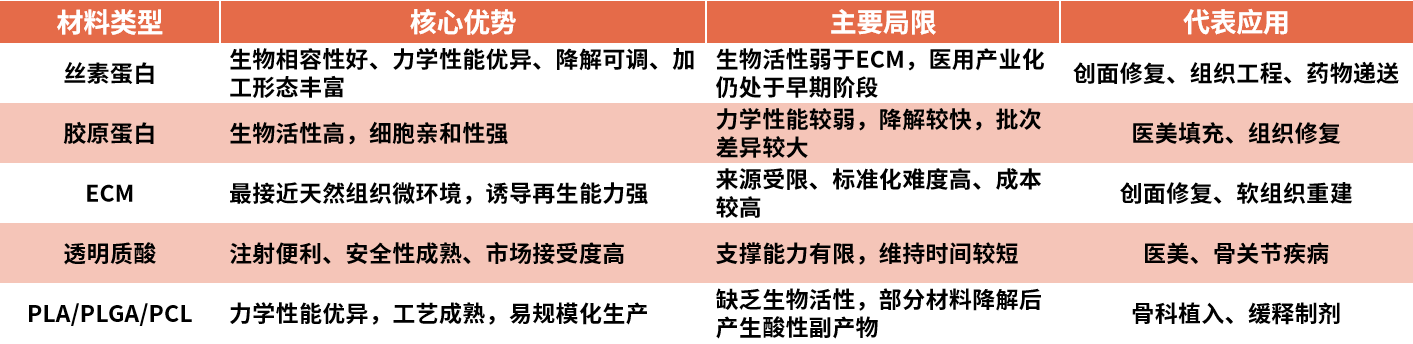
图3.不同再生医学材料的性能与应用对比(资料来源:公开资料,华医研究院制图)。
PART.02
丝素蛋白分类
丝素蛋白并非单一材料,而是由来源、分子构象、加工形态及制备工艺共同定义的材料体系。四个维度分别对应不同的约束条件:来源决定成本结构与生物学基础,分子构象决定力学性能与降解行为,形态决定终端应用边界,工艺则决定分子量保持与规模化能力,共同构成产品开发的关键技术组合。
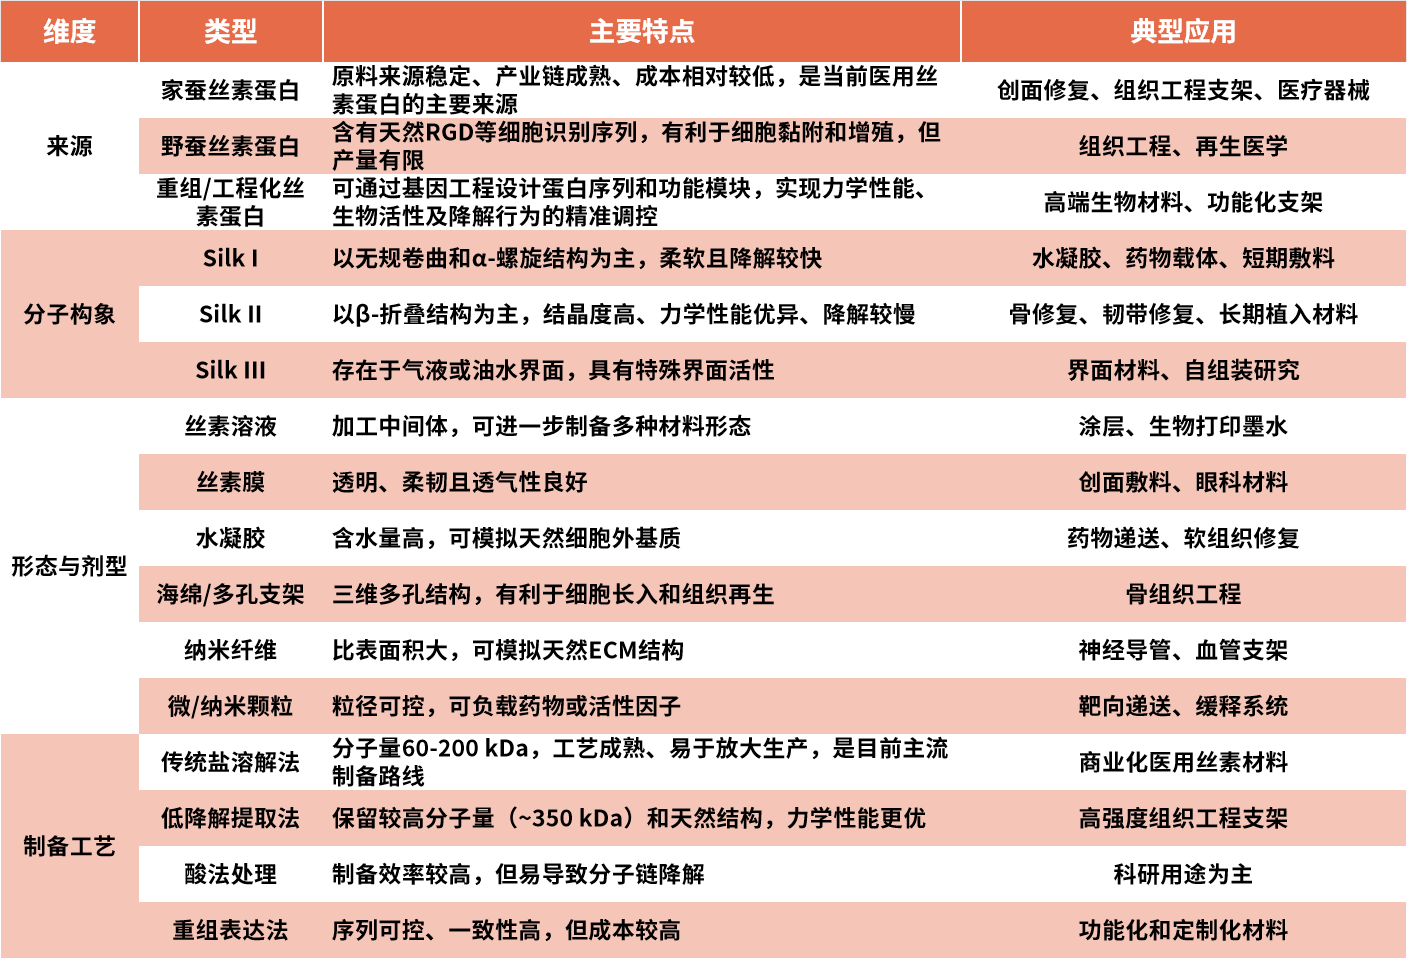
图4.不同类型丝素蛋白的分类与应用(资料来源:公开资料,华医研究院制图)。
从产业结构看,当前行业呈现清晰的三层技术分化:
1
家蚕来源丝素蛋白依托成熟蚕桑体系与低成本优势,占据医用材料的主导供给。
2
Silk II构象因较高结晶度与力学性能,是植入器械与组织工程支架的核心结构基础,决定材料的“可植入属性”。
3
重组丝素蛋白通过序列设计实现功能可编程,主要面向高端定制化材料与下一代功能型生物材料,但整体仍处于产业化早期阶段。总体来看,行业主流仍由“天然来源+Silk II构象+传统工艺路线”主导,重组表达与结构改性更多体现为技术升级方向。
PART.03
丝素蛋白应用领域
丝素蛋白的核心价值在于能够同时发挥组织支架、再生调控和药物递送三重功能——这一多任务特性是大多数单一材料无法实现的。具体机制为:构建仿生细胞外基质微环境调控炎症信号通路,并作为生物活性分子载体,介入组织再生全流程。基于这一机制,其应用已拓展至创面修复、组织工程、药物递送、再生医美及植入医疗器械五大领域,不同场景下的机制与功能重点详见下表。
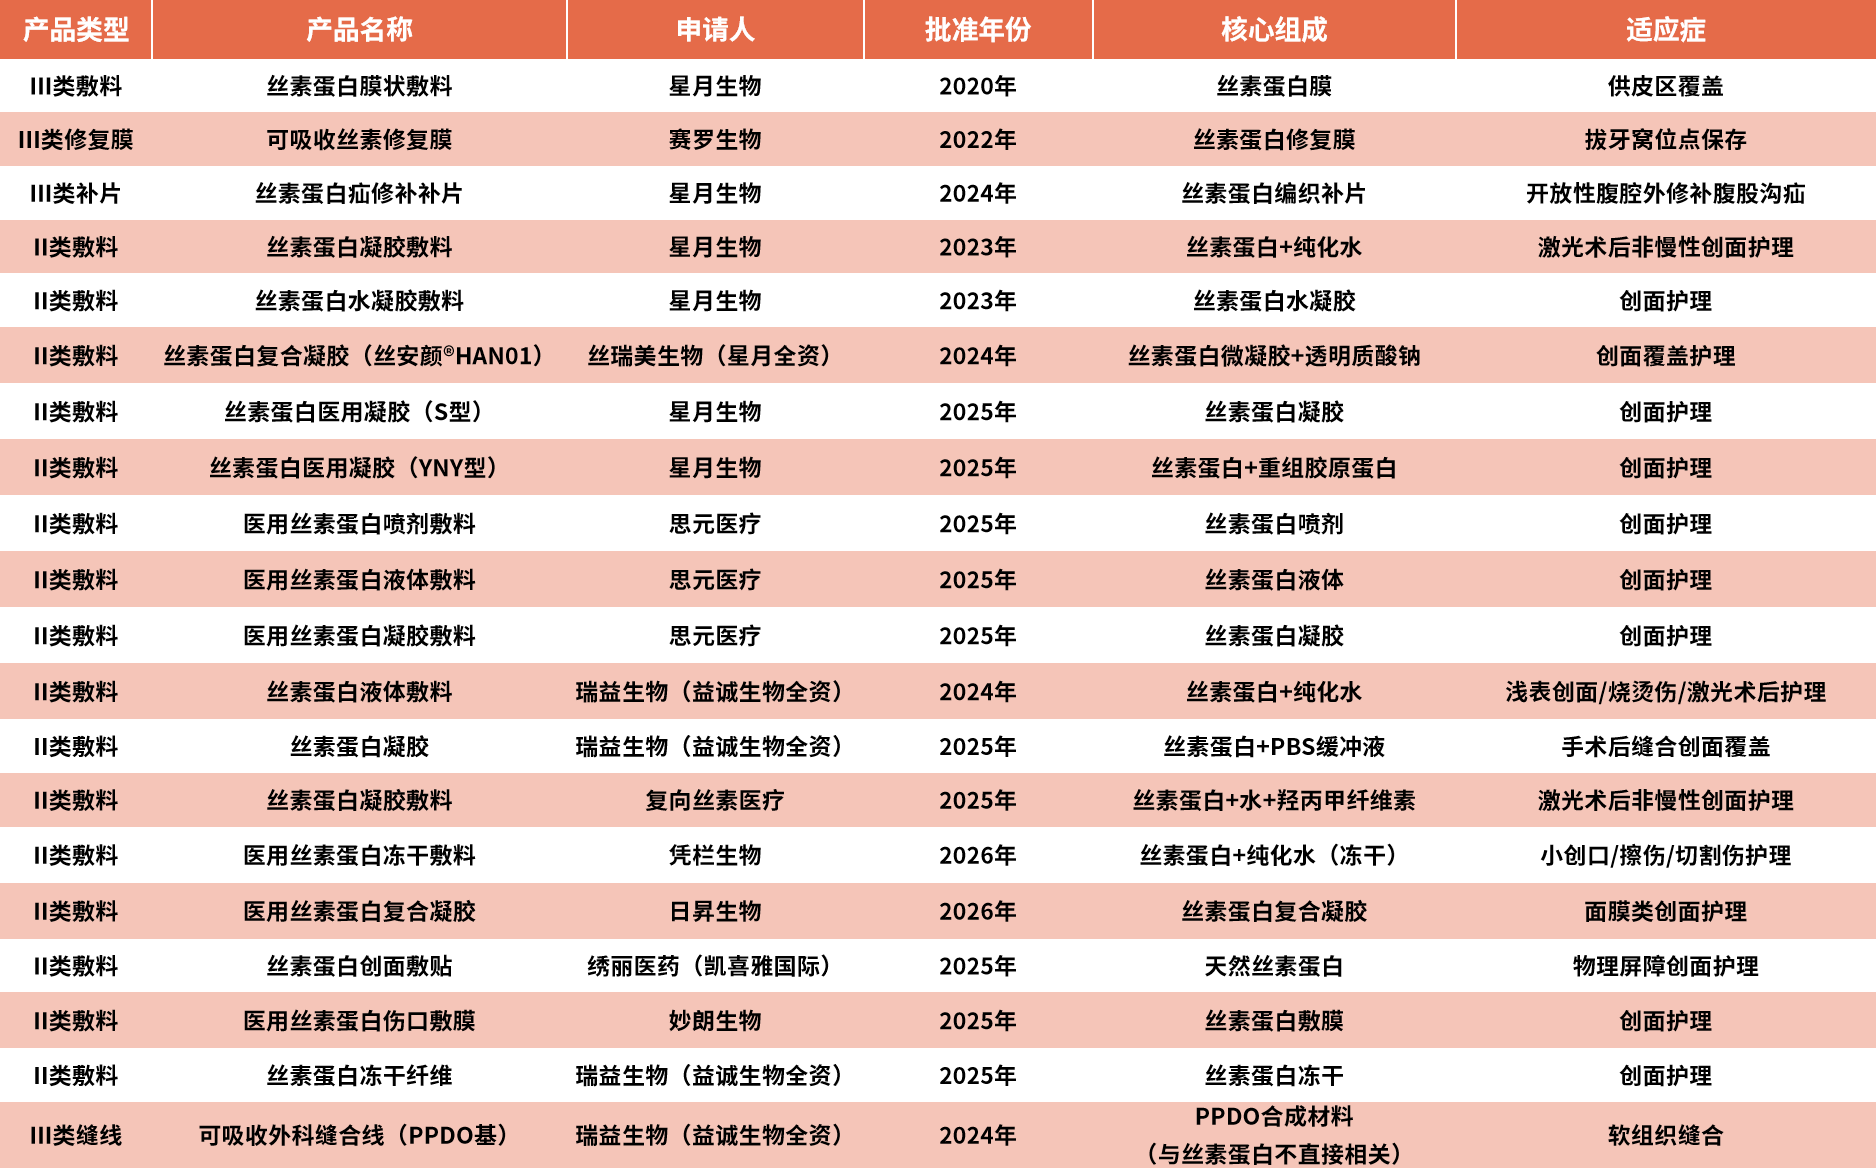
图5.丝素蛋白在不同领域的作用机制与产品进展(资料来源:公开资料,华医研究院制图)。
PART.04
中国丝素蛋白发展历程
中国丝素蛋白医用化进程可划分为四个阶段,整体演进路径由基础研究驱动逐步过渡至临床验证与产品放量,并呈现从“体表材料”向“植入级医疗器械”的升级趋势。
萌芽期(1990s—2000s)
基础研究导入阶段:

1993年FDA将脱胶天然丝用于缝合线及组织修复材料,推动丝素蛋白进入生物医学视野。国内高校随之开展丝素蛋白的生物医学研究。研究职于提取纯化、结构表征与生物相容性评价,受限于医用级标准缺失,无产品获批。
起步期(2010s)
单品商业化突破:
2012年首款"丝蛋白创面敷料"获批(用于烧伤创面修复),成为国内丝素蛋白商业化起点。此后行业进入相对沉寂期,但星月生物、赛罗生物等企业开始布局三类植入器械,从原料自控到工艺验证逐步构建技术壁垒。
成长期(2020—2022)
植入器械突破:
行业关键转折点在于产品从体表敷料向体内植入延伸。2020年星月生物丝素蛋白膜状敷料获批,成为国内首张相关三类医疗器械注册证;2022年赛罗生物可吸收丝素修复膜获批,用于口腔拔牙窝位点保存,标志丝素蛋白正式进入体内植入应用阶段。
加速期(2024至今)
高壁垒产品密集进入临床:
行业由材料验证转向临床优效性与产品体系竞争,应用扩展至植入级多产品矩阵,包括疝修补补片、软组织与关节修复支架、可吸收骨钉及医美注射凝胶等高壁垒品类,部分产品已进入临床或注册审评阶段。代表性企业包括星月生物(补片及软骨支架)、丝科生物(可吸收骨钉)及复向医疗(医美凝胶)。同时,在政策支持与超过20家企业、近60项MAF登记推动下,行业加速向多场景植入医疗器械体系演进。
PART.05
丝素蛋白获批概况
全球方面,丝素蛋白医疗应用呈现“少量关键突破+早期应用延伸”的特征。最早应用可追溯至20世纪30年代的蚕丝编织缝合线,属于传统蚕丝材料在外科手术中的基础应用。进入现代生物材料阶段后,2008年Sofregen开发的SERI外科支架获FDA批准,用于乳房修复及软组织损伤修复,标志丝素蛋白进入结构性植入材料阶段;2018年其丝素蛋白注射产品“Silk Voice”获FDA批准,用于声带功能障碍及软组织修复,成为全球首个再生性丝素蛋白注射类产品,实现功能性软组织修复方向的重要突破。
国内方面,2012年“丝蛋白创面敷料”获原CFDA批准用于II度烧伤创面修复,开启商业化进程;随后2020年星月生物丝素蛋白膜状敷料获批,成为早期三类医疗器械代表产品;2022年赛罗生物可吸收丝素修复膜获批,用于口腔拔牙窝位点保存,实现由体表向体内应用延伸。
截至2026年4月,中国累计已有37款丝素蛋白相关医疗器械获NMPA批准,其中22款集中于2025年,显示明显加速趋势。从结构看,当前仍以二类创面敷料为主,三类器械仅3款(星月生物2款、赛罗生物1款),高壁垒植入型产品仍处于临床验证阶段;同时已有超过20家企业完成近60个丝素蛋白材料主文档(MAF)登记,为后续三类器械放量提供原料与合规基础。
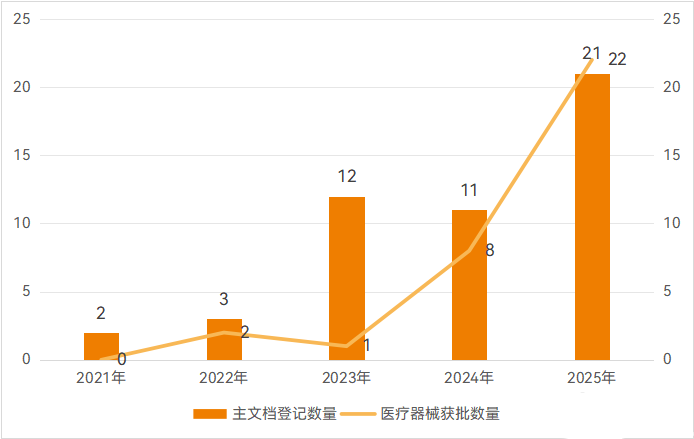
图6.近几年国内丝素蛋白医疗器械NMPA获批及材料主文档登记情况(资料来源:国家药监局官网,华医研究院制图)。
图7.丝素蛋白在中国NMPA获批的主要医疗器械产品(资料来源:国家药监局官网,华医研究院制图)。
PART.06
丝素蛋白产业链
丝素蛋白产业链分为上游原料、中游材料制备、下游终端应用三个环节。上游依托成熟的桑蚕养殖体系,中游聚焦医用级丝素蛋白提取纯化与材料加工,下游覆盖创面修复、组织工程、医美、骨科及药物递送等高价值医疗场景。
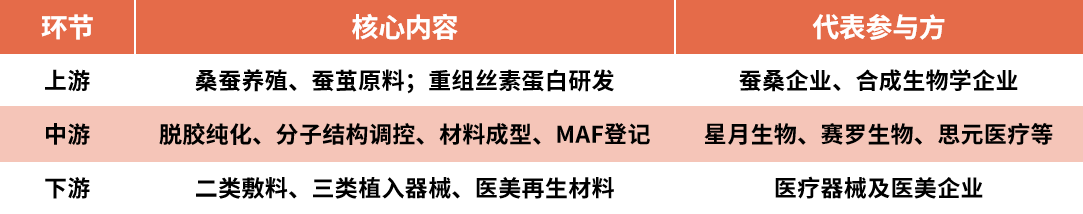
图8. 中国丝素蛋白产业链(资料来源:公开资料,华医研究院制图)。
PART.07
丝素蛋白市场规模
全球丝素蛋白市场存在两类统计口径,差异来自是否纳入化妆品与纺织等非医疗应用。
全口径市场方面:
据360iResearch数据(含化妆品/纺织全产业链),2025年全球市场规模约19.5亿美元,预计2032年增至36.2亿美元,CAGR约9.23%。
医用细分市场方面:
据路亿市场策略数据,2025年全球医用丝素蛋白市场规模约9,321万美元,预计2032年增至1.69亿美元,CAGR约9.1%。医用市场规模虽小,但壁垒显著高于消费级,随着三类植入器械和医美注射产品陆续获批,增速将进一步加快。
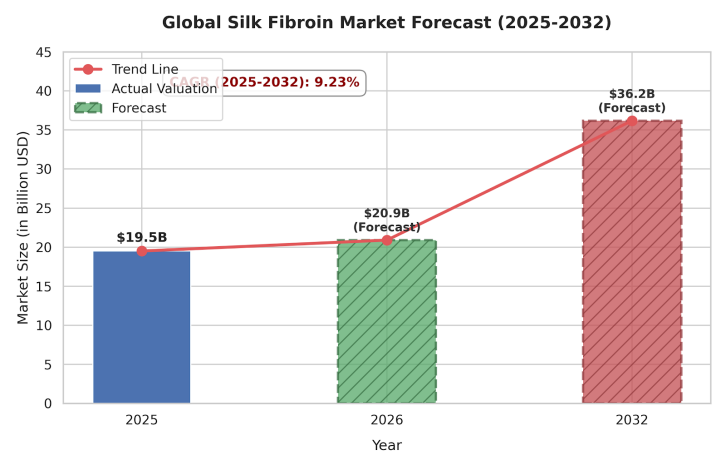
图9.全球丝素蛋白市场规模(十亿元)(数据来源:360iResearch,华医研究院)。
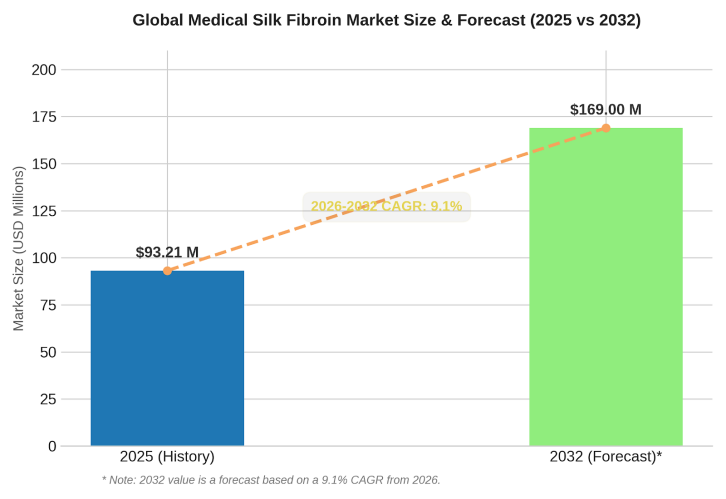
图10.全球医用丝素蛋白市场规模(十亿元)(数据来源:路亿市场策略,华医研究院)。
区域结构上,中国统计口径存在"原料出口"与"终端消费"分化:
原料出口层面:
中国依托蚕桑产业优势主要向日本、韩国医药及化妆品企业供应基础原料,形成稳定外需。
国内消费层面:
据贝哲斯咨询数据,2025年中国市场规模约2.78亿元(生产端口径通常高于消费端,口径差异较大)。随着三类医疗器械和医美注射产品进入商业化阶段,国内终端消费占比预计将快速提升。
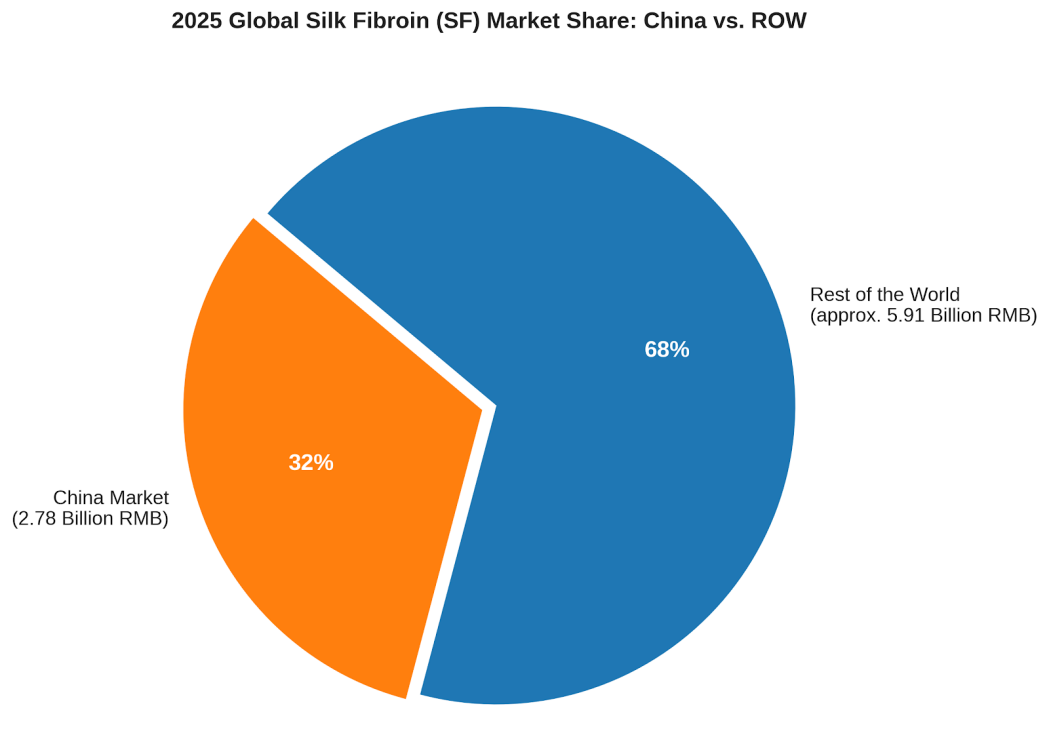
图11.中国丝素蛋白市场份额(数据来源:贝哲斯咨询,华医研究院)。
PART.08
丝素蛋白竞争格局
全球丝素蛋白行业仍处于早期产业化阶段,整体呈现“天然提取路线主导、重组表达路线远期探索”的双轨格局。天然提取路线基于蚕丝脱胶与纯化工艺,依托成熟蚕桑产业链,在成本、规模化与监管可及性方面具备显著优势,目前仍是唯一实现医疗器械商业化落地的路径。全球代表企业包括 Sofregen(Silk Voice获FDA批准,用于声带修复)与 Evolved By Nature(进入FDA IDE临床阶段,布局皮肤修复与再生材料)。中国市场以星月生物、赛罗生物、思元医疗等为代表,主要围绕创面修复与植入器械开展早期商业化布局,整体仍处于分散竞争阶段,尚未形成稳定寡头结构。与之相对,重组表达路线基于合成生物学,目标是实现丝蛋白序列可设计与功能定制,但目前仍以材料与工程验证为主,尚未形成成熟的医用丝素蛋白产品体系,对短期医疗器械市场贡献有限。
中国市场整体仍处于产业化早期,但企业路径已高度收敛于“原料平台—二类创面敷料—三类植入器械—再生医美”的演进链条,并逐步从单一产品竞争转向平台能力竞争。行业核心约束集中在三点:原料自控能力(决定供应链稳定性)、MAF主文档体系(决定注册效率与合规能力)、以及三类医疗器械研发与临床转化能力(决定进入植入级市场的上限)。在这一框架下,企业可分为三类:以星月生物、赛罗生物、丝科生物、复向医疗为代表的平台型Biotech,已同步布局原料与三类器械,构成潜在长期竞争核心;以维纳丝医疗、益诚生物、瑞益生物、丝元生物等为代表的商业化驱动型企业,以二类产品现金流为基础并向高壁垒延伸;以及以基础丝素蛋白加工与供应为主的原料型企业,处于价值链底端、议价能力较弱。整体来看,行业尚未完成结构分层,但竞争分化方向已明确,即由“材料供给驱动”逐步转向“植入级器械与再生医美平台能力驱动”。
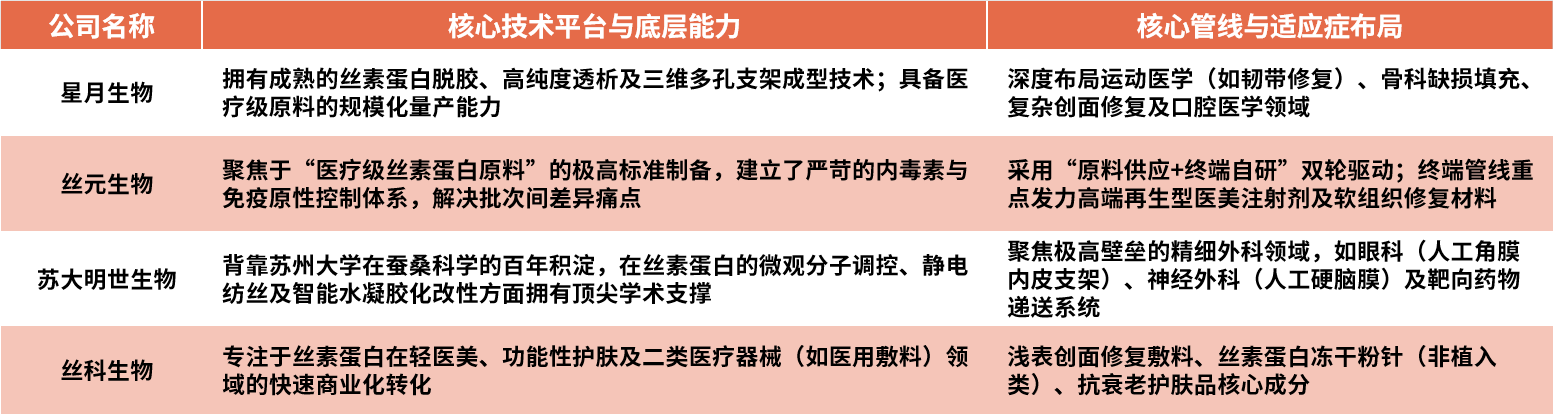
图12.丝素蛋白领域国内核心玩家(数据来源:各企业官网、公开信息,华医研究院制图)。
PART.09
投资建议
丝素蛋白行业已从“材料可用性验证”进入“临床优效性竞争与产品分层”阶段。二类敷料已验证监管路径并实现规模放量,但真正的估值弹性集中在三类植入器械与医美注射产品。逻辑清晰:短期由低壁垒产品驱动收入,中长期由高壁垒注册产品决定行业格局。
优先关注三类植入器械
(骨科/神经修复):
本质是对传统金属与惰性材料的替代。关键壁垒在于临床数据积累、注册进度及力学/降解性能与适应症匹配,而非材料本身。
关注医美注射产品的首证窗口:
再生型注射材料具备“填充+再生”双属性,首张三类证一旦落地,将快速形成渠道与品牌集中度;首登者的先动局面价値显著。
上游原料平台具备长期价值:
吨级产能、MAF/FDA备案能力与批次稳定性决定成本优势与出海能力,适合作为下游器械主市场的原料供应平台来布局。
主要风险集中在三方面:
三类器械研发周期长、不确定性高(5—8年研发周期);医美注射市场存在较强路径依赖与医生教育成本;二类敷料赛道同质化加剧将压缩利润空间。
PART.10
结语
丝素蛋白正由基础生物材料逐步迈向植入级医疗器械与再生医美的产业化阶段,行业主线持续向上演进,竞争重心已从早期材料可用性验证,逐步转向以注册能力与临床转化效率为核心的系统性竞争。
短期来看:
二类创面敷料已进入放量阶段,虽同质化较高,但在商业化路径与供应链成熟度上仍在持续完善,起到重要的产业基础铺垫作用。
中长期来看:
价值重心正向三类植入器械及医美高附加值应用集中,其核心壁垒不在材料本身,而在原料标准化体系、符合监管要求的质量与生产体系,以及面向具体适应症的临床设计与注册推进能力的闭环构建。随着骨科修复、神经再生及医美等方向逐步进入临床兑现期,丝素蛋白有望持续拓展应用边界,并在再生医学体系中形成更具延展性的材料支撑能力,长期产业价值值得持续关注。

研报收录征集
《华医研报》之《丝素蛋白行业研究报告》企业火热收录中,欢迎相关企业及其他各方机构通过以下邮箱与我们联系:yiyuntech@huayifund.cn。
《华医研报》是由华医研究院倾力打造的医疗大健康产业各个细分赛道的深度研究报告。每一篇深度研究报告都对一个细分赛道进行全方位分析,从产业现状到产业未来,从技术路径到市场竞争,从全球标杆到国内龙头,以专业的视角和丰富的企业案例阐述华医对医疗大健康的独到见解。
银行、券商、投资人和产业人均是《华医研报》的忠实读者。自《华医研报》推出以来,受到产业各界的广泛好评。
声明
节选自华医研究院行业深度报告:2026年7月《丝素蛋白行业研究报告》。
报告中的信息或所表达意见不构成投资、法律、会计或税务的最终操作建议。我公司不就报告中的内容对最终投资建议作出任何担保。
来源:华医研究院
作者:胡曼诺
编辑:Mori
